

Cơ Chế Một Cửa Quốc Gia, Một Cửa ASEAN: Doanh Nghiệp Xuất Nhập Khẩu Cần Chuẩn Bị Hồ Sơ Gì?
Từ ngày 15/10/2026, Nghị định 336/2026/NĐ-CP có hiệu lực, quy định việc thực hiện thủ tục hành chính đối với hàng hóa xuất khẩu, nhập khẩu, quá cảnh và phương tiện vận tải theo Cơ chế một cửa quốc gia, Cơ chế một cửa ASEAN.
Với doanh nghiệp xuất nhập khẩu, thành phần hồ sơ phụ thuộc vào mặt hàng, nghiệp vụ và thủ tục áp dụng. Bài viết dưới đây tổng hợp các thông tin, chứng từ cần chuẩn bị và những điểm cần kiểm tra trước khi gửi hồ sơ.
Cơ Chế Một Cửa Quốc Gia Và Một Cửa ASEAN Khác Nhau Như Thế Nào?
Cơ chế một cửa quốc gia (NSW) và Cơ chế một cửa ASEAN (ASW) có mối liên hệ về trao đổi dữ liệu nhưng khác nhau về phạm vi thực hiện.
| Tiêu chí | Cơ chế một cửa quốc gia (NSW) | Cơ chế một cửa ASEAN (ASW) |
| Phạm vi | Thực hiện và phối hợp xử lý thủ tục giữa người khai với các cơ quan liên quan tại Việt Nam. | Kết nối hệ thống một cửa quốc gia của các nước thành viên ASEAN. |
| Chức năng chính | Tiếp nhận, chuyển thông tin, chứng từ và phản hồi kết quả xử lý thủ tục. | Trao đổi thông tin, chứng từ điện tử giữa các nước trong phạm vi đã triển khai. |
| Doanh nghiệp cần quan tâm | Thủ tục áp dụng, cơ quan xử lý và thành phần hồ sơ cần nộp. | Loại chứng từ áp dụng, dữ liệu và trạng thái trao đổi với nước đối tác. |
Lưu ý: Theo điểm a khoản 1 Điều 10 và khoản 2 Điều 49 Nghị định 336/2026/NĐ-CP, danh mục và thời điểm thực hiện thủ tục qua Cơ chế một cửa quốc gia được xác định theo công bố của Bộ trưởng Bộ Tài chính.
Doanh Nghiệp Xuất Nhập Khẩu Cần Chuẩn Bị Hồ Sơ Và Thông Tin Gì?
Để chuẩn bị hồ sơ phù hợp với từng thủ tục theo pháp luật chuyên ngành, doanh nghiệp cần thực hiện bốn bước như sau:
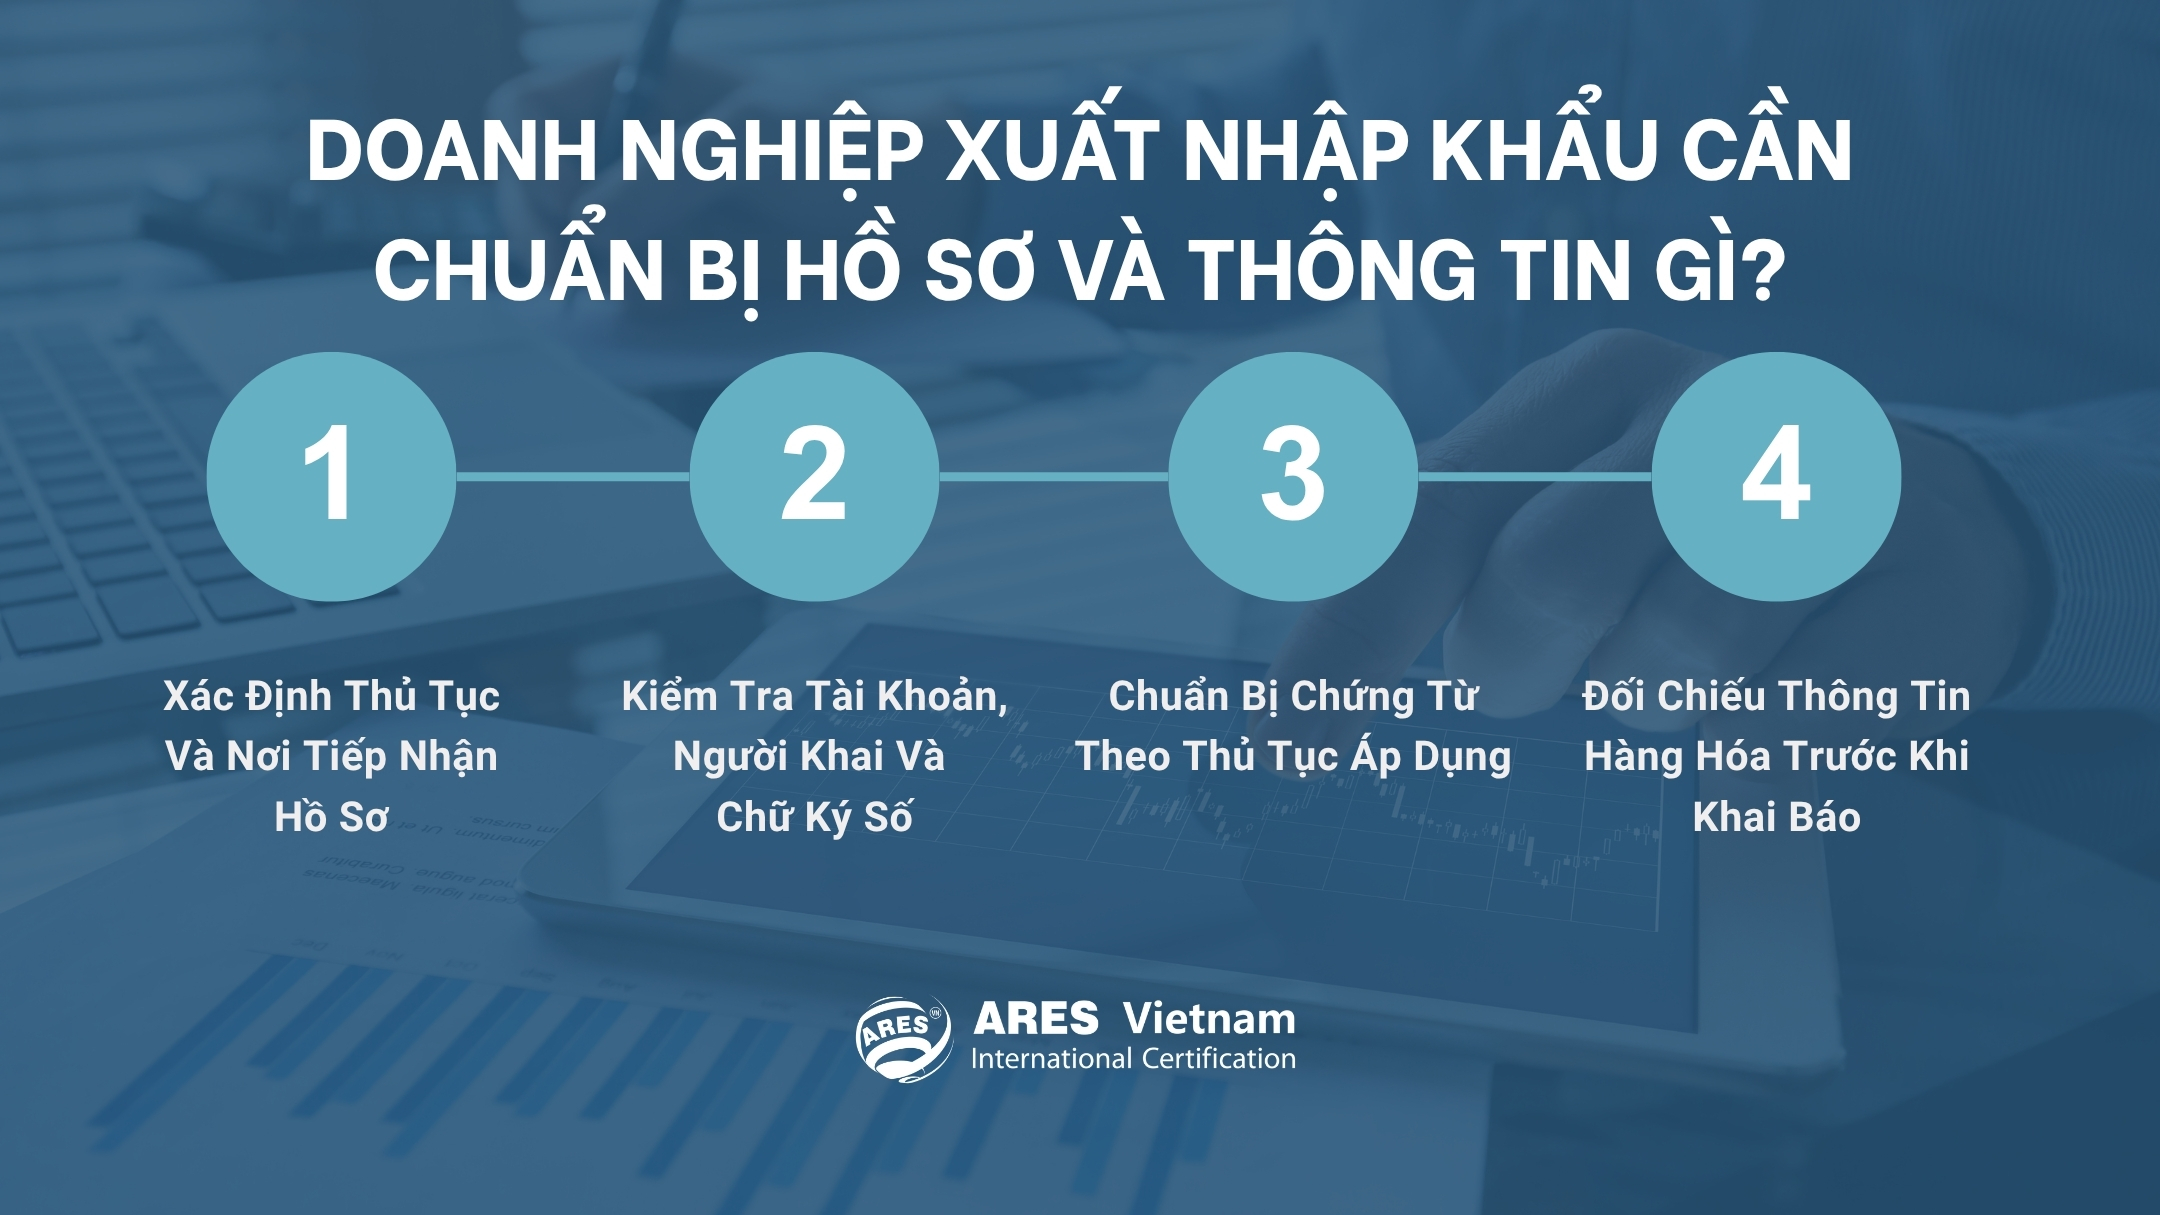
1. Xác Định Thủ Tục Và Nơi Tiếp Nhận Hồ Sơ
Trước khi lập hồ sơ, doanh nghiệp cần xác định hàng hóa thuộc diện quản lý nào và thủ tục phải thực hiện dựa trên:
- Thông tin hàng hóa: Tên hàng, thành phần, đặc tính kỹ thuật, công dụng và mã HS dự kiến.
- Nghiệp vụ phát sinh: Xuất khẩu, nhập khẩu, quá cảnh hoặc hoạt động liên quan đến phương tiện vận tải.
- Thủ tục chuyên ngành: Cấp phép, kiểm tra chất lượng, kiểm dịch, an toàn thực phẩm hoặc thủ tục khác tùy mặt hàng.
- Cơ quan và hệ thống tiếp nhận: Cơ quan có thẩm quyền, tình trạng triển khai trên Cổng thông tin một cửa quốc gia và hướng dẫn hiện hành.
Kết quả rà soát cần xác định được tên thủ tục, cơ quan giải quyết, kênh tiếp nhận và thành phần hồ sơ. Mã HS là một căn cứ quan trọng nhưng cần được đối chiếu cùng đặc tính, công dụng và quy định chuyên ngành của hàng hóa.
2. Kiểm Tra Tài Khoản, Người Khai Và Chữ Ký Số
Theo Điều 11 và Điều 12 Nghị định 336/2026/NĐ-CP, trước khi gửi hồ sơ doanh nghiệp cần kiểm tra:
- Thông tin đăng ký: Tên doanh nghiệp, mã số thuế, người đại diện và thông tin liên hệ.
- Tài khoản người khai: Tình trạng sử dụng, quyền truy cập và người được giao thực hiện thủ tục.
- Chữ ký số: Hiệu lực chứng thư số và thông tin chủ thể.
- Thông tin thay đổi: Thực hiện đăng ký lại khi thuộc trường hợp quy định tại khoản 3 Điều 12.
Doanh nghiệp có thể sử dụng tài khoản định danh điện tử qua VNeID để đăng ký, truy cập hệ thống theo khoản 1 Điều 11; tuy nhiên, vẫn phải đáp ứng yêu cầu về chữ ký số đối với thủ tục có yêu cầu ký số.
3. Chuẩn Bị Chứng Từ Theo Thủ Tục Áp Dụng
Sau khi xác định thủ tục cần thực hiện, doanh nghiệp tập hợp các tài liệu được yêu cầu để nộp, xuất trình hoặc làm căn cứ khai báo. Thành phần hồ sơ cụ thể phụ thuộc vào từng thủ tục và quy định chuyên ngành áp dụng đối với hàng hóa.
| Nhóm tài liệu | Ví dụ cần chuẩn bị | Vai trò trong hồ sơ |
| Biểu mẫu thủ tục | Đơn đăng ký, tờ khai, biểu mẫu đề nghị | Thực hiện theo thành phần hồ sơ và mẫu biểu của từng thủ tục |
| Chứng từ thương mại, vận tải | Hóa đơn thương mại, phiếu đóng gói, vận đơn, hợp đồng khi liên quan | Cung cấp thông tin về giao dịch, vận chuyển và lô hàng |
| Tài liệu về hàng hóa | Catalogue, thông số kỹ thuật, tài liệu về thành phần, công dụng | Làm căn cứ nhận diện hàng hóa và xác định yêu cầu quản lý áp dụng |
| Hồ sơ chuyên ngành | Giấy phép, hồ sơ kiểm dịch, kiểm tra chất lượng, an toàn thực phẩm hoặc tài liệu chuyên ngành khác | Chuẩn bị khi mặt hàng thuộc diện quản lý hoặc kiểm tra chuyên ngành |
| Hồ sơ xuất xứ | Chứng từ xuất xứ và tài liệu liên quan | Chuẩn bị khi thủ tục hoặc chính sách xuất xứ yêu cầu |
Danh mục trên là các nhóm tài liệu thường cần rà soát, không phải bộ hồ sơ áp dụng chung cho mọi lô hàng. Doanh nghiệp cần căn cứ vào từng thủ tục cụ thể để xác định chính xác tài liệu bắt buộc phải chuẩn bị.
4. Đối Chiếu Thông Tin Hàng Hóa Trước Khi Khai Báo
Sau khi tập hợp chứng từ, doanh nghiệp cần đối chiếu dữ liệu trên hồ sơ nguồn với thông tin dự kiến khai báo trước khi gửi qua hệ thống.
Theo Điều 18 và Phụ lục III Nghị định 336/2026/NĐ-CP, các thông tin cần lưu ý gồm:
- Thông tin nhận diện: Mã HS, tên hàng, mô tả và đặc tính hàng hóa.
- Thông tin số liệu: Số lượng, đơn vị tính, trọng lượng hoặc khối lượng và trị giá.
- Thông tin liên quan: Xuất xứ, nhà sản xuất, nước sản xuất, mục đích sử dụng và thông tin hóa đơn.
Không phải mọi thủ tục đều yêu cầu khai đầy đủ các chỉ tiêu trên. Doanh nghiệp cần xác định dữ liệu áp dụng theo từng thủ tục và đối chiếu với chứng từ nguồn để bảo đảm thông tin khai báo chính xác, thống nhất.
Đọc thêm: Phân loại hàng hóa xuất nhập khẩu theo Thông tư 85/2026/TT-BTC.
Hồ Sơ Điện Tử Cần Đáp Ứng Điều Kiện Gì? Khi Nào Cần Bản Giấy?
Theo Điều 14 và Điều 15 Nghị định 336/2026/NĐ-CP, doanh nghiệp cần phân biệt yêu cầu đối với chứng từ điện tử, chứng từ giấy và lưu ý điều kiện khi chuyển chứng từ giấy sang chứng từ điện tử để nộp hoặc xuất trình.
| Hồ sơ, chứng từ điện tử | Chứng từ giấy |
| Đúng tiêu chí, biểu mẫu và định dạng áp dụng | Nộp hoặc xuất trình khi pháp luật chuyên ngành yêu cầu |
| Đáp ứng yêu cầu của thủ tục và pháp luật về giao dịch điện tử | Có thể được sử dụng khi Cổng thông tin một cửa quốc gia hoặc hệ thống xử lý chuyên ngành gặp sự cố theo hướng dẫn của cơ quan có thẩm quyền |
| Có chữ ký số của người có thẩm quyền khi được yêu cầu | Chuẩn bị đúng hình thức và nội dung áp dụng |
Đối với chứng từ điện tử được chuyển đổi từ chứng từ giấy, khoản 2 Điều 15 yêu cầu bảo đảm tính toàn vẹn của nội dung và có chữ ký số đã đăng ký với Cổng thông tin một cửa quốc gia của người khai trên chứng từ chuyển đổi.
Vì vậy, bản scan hoặc ảnh chụp tài liệu không mặc nhiên có giá trị thay thế chứng từ điện tử hợp lệ. Doanh nghiệp cần kiểm tra yêu cầu chuyển đổi và hình thức nộp của từng thủ tục trước khi sử dụng.
Doanh Nghiệp Cần Lưu Ý Gì Về Chứng Từ Trao Đổi Qua Một Cửa ASEAN?
Với chứng từ trao đổi qua Cơ chế một cửa ASEAN, doanh nghiệp có thể lấy e-Form D làm ví dụ để kiểm tra phạm vi áp dụng, dữ liệu trên chứng từ và trạng thái truyền nhận.
1. Xác Định Chứng Từ Có Thuộc Phạm Vi Trao Đổi
Trước khi thực hiện giao dịch, doanh nghiệp cần kiểm tra loại chứng từ có được trao đổi qua ASW hay không và việc trao đổi với nước đối tác đã được triển khai hay chưa.
Ví dụ, đối với e-Form D, doanh nghiệp cần xác định giao dịch có thuộc phạm vi sử dụng C/O mẫu D điện tử hay không. Việc trao đổi qua ASW không đồng nghĩa mọi chứng từ xuất nhập khẩu đều được truyền nhận bằng cơ chế này.
2. Đối Chiếu Dữ Liệu Trên e-Form D
Trước khi sử dụng e-Form D cho thủ tục tiếp theo, doanh nghiệp cần đối chiếu số e-COO, nước cấp, thông tin lô hàng và nội dung về xuất xứ với hồ sơ liên quan. Nếu phát hiện sai lệch, cần làm rõ với cơ quan hoặc đầu mối cấp chứng từ trước khi sử dụng.
3. Theo Dõi Trạng Thái Trao Đổi Chứng Từ
Doanh nghiệp cần phân biệt giữa việc e-Form D đã được cấp và trạng thái truyền nhận chứng từ giữa các hệ thống. Chứng từ đã được gửi không đồng nghĩa hệ thống của nước nhập khẩu đã tiếp nhận thành công.
Doanh nghiệp có thể tra cứu trạng thái e-Form D trên Cổng thông tin một cửa quốc gia bằng số e-COO và lựa chọn loại chứng từ tương ứng. Trường hợp không tìm thấy e-COO xuất khẩu, doanh nghiệp liên hệ Bộ Công Thương để đề nghị gửi lại; đối với e-COO nhập khẩu, cần đề nghị phía nước xuất khẩu gửi lại theo hướng dẫn trên Cổng.
Tra cứu tại: Theo dõi trạng thái e-Form D trên Cổng thông tin một cửa quốc gia.
Doanh Nghiệp Nên Kiểm Soát Hồ Sơ Trước Và Sau Khi Nộp Như Thế Nào?
Bên cạnh việc chuẩn bị đúng thành phần hồ sơ, doanh nghiệp nên theo dõi bộ hồ sơ theo từng giai đoạn để kịp thời xử lý yêu cầu bổ sung, sửa đổi và lưu lại kết quả thực hiện. Đây là hoạt động kiểm soát nội bộ, không phải thủ tục bổ sung bắt buộc theo Nghị định 336/2026/NĐ-CP.
| Thời điểm | Việc cần kiểm soát | Kết quả cần lưu |
| Trước khi nộp | Kiểm tra thành phần hồ sơ và dữ liệu khai báo | Bộ hồ sơ đã rà soát |
| Sau khi gửi | Theo dõi trạng thái tiếp nhận và phản hồi | Mã hồ sơ, thông báo xử lý |
| Khi cần bổ sung/sửa đổi | Xác định yêu cầu, cập nhật và gửi lại hồ sơ | Nội dung phản hồi và bộ hồ sơ cập nhật |
| Khi hoàn tất | Đóng hồ sơ theo từng thủ tục hoặc lô hàng | Kết quả xử lý và bộ hồ sơ cuối cùng |
Trường hợp thuê đơn vị giao nhận hoặc đại lý thực hiện thủ tục, doanh nghiệp vẫn cần theo dõi tình trạng hồ sơ, yêu cầu bổ sung và kết quả xử lý để bảo đảm thông tin được cập nhật đầy đủ.
ISO 9001 Và ISO/IEC 27001 Hỗ Trợ Quản Lý Hồ Sơ Như Thế Nào?
Doanh nghiệp có thể vận dụng ISO 9001:2026 và ISO/IEC 27001:2022 để chuẩn hóa việc phân công trách nhiệm, kiểm soát tài liệu và bảo vệ thông tin.
| Nội dung quản lý | Tiêu chuẩn liên quan | Vai trò hỗ trợ |
| Quy trình xử lý hồ sơ | ISO 9001:2026 | Xác định trình tự công việc, trách nhiệm và thẩm quyền |
| Tài liệu và phiên bản | ISO 9001:2026 | Kiểm soát tài liệu hiện hành và nội dung thay đổi |
| Quyền truy cập thông tin | ISO/IEC 27001:2022 | Quản lý quyền tiếp cận dữ liệu theo vai trò |
| Bảo vệ dữ liệu điện tử | ISO/IEC 27001:2022 | Hỗ trợ bảo đảm tính bảo mật, toàn vẹn và sẵn sàng của thông tin |
Việc áp dụng các tiêu chuẩn này hỗ trợ quản lý nội bộ, không thay thế yêu cầu về hồ sơ và thủ tục theo Nghị định 336/2026/NĐ-CP và pháp luật chuyên ngành.
Câu Hỏi Thường Gặp (FAQ)
| Câu hỏi | Trả lời |
| 1. Chứng từ đã nộp điện tử có phải lưu trữ không? | Có. Khoản 5 Điều 14 quy định người khai phải lưu trữ chứng từ điện tử và chứng từ giấy theo quy định pháp luật. Thời hạn lưu trữ phụ thuộc vào quy định áp dụng đối với từng loại chứng từ. |
| 2. Ai chịu trách nhiệm khi thông tin trên chứng từ giấy và điện tử không thống nhất? | Theo điểm c khoản 2 Điều 13, người khai chịu trách nhiệm về tính chính xác, trung thực của nội dung đã khai, chứng từ đã nộp hoặc xuất trình và sự thống nhất giữa chứng từ giấy với chứng từ điện tử. |
| 3. Nộp hồ sơ qua Cổng có thay thế nghĩa vụ thuế, phí và lệ phí không? | Không. Theo điểm b khoản 2 Điều 13, người khai vẫn phải thực hiện nghĩa vụ về thuế, phí, lệ phí và các khoản thu khác theo quy định pháp luật. |
ARES Vietnam cung cấp dịch vụ đánh giá và chứng nhận ISO 9001, ISO/IEC 27001 cho doanh nghiệp sản xuất, thương mại và dịch vụ. Quý doanh nghiệp có nhu cầu chứng nhận vui lòng liên hệ ARES Vietnam để được hỗ trợ thông tin về phạm vi chứng nhận và kế hoạch đánh giá phù hợp.
- Hotline: 085.3858.553
- Email: service@aresvietnam.vn
Tin liên quan
Thông Tư 49/2026/TT-BCT Sắp Có Hiệu Lực: Nhà Máy Cần Rà Soát Hồ Sơ Môi Trường Gì?
Đọc tiếp

ARES Vietnam Đánh Giá Giám Sát ISO 9001:2015 Tại Công Ty TNHH Công Nghiệp Gỗ KAISER 1 & KAISER 2 (Việt Nam)
Đọc tiếp
ARES Vietnam Trao Chứng Nhận ISO 9001:2015 Cho Công Ty TNHH Simona Leather
Đọc tiếp
ARES Vietnam Đánh Giá Giám Sát ISO 9001:2015 Tại Công Ty TNHH Simona Leather
Đọc tiếp
Dữ Liệu Phát Thải & CBAM: 5 Câu Hỏi Từ Thực Tế Nhà Máy
Đọc tiếp