

Chi Phí Kiểm Kê Khí Nhà Kính Phụ Thuộc Vào Những Yếu Tố Nào?
Chi phí kiểm kê khí nhà kính phụ thuộc vào mục đích thực hiện, ranh giới kiểm kê, đặc điểm nguồn phát thải, phạm vi phát thải cần báo cáo và tình trạng dữ liệu của doanh nghiệp. Vì vậy, cùng một quy mô sản xuất chưa chắc dẫn đến cùng một khối lượng công việc hoặc mức chi phí.
Trước khi dự toán ngân sách hoặc so sánh báo giá, doanh nghiệp cần làm rõ phạm vi thực hiện và những công việc đã được tính trong từng phương án.
Chi Phí Kiểm Kê Khí Nhà Kính Gồm Những Khoản Nào?
Chi phí của một dự án kiểm kê khí nhà kính có thể gồm nhiều phần, tùy theo phạm vi dịch vụ và yêu cầu áp dụng.
| Khoản chi phí | Nội dung |
| Lập kiểm kê và báo cáo | Xác định ranh giới, nhận diện nguồn phát thải, xử lý dữ liệu, tính toán và lập báo cáo theo yêu cầu áp dụng. |
| Nguồn lực nội bộ | Thời gian của các bộ phận tham gia cung cấp số liệu, giải thích hồ sơ và phối hợp xử lý thông tin. |
| Xác minh độc lập | Phát sinh khi doanh nghiệp hoặc bên tiếp nhận yêu cầu kết quả kiểm kê được xác minh bởi bên độc lập. |
Lập kiểm kê và xác minh độc lập là hai hoạt động khác nhau. ISO 14064-3:2019 đưa ra các nguyên tắc và yêu cầu đối với hoạt động xác minh, thẩm định các tuyên bố khí nhà kính.
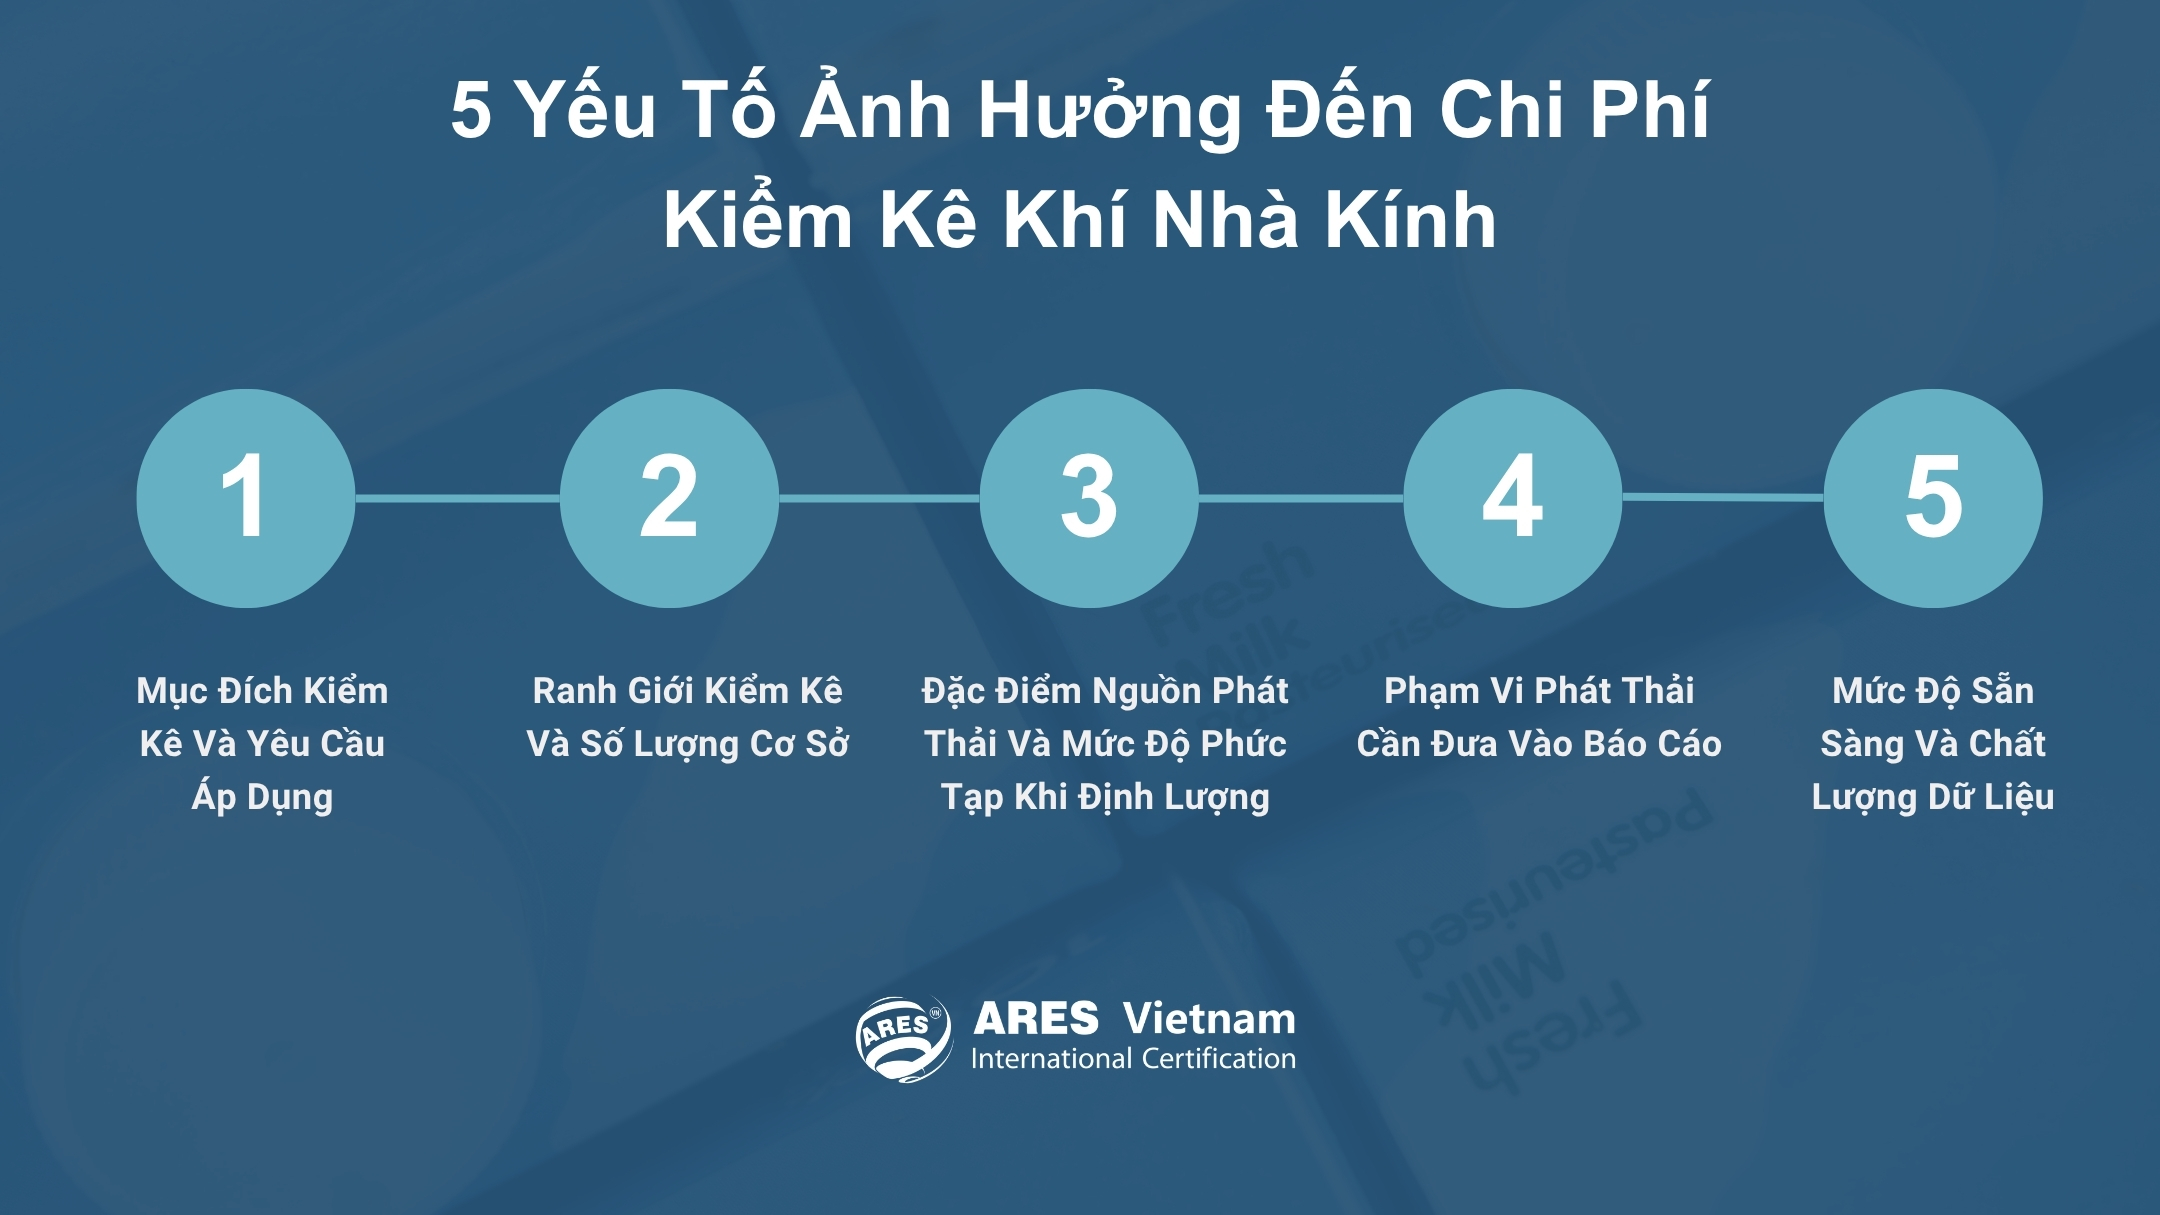
5 Yếu Tố Ảnh Hưởng Đến Chi Phí Kiểm Kê Khí Nhà Kính
1. Mục Đích Kiểm Kê Và Yêu Cầu Áp Dụng
Mục đích sử dụng kết quả kiểm kê ảnh hưởng đến nội dung và mức độ chi tiết của báo cáo. Doanh nghiệp có thể thực hiện để đáp ứng nghĩa vụ pháp luật, yêu cầu của tập đoàn, khách hàng hoặc phục vụ mục tiêu quản trị nội bộ.
Trường hợp thực hiện kiểm kê theo ISO 14064-1:2018, doanh nghiệp cần đáp ứng các yêu cầu về định lượng và báo cáo phát thải, hấp thụ khí nhà kính ở cấp tổ chức. Tùy yêu cầu áp dụng, phương pháp, hồ sơ và thông tin cần chứng minh có thể khác nhau.
Đối với doanh nghiệp thuộc diện phải thực hiện kiểm kê theo quy định tại Việt Nam, có thể tham khảo thêm bài Quyết Định 42/2026/QĐ-TTg: Cập Nhật Danh Mục Cơ Sở Phải Kiểm Kê Khí Nhà Kính Năm 2026.
2. Ranh Giới Kiểm Kê Và Số Lượng Cơ Sở
Ở cấp tổ chức, ranh giới tổ chức xác định những đơn vị và cơ sở được bao gồm trong kiểm kê theo cách tiếp cận hợp nhất đã lựa chọn.
Các cơ sở thuộc ranh giới kiểm kê cần được xem xét về hoạt động, nguồn phát thải và dữ liệu liên quan; nếu lập báo cáo cấp tổ chức, kết quả được tổng hợp theo ranh giới đã xác định.
Số lượng địa điểm chưa phản ánh toàn bộ mức độ phức tạp. Nếu các cơ sở có công nghệ, nhiên liệu và cách quản lý dữ liệu tương đồng, việc tổng hợp thường thuận lợi hơn trường hợp mỗi nơi vận hành theo quy trình riêng.
3. Đặc Điểm Nguồn Phát Thải Và Mức Độ Phức Tạp Khi Định Lượng
Không phải nguồn phát thải nào cũng cần cùng một loại dữ liệu và cách tính.
Chẳng hạn, phát thải từ đốt nhiên liệu có thể được định lượng dựa trên lượng tiêu thụ và hệ số phát thải phù hợp. Trong khi đó, một số quá trình công nghiệp có thể cần thêm thông tin về nguyên liệu, thành phần, sản lượng hoặc cân bằng vật chất.
Sự khác biệt này làm thay đổi thời gian thu thập thông tin, lựa chọn phương pháp và tính toán.
4. Phạm Vi Phát Thải Cần Đưa Vào Báo Cáo
Phạm vi phát thải cần được xác định theo yêu cầu áp dụng và mục đích sử dụng báo cáo. Khi áp dụng ISO 14064-1, doanh nghiệp cần xác định tiêu chí đánh giá tính có ý nghĩa, từ đó nhận diện các phát thải gián tiếp cần đưa vào kiểm kê.
Với phát thải trực tiếp và phát thải gián tiếp từ năng lượng nhập khẩu – điện, hơi, nhiệt hoặc làm mát đưa vào từ ngoài ranh giới tổ chức – thông tin thường có trong hồ sơ vận hành. Các nhóm phát thải gián tiếp khác có thể cần thông tin từ nhà cung cấp, đơn vị vận chuyển hoặc các bên trong chuỗi giá trị, làm tăng công việc thu thập và kiểm tra dữ liệu.
Tham khảo thêm cách phân loại Scope 1, 2, 3 theo GHG Protocol tại bài Báo Cáo Phát Thải Khí Nhà Kính: Phân Biệt Phạm Vi 1, 2, 3 để phân biệt với cách phân nhóm của ISO 14064-1.
5. Mức Độ Sẵn Sàng Và Chất Lượng Dữ Liệu
Mức độ sẵn sàng và chất lượng dữ liệu ảnh hưởng trực tiếp đến phần việc cần xử lý trước khi tính toán. Phần việc chuẩn bị có thể tăng khi:
- Thiếu số liệu trong một số thời kỳ;
- Dữ liệu chưa được tách theo từng cơ sở trong khi yêu cầu báo cáo cần thông tin ở cấp cơ sở.
- Đơn vị đo giữa các hồ sơ chưa thống nhất;
- Số liệu giữa hóa đơn và hồ sơ vận hành có chênh lệch;
- Dữ liệu dùng chung nhưng cần tách hoặc phân bổ theo ranh giới kiểm kê hoặc yêu cầu báo cáo.
Khi dữ liệu chưa đầy đủ hoặc chưa thống nhất, doanh nghiệp có thể cần thêm bước rà soát, đối chiếu, chuẩn hóa hoặc xác định cơ sở phân bổ trước khi tính toán.
Nếu đang áp dụng ISO 14001 hoặc ISO 50001, doanh nghiệp có thể tận dụng các hồ sơ môi trường và dữ liệu sử dụng, tiêu thụ năng lượng sẵn có. Những thông tin này cần được kiểm tra về kỳ dữ liệu, ranh giới và mức độ chi tiết trước khi sử dụng cho kiểm kê.
So Sánh Báo Giá Kiểm Kê Khí Nhà Kính Cần Kiểm Tra Những Gì?
Hai báo giá có mức phí khác nhau chưa chắc đang áp dụng cho cùng một phạm vi công việc.
Một đơn vị có thể thực hiện tính toán trên bộ dữ liệu doanh nghiệp đã chuẩn bị. Báo giá khác có thể bao gồm thêm khảo sát, hướng dẫn thu thập, rà soát số liệu và hoàn thiện báo cáo. Các nội dung này cần được làm rõ trước khi đối chiếu tổng phí.
| Nội dung cần kiểm tra | Điểm cần xác nhận |
| Yêu cầu áp dụng | Báo giá được xây dựng theo tiêu chuẩn, quy định hoặc yêu cầu nào của bên tiếp nhận? |
| Phạm vi thực hiện | Những cơ sở, hoạt động và nhóm phát thải nào thuộc phạm vi báo giá? |
| Kỳ kiểm kê | Báo giá áp dụng cho kỳ dữ liệu nào? |
| Trách nhiệm xử lý dữ liệu | Bên nào chịu trách nhiệm rà soát, chuẩn hóa, bổ sung hoặc xử lý dữ liệu? |
| Đầu ra | Doanh nghiệp nhận được những báo cáo, bảng tính và hồ sơ nào; bằng ngôn ngữ và biểu mẫu nào? |
| Xác minh | Chi phí xác minh độc lập đã được bao gồm hay báo giá riêng; phạm vi xác minh là gì? |
| Thuế và chi phí liên quan | Báo giá đã bao gồm thuế, khảo sát và đi lại chưa? |
| Điều kiện phát sinh | Việc bổ sung cơ sở, kỳ dữ liệu, yêu cầu đầu ra hoặc lượt làm việc được tính phí như thế nào? |
Doanh Nghiệp Cần Chuẩn Bị Gì Để Nhận Báo Giá Sát Thực Tế?
Thông tin ban đầu càng rõ, đơn vị thực hiện càng có cơ sở đánh giá khối lượng công việc. Nếu doanh nghiệp chỉ cung cấp tên ngành và quy mô chung, báo giá có thể phải dựa trên nhiều giả định và cần điều chỉnh sau khi khảo sát.
Trước khi yêu cầu báo giá, doanh nghiệp nên chuẩn bị:
- Số lượng và địa điểm các cơ sở cần thực hiện;
- Ngành nghề, sản phẩm và quy trình sản xuất chính;
- Kỳ kiểm kê dự kiến;
- Thông tin về điện, nhiên liệu sử dụng và các nguồn phát thải chính đã biết;
- Tình trạng dữ liệu hiện có;
- Mục đích sử dụng báo cáo;
- Thời hạn cần hoàn thành;
- Yêu cầu xác minh độc lập, nếu có.
Doanh nghiệp chưa cần tự nhận diện đầy đủ toàn bộ nguồn phát thải ở bước này. Những nội dung chưa rõ có thể được xác định thêm trong quá trình khảo sát và trao đổi phạm vi thực hiện.
Câu Hỏi Thường Gặp (FAQ)
| Câu hỏi | Trả lời |
| Tổng lượng phát thải lớn có đồng nghĩa chi phí kiểm kê cao hơn không? | Không nhất thiết. Tổng lượng phát thải và khối lượng công việc kiểm kê là hai vấn đề khác nhau. Doanh nghiệp có lượng phát thải lớn nhưng nguồn phát thải tập trung và dữ liệu đầy đủ có thể cần ít phần việc xử lý hơn trường hợp có nhiều nguồn phân tán hoặc dữ liệu cần rà soát, bổ sung. |
| Chi phí phần mềm hoặc thiết bị đo có nằm trong chi phí kiểm kê khí nhà kính không? | Tùy phạm vi triển khai. Phần mềm quản lý dữ liệu, thiết bị đo hoặc việc nâng cấp hệ thống theo dõi có thể là khoản đầu tư riêng nếu doanh nghiệp cần bổ sung để phục vụ việc thu thập và quản lý số liệu. Các hạng mục này nên được xác định riêng với chi phí thực hiện kiểm kê. |
| Doanh nghiệp đã kiểm kê ở kỳ trước có thể tận dụng hồ sơ cho kỳ tiếp theo không? | Có. Doanh nghiệp có thể kế thừa biểu mẫu, danh mục nguồn phát thải và phương pháp nếu vẫn phù hợp. Số liệu hoạt động phải được cập nhật cho kỳ kiểm kê mới; đồng thời cần rà soát hệ số phát thải và những thay đổi về cơ sở, hoạt động hoặc yêu cầu báo cáo. |
Doanh nghiệp cần dự toán chi phí kiểm kê khí nhà kính có thể gửi ARES Vietnam thông tin về cơ sở, kỳ kiểm kê, tình trạng dữ liệu và yêu cầu đầu ra để trao đổi phạm vi công việc và nhận báo giá phù hợp.
- Hotline: 085.3858.553
- Email: service@aresvietnam.vn
Tin liên quan
Dữ Liệu Phát Thải & CBAM: 5 Câu Hỏi Từ Thực Tế Nhà Máy
Đọc tiếp

Khó Khăn Khi Kiểm Kê Khí Nhà Kính: Doanh Nghiệp Cần Chuẩn Bị Dữ Liệu Gì?
Đọc tiếp
ARES Vietnam Đánh Giá Giám Sát ISO 45001:2018 Tại Công Ty TNHH A&J (Việt Nam)
Đọc tiếp
Kinh Doanh Xuất Nhập Khẩu Gạo Theo Nghị Định 365/2026/NĐ-CP: Doanh Nghiệp Cần Kiểm Soát Gì?
Đọc tiếp
ARES Vietnam Xác Minh Báo Cáo Khí Nhà Kính Theo ISO 14064-1:2018 Tại Công Ty TNHH Một Thành Viên May Công Nghiệp GE LAN (Việt Nam)
Đọc tiếp