

Thông Tư 64/2026/TT-BCT Có Hiệu Lực: Cơ Sở Sử Dụng Năng Lượng Trọng Điểm Cần Thực Hiện Gì?
Từ ngày 20/11/2026, Thông tư 64/2026/TT-BCT của Bộ Công Thương có hiệu lực, thay thế Thông tư 25/2020/TT-BCT. Văn bản quy định về việc lập kế hoạch, báo cáo sử dụng năng lượng tiết kiệm và hiệu quả, áp dụng mô hình quản lý năng lượng và thực hiện kiểm toán năng lượng.
Đối với cơ sở sử dụng năng lượng trọng điểm, việc xác định đúng nghĩa vụ, thời hạn và biểu mẫu là cơ sở để thực hiện đúng quy định. Bài viết tổng hợp những yêu cầu chính theo Thông tư 64/2026/TT-BCT, đồng thời hướng dẫn doanh nghiệp chuẩn bị hồ sơ, dữ liệu và phân công trách nhiệm thực hiện.
Cơ Sở Nào Thuộc Diện Áp Dụng Thông Tư 64/2026/TT-BCT?
Theo Điều 2 Thông tư 64/2026/TT-BCT, đối tượng áp dụng bao gồm cơ sở sử dụng năng lượng trọng điểm; cơ quan, đơn vị sử dụng ngân sách nhà nước hoặc một phần ngân sách nhà nước; tổ chức kiểm toán năng lượng và các chủ thể có liên quan.
Tiêu chí xác định cơ sở sử dụng năng lượng trọng điểm được quy định tại Điều 3 Nghị định 30/2026/NĐ-CP:
| Nhóm cơ sở | Ngưỡng tiêu thụ năng lượng hằng năm |
| Cơ sở sản xuất công nghiệp, nông nghiệp và đơn vị vận tải | Từ 1.000 TOE trở lên |
| Công trình xây dựng như văn phòng, cơ sở giáo dục, y tế, khách sạn, siêu thị, nhà hàng và các loại hình được quy định | Từ 500 TOE trở lên |
TOE (tấn dầu tương đương) là đơn vị dùng để quy đổi các dạng năng lượng về cùng cơ sở tính toán.
Đối với cơ sở sản xuất, doanh nghiệp cần tổng hợp các dạng năng lượng tiêu thụ tại cơ sở như điện, than, dầu, khí và quy đổi về TOE để đối chiếu với ngưỡng áp dụng.
Danh sách cơ sở sử dụng năng lượng trọng điểm được UBND cấp tỉnh phê duyệt và ban hành hằng năm.
Cơ Sở Trọng Điểm Phải Lập Kế Hoạch Và Báo Cáo Năng Lượng Khi Nào?
Theo Điều 4 Thông tư 64/2026/TT-BCT, cơ sở sử dụng năng lượng trọng điểm phải xây dựng kế hoạch và báo cáo thực hiện kế hoạch sử dụng năng lượng tiết kiệm và hiệu quả theo chu kỳ hằng năm và 5 năm.
Hai loại kế hoạch có phạm vi thực hiện khác nhau:
- Kế hoạch hằng năm: Xác định chỉ tiêu, giải pháp tiết kiệm năng lượng dự kiến triển khai trong năm, đồng thời đánh giá kết quả thực hiện của năm trước.
- Kế hoạch 5 năm: Xác định mục tiêu và giải pháp sử dụng năng lượng tiết kiệm, hiệu quả cho toàn giai đoạn, bao gồm các hoạt động đầu tư, cải tiến thiết bị và công nghệ phù hợp.
Thời Hạn Và Biểu Mẫu Báo Cáo
Khoản 4 Điều 4 quy định các mốc thời gian và biểu mẫu tương ứng như sau:
| Nội dung | Thời hạn | Đối tượng áp dụng | Biểu mẫu |
| Báo cáo tình hình tiêu thụ năng lượng năm N-1 | Trước 15/01 năm N | Cơ sở trọng điểm theo danh sách phê duyệt năm N-2; cơ quan, đơn vị sử dụng ngân sách nhà nước có mức tiêu thụ điện từ 100.000 kWh/năm | Mẫu 1.1 – Phụ lục I |
| Kế hoạch năm N và báo cáo thực hiện kế hoạch năm N-1 | Trước 30/04 hằng năm | Cơ sở sử dụng năng lượng trọng điểm | Mẫu 1.2–1.7 – Phụ lục I |
| Kế hoạch năm N và báo cáo thực hiện kế hoạch năm N-1 | Trước 30/04 hằng năm | Cơ quan, đơn vị sử dụng ngân sách nhà nước thuộc diện áp dụng | Mẫu 1.8 – Phụ lục I |
| Kế hoạch 5 năm và báo cáo thực hiện kế hoạch chu kỳ trước | Trước 30/04 của năm đầu chu kỳ 5 năm | Cơ sở sử dụng năng lượng trọng điểm | Mẫu 2.1–2.6 – Phụ lục II |
N là năm thực hiện báo cáo, tính theo năm dương lịch.
Với doanh nghiệp sản xuất công nghiệp, chế biến hoặc gia công sản phẩm nông nghiệp sử dụng Mẫu 1.2 cho kế hoạch năm và Mẫu 2.1 cho kế hoạch 5 năm.
Phương thức gửi báo cáo: Cơ sở, cơ quan, đơn vị thực hiện lập và gửi kế hoạch, báo cáo trên Hệ thống cơ sở dữ liệu sử dụng năng lượng quốc gia tại dataenergy.vn. UBND cấp tỉnh là cơ quan tiếp nhận theo quy định.
Mô Hình Quản Lý Năng Lượng Cần Đáp Ứng Yêu Cầu Gì?
Theo Điều 6 Thông tư 64/2026/TT-BCT, cơ sở sử dụng năng lượng trọng điểm phải áp dụng mô hình quản lý năng lượng nhằm theo dõi, kiểm soát và nâng cao hiệu quả sử dụng năng lượng.
Mô hình cần đáp ứng các nhóm yêu cầu chính:
- Chính sách và trách nhiệm: Công bố chính sách, mục tiêu sử dụng năng lượng tiết kiệm và hiệu quả; phân công trách nhiệm cho các bộ phận, cá nhân liên quan trong việc thực hiện các biện pháp theo kế hoạch đã lập.
- Nhân sự quản lý: Có người quản lý năng lượng đáp ứng tiêu chí theo khoản 1 Điều 35 Luật Sử dụng năng lượng tiết kiệm và hiệu quả.
- Đo lường và theo dõi: Duy trì hệ thống đo đếm đáp ứng tiêu chuẩn, bảo đảm tính chính xác của số liệu; thống kê mức tiêu thụ các dạng năng lượng hằng tháng. Đồng thời, xác định mức sử dụng năng lượng (SEC), thiết lập đường cơ sở, tính toán chỉ số hiệu suất năng lượng và lập bảng cân bằng năng lượng.
- Cải tiến và đào tạo: Lựa chọn, thực hiện các giải pháp quản lý và công nghệ nhằm sử dụng năng lượng tiết kiệm, hiệu quả; định kỳ tổ chức đào tạo, tập huấn cho người lao động.
Đáng lưu ý, khoản 2 Điều 6 quy định: Cơ sở mới có tên trong danh sách sử dụng năng lượng trọng điểm phải xây dựng và áp dụng mô hình quản lý năng lượng trong thời hạn một năm kể từ ngày UBND cấp tỉnh ban hành quyết định.
Tình hình áp dụng mô hình được báo cáo thông qua báo cáo thực hiện kế hoạch sử dụng năng lượng hằng năm trên hệ thống dữ liệu quốc gia.
Kiểm Toán Năng Lượng Phải Thực Hiện Như Thế Nào?
Theo Điều 8 Thông tư 64/2026/TT-BCT, cơ sở sử dụng năng lượng trọng điểm có trách nhiệm thực hiện kiểm toán năng lượng định kỳ 3 năm một lần.
Hoạt động này nhằm đánh giá hiện trạng sử dụng năng lượng, xác định tiềm năng tiết kiệm và đề xuất các giải pháp cải thiện hiệu quả vận hành.
Chu Kỳ Và Thời Hạn Kiểm Toán
| Trường hợp | Chu kỳ/thời hạn |
| Kiểm toán năng lượng định kỳ | 3 năm/lần |
| Cơ sở mới có tên trong danh sách trọng điểm | Trong 1 năm kể từ ngày UBND cấp tỉnh ban hành quyết định, phải hoàn thành và gửi báo cáo kiểm toán |
| Gửi báo cáo kiểm toán sau khi phát hành | Trong 30 ngày kể từ ngày phát hành báo cáo |
Nội Dung Và Yêu Cầu Đối Với Báo Cáo Kiểm Toán
Theo khoản 2 Điều 8 và Phụ lục III, báo cáo kiểm toán năng lượng cần thể hiện các nội dung chính:
- Khảo sát và thu thập dữ liệu: Kiểm tra hệ thống sử dụng năng lượng, thu thập số liệu vận hành và kết quả đo lường tại cơ sở.
- Phân tích hiệu quả sử dụng năng lượng: Tính toán cường độ năng lượng hoặc mức sử dụng năng lượng (SEC), lập sơ đồ cân bằng năng lượng và đánh giá hiệu quả sử dụng năng lượng.
- Xác định tiềm năng và đề xuất giải pháp: Phân tích các cơ hội tiết kiệm năng lượng, đề xuất phương án cải tiến và đánh giá hiệu quả đầu tư để cơ sở xem xét triển khai.
Báo cáo được gửi bằng văn bản giấy hoặc văn bản điện tử đến UBND cấp tỉnh thông qua dataenergy.vn.
Trường hợp báo cáo chưa bảo đảm chất lượng, UBND cấp tỉnh hướng dẫn cơ sở bổ sung theo Phụ lục III. Cơ sở có trách nhiệm hoàn thiện và gửi lại báo cáo kiểm toán năng lượng cho UBND cấp tỉnh.
Doanh Nghiệp Cần Chuẩn Bị Gì Để Đáp Ứng Thông Tư 64/2026/TT-BCT?
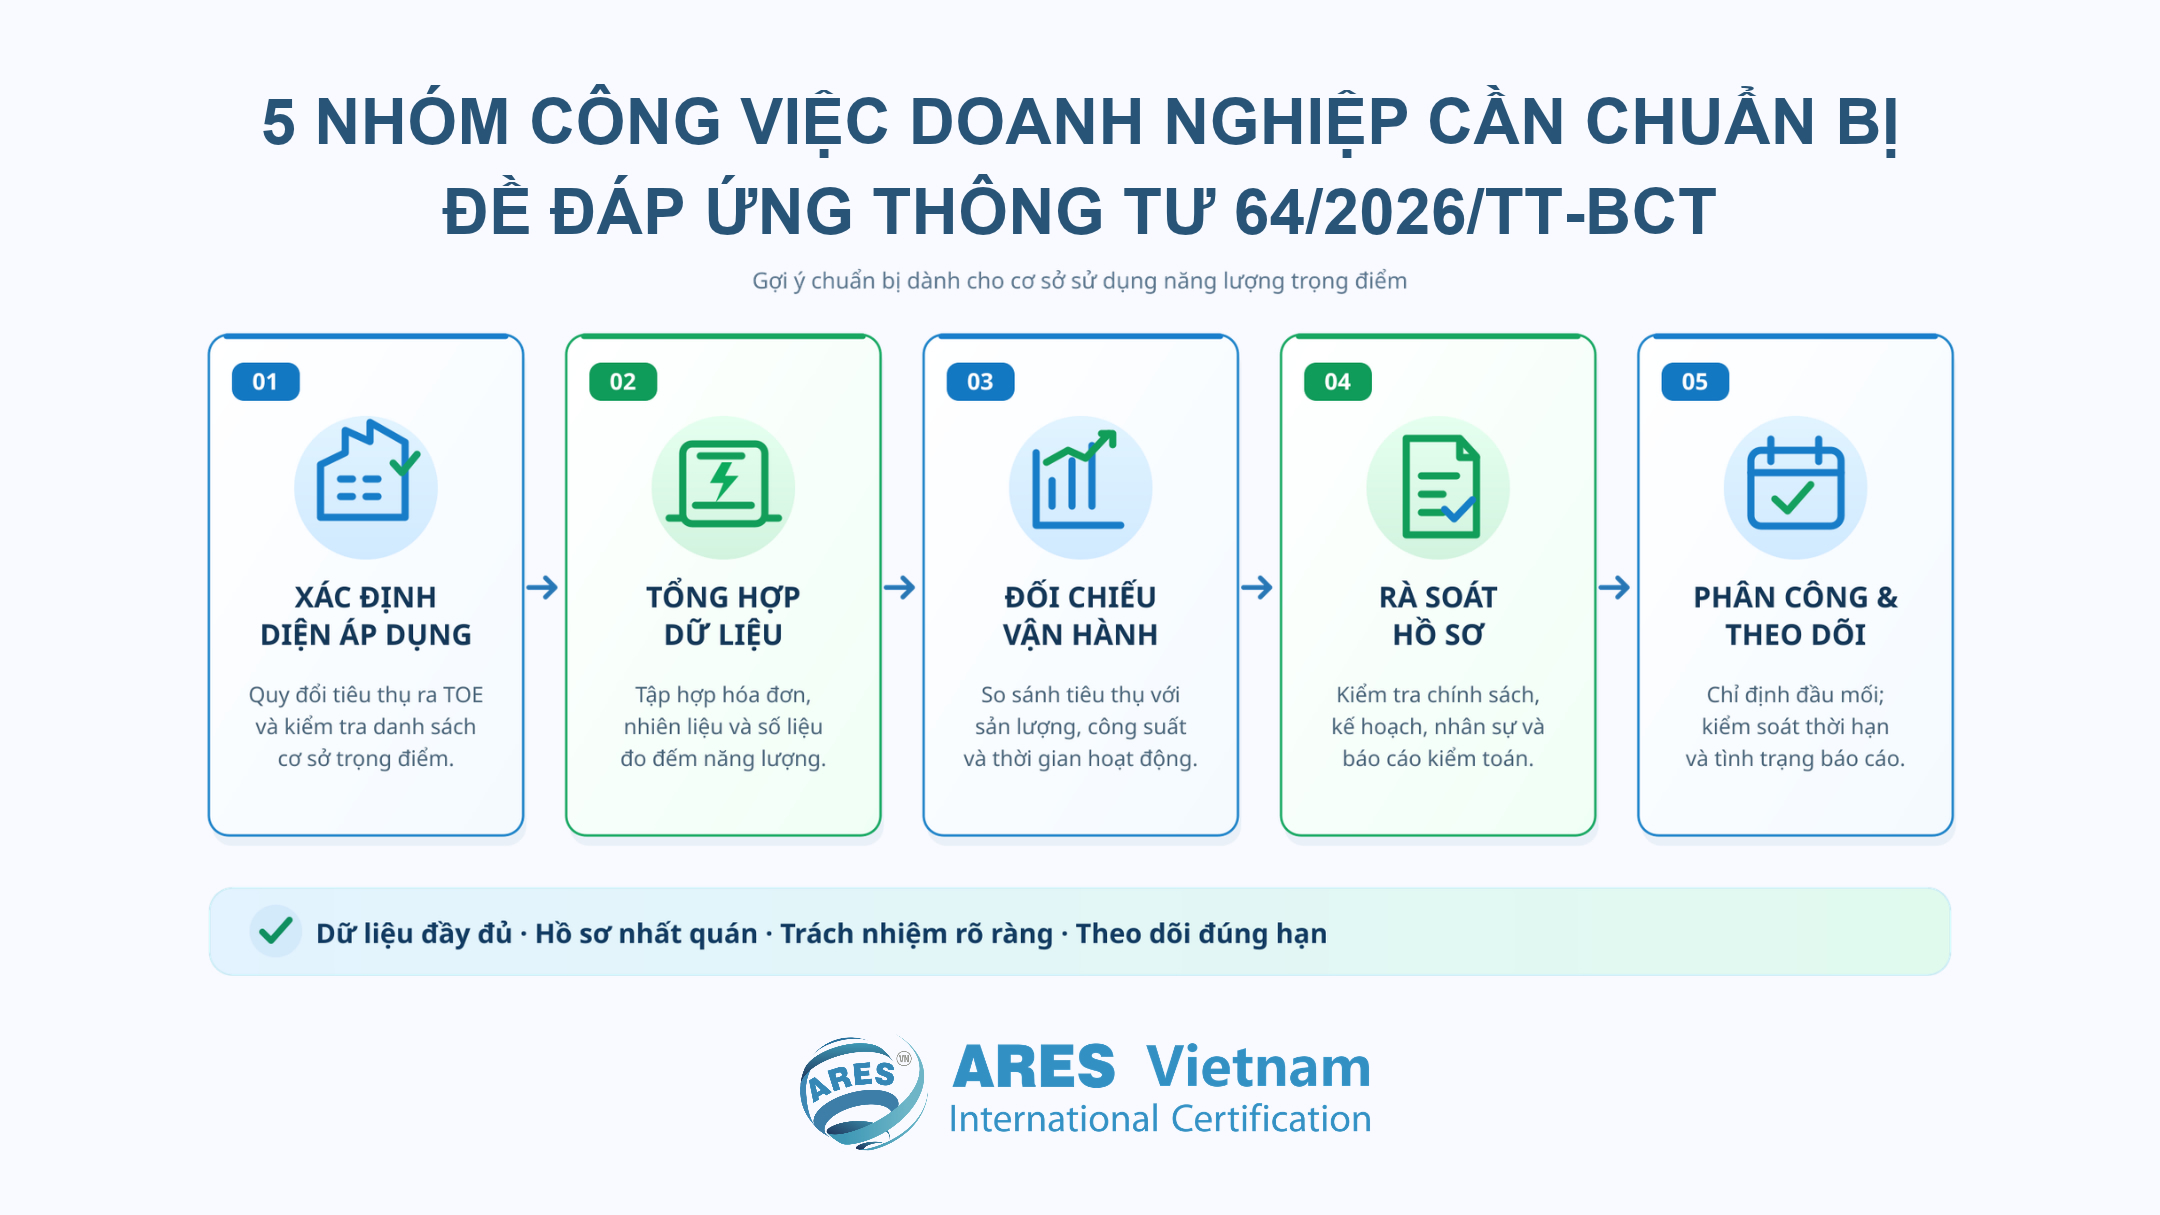
Để chủ động thực hiện các yêu cầu của Thông tư 64/2026/TT-BCT, doanh nghiệp nên rà soát theo 5 nhóm công việc sau:
☐ 1. Xác định phạm vi và tình trạng áp dụng
Tổng hợp mức tiêu thụ năng lượng quy đổi TOE để đối chiếu với ngưỡng tương ứng; kiểm tra danh sách cơ sở sử dụng năng lượng trọng điểm do UBND cấp tỉnh ban hành và xác định các cơ sở thuộc phạm vi quản lý.
☐ 2. Tổng hợp dữ liệu tiêu thụ năng lượng
Tập hợp hóa đơn điện, chứng từ nhiên liệu và số liệu đo đếm theo từng kỳ; kiểm tra tính đầy đủ, nhất quán của dữ liệu trước khi lập báo cáo.
☐ 3. Đối chiếu dữ liệu sản xuất và vận hành
Kiểm tra sản lượng, thời gian vận hành và thay đổi công suất để đánh giá sự tương ứng với mức tiêu thụ năng lượng, nhận diện các số liệu bất thường cần xác minh.
☐ 4. Rà soát hồ sơ quản lý năng lượng
Kiểm tra chính sách, mục tiêu, hồ sơ phân công nhân sự, kế hoạch sử dụng năng lượng và báo cáo kiểm toán gần nhất; xác định những tài liệu cần cập nhật hoặc bổ sung.
☐ 5. Phân công trách nhiệm và theo dõi thời hạn
Xác định đầu mối thu thập, kiểm tra và phê duyệt dữ liệu; thiết lập lịch thực hiện các nghĩa vụ và kiểm tra tình trạng tài khoản trên hệ thống dữ liệu quốc gia.
ISO 50001 Hỗ Trợ Doanh Nghiệp Quản Lý Năng Lượng Như Thế Nào?
ISO 50001:2018 là tiêu chuẩn quốc tế quy định các yêu cầu đối với hệ thống quản lý năng lượng, giúp doanh nghiệp tích hợp quản lý năng lượng vào hoạt động điều hành và cải tiến kết quả thực hiện năng lượng một cách có hệ thống.
Việc áp dụng ISO 50001 mang lại những giá trị thiết thực:
- Hỗ trợ ra quyết định: Phân tích dữ liệu tiêu thụ, xác định cơ hội tiết kiệm năng lượng và ưu tiên các giải pháp đầu tư có hiệu quả.
- Tăng cường kiểm soát vận hành: Lồng ghép các yêu cầu về hiệu quả năng lượng vào hoạt động sản xuất, bảo trì và mua sắm thiết bị.
- Đánh giá kết quả cải tiến: Theo dõi mức độ cải thiện hiệu quả sử dụng năng lượng, làm cơ sở điều chỉnh các biện pháp quản lý và vận hành.
Cần lưu ý, Thông tư 64/2026/TT-BCT không bắt buộc cơ sở sử dụng năng lượng trọng điểm phải có chứng nhận ISO 50001. Đồng thời, việc áp dụng hoặc đạt chứng nhận theo tiêu chuẩn này không thay thế các nghĩa vụ pháp lý hiện hành.
Câu Hỏi Thường Gặp (FAQ)
| Câu hỏi | Trả lời |
| 1. Báo cáo kiểm toán năng lượng phát hành trước ngày 20/11/2026 có còn giá trị không? | Có. Theo khoản 3 Điều 12, báo cáo phát hành trước ngày Thông tư có hiệu lực vẫn có giá trị 3 năm kể từ ngày ban hành. |
| 2. Cơ sở có được điều chỉnh kế hoạch sử dụng năng lượng khi thay đổi hoạt động sản xuất không? | Có. Điểm d khoản 4 Điều 4 cho phép điều chỉnh kế hoạch khi có thay đổi đáng kể theo quy định, bao gồm phương thức sản xuất, nhiên liệu hoặc kế hoạch sửa chữa. |
Kết Luận
Việc chủ động rà soát và thực hiện các yêu cầu của Thông tư 64/2026/TT-BCT giúp cơ sở sử dụng năng lượng trọng điểm hạn chế thiếu sót trong quá trình tuân thủ, đồng thời nâng cao tính nhất quán trong công tác quản lý năng lượng.
ARES Vietnam cung cấp dịch vụ đánh giá và chứng nhận hệ thống quản lý năng lượng theo ISO 50001:2018, giúp doanh nghiệp xác nhận sự phù hợp của hệ thống với các yêu cầu của tiêu chuẩn. Quý Doanh nghiệp có thể liên hệ ARES Vietnam để tìm hiểu chương trình chứng nhận phù hợp với nhu cầu thực tế.
Tin liên quan
Dự Án Xanh Là Gì? Tiêu Chí Xác Định Theo Quyết Định 46/2026/QĐ-TTg
Đọc tiếp

ARES Vietnam Đánh Giá Giám Sát ISO 9001 – ISO 14001 – ISO 45001 Tại Công Ty TNHH ELECO Việt Nam
Đọc tiếp
ARES Vietnam Trao Chứng Nhận ISO 9001 – ISO 14001 – ISO 45001 Tại Công Ty TNHH ELECO Việt Nam
Đọc tiếp
Truy Xuất Nguồn Gốc Sản Phẩm, Hàng Hóa Theo Nghị Định 372/2026/NĐ-CP: Doanh Nghiệp Cần Chuẩn Bị Gì?
Đọc tiếp
Quy Trình Thu Hồi Sản Phẩm Theo ISO 9001 Và ISO 22000: Doanh Nghiệp Cần Chuẩn Bị Gì?
Đọc tiếp