第64/2026/TT-BCT号通知生效:重点能源使用单位需要开展哪些工作?
自2026年11月20日起,越南工贸部发布的第64/2026/TT-BCT号通知正式生效,并取代第25/2020/TT-BCT号通知。该文件规定了节约和高效使用能源计划的制定与执行情况报告、能源管理模式的实施以及能源审计等事项。
对于重点能源使用单位,准确识别适用义务、申报期限和相关表格,是依法履行能源管理责任的重要基础。本文梳理第64/2026/TT-BCT号通知的主要要求,并说明企业应如何准备资料、整理能源数据和落实内部职责分工。
哪些单位适用第64/2026/TT-BCT号通知?
根据第64/2026/TT-BCT号通知第2条,适用对象包括重点能源使用单位、全部或部分使用国家预算资金的机关和单位、能源审计机构,以及其他相关主体。
重点能源使用单位的认定标准由第30/2026/NĐ-CP号法令第3条规定:
| 单位类别 | 年度能源消耗量门槛 |
|---|---|
| 工业、农业生产设施及运输单位 | 1,000 TOE及以上 |
| 办公楼、教育和医疗机构、酒店、超市、餐厅及其他规定类型的建筑物 | 500 TOE及以上 |
TOE(吨油当量)是将不同类型能源换算为统一计量基准的单位。
对于生产型企业,应汇总生产设施使用的电力、煤炭、油品、燃气等能源消耗量,换算为TOE后,与相应门槛进行对照。
重点能源使用单位名单由省级人民委员会每年批准并公布。
重点能源使用单位何时需要制定计划并提交能源报告?
根据第64/2026/TT-BCT号通知第4条,重点能源使用单位必须按照年度和5年周期,制定节约和高效使用能源计划,并提交计划执行情况报告。
两类计划的实施范围有所不同:
- 年度计划: 确定当年拟实施的节能指标和措施,同时评估上一年度的执行成果。
- 5年计划: 制定整个5年周期的节能目标和实施措施,包括适当的设备投资、设备改造和技术升级。
申报期限与相关表格
第4条第4款规定的主要期限和表格如下:
| 申报内容 | 期限 | 适用对象 | 表格 |
| N-1年度能源消耗情况报告 | N年1月15日前 | 列入N-2年度批准名单的重点能源使用单位;年用电量达到100,000 kWh的国家预算资金使用机关和单位 | 附录I,表格1.1 |
| N年度计划及N-1年度计划执行情况报告 | 每年4月30日前 | 重点能源使用单位 | 附录I,表格1.2—1.7 |
| N年度计划及N-1年度计划执行情况报告 | 每年4月30日前 | 符合适用条件的国家预算资金使用机关和单位 | 附录I,表格1.8 |
| 5年计划及上一周期计划执行情况报告 | 5年周期首年的4月30日前 | 重点能源使用单位 | 附录II,表格2.1—2.6 |
N为申报年度,按公历年计算。
工业生产企业及农产品加工企业的年度计划使用表格1.2,5年计划使用表格2.1。
报告提交方式: 相关设施、机关和单位应通过国家能源使用数据库系统(dataenergy.vn)制定并提交计划与报告,由省级人民委员会按照规定接收。
能源管理模式需要满足哪些要求?
根据第64/2026/TT-BCT号通知第6条,重点能源使用单位必须实施能源管理模式,以持续监测、控制和提升能源使用效率。
能源管理模式应涵盖以下主要内容:
- 能源政策与责任分工: 公布节约和高效使用能源的政策与目标,明确相关部门和人员的职责,确保已制定计划中的措施得到落实。
- 能源管理人员: 配备符合《节约和高效使用能源法》第35条第1款规定条件的能源管理人员。
- 计量与监测: 维持符合相关标准的计量系统,确保数据准确,并按月统计各类能源消耗量。同时,计算单位能源消耗量(SEC)、建立能源基线、计算能源绩效指标并编制能源平衡表。
- 改进与培训: 选择并实施适当的管理措施和技术方案,以提升能源使用效率;定期组织员工培训。
需要特别注意的是,根据第6条第2款, 新列入重点能源使用单位名单的设施,必须自省级人民委员会发布相关决定之日起1年内,建立并实施能源管理模式。
能源管理模式的实施情况,应通过国家数据库系统中的年度能源使用计划执行情况报告进行申报。
能源审计应如何开展?
根据第64/2026/TT-BCT号通知第8条,重点能源使用单位有责任每3年开展1次定期能源审计。
能源审计旨在评估当前能源使用状况、识别节能潜力,并提出提高运行效率的改进措施。
能源审计周期与期限
| 适用情形 |
周期/期限 |
| 定期能源审计 | 每3年1次 |
| 新列入重点能源使用单位名单的设施 | 自省级人民委员会发布相关决定之日起1年内完成能源审计并提交报告 |
| 能源审计报告出具后 | 自报告出具之日起30天内提交 |
能源审计报告的内容与要求
根据第8条第2款及附录III,能源审计报告应包括以下主要内容:
- 现场调查与数据收集: 检查能源使用系统,收集设施运行数据和测量结果。
- 能源使用效率分析: 计算能源强度或单位能源消耗量(SEC),绘制能源平衡图,并评估能源使用效率。
- 节能潜力与改进建议: 分析节能机会、提出改进方案,并评估相关投资效益,供企业选择实施。
能源审计报告可采用纸质或电子文件形式,通过dataenergy.vn提交省级人民委员会。
如果报告质量未达到规定要求,省级人民委员会将依据附录III指导设施补充完善。相关设施应完成修改并重新提交能源审计报告。
企业需要做好哪些准备,以满足第64/2026/TT-BCT号通知的要求?
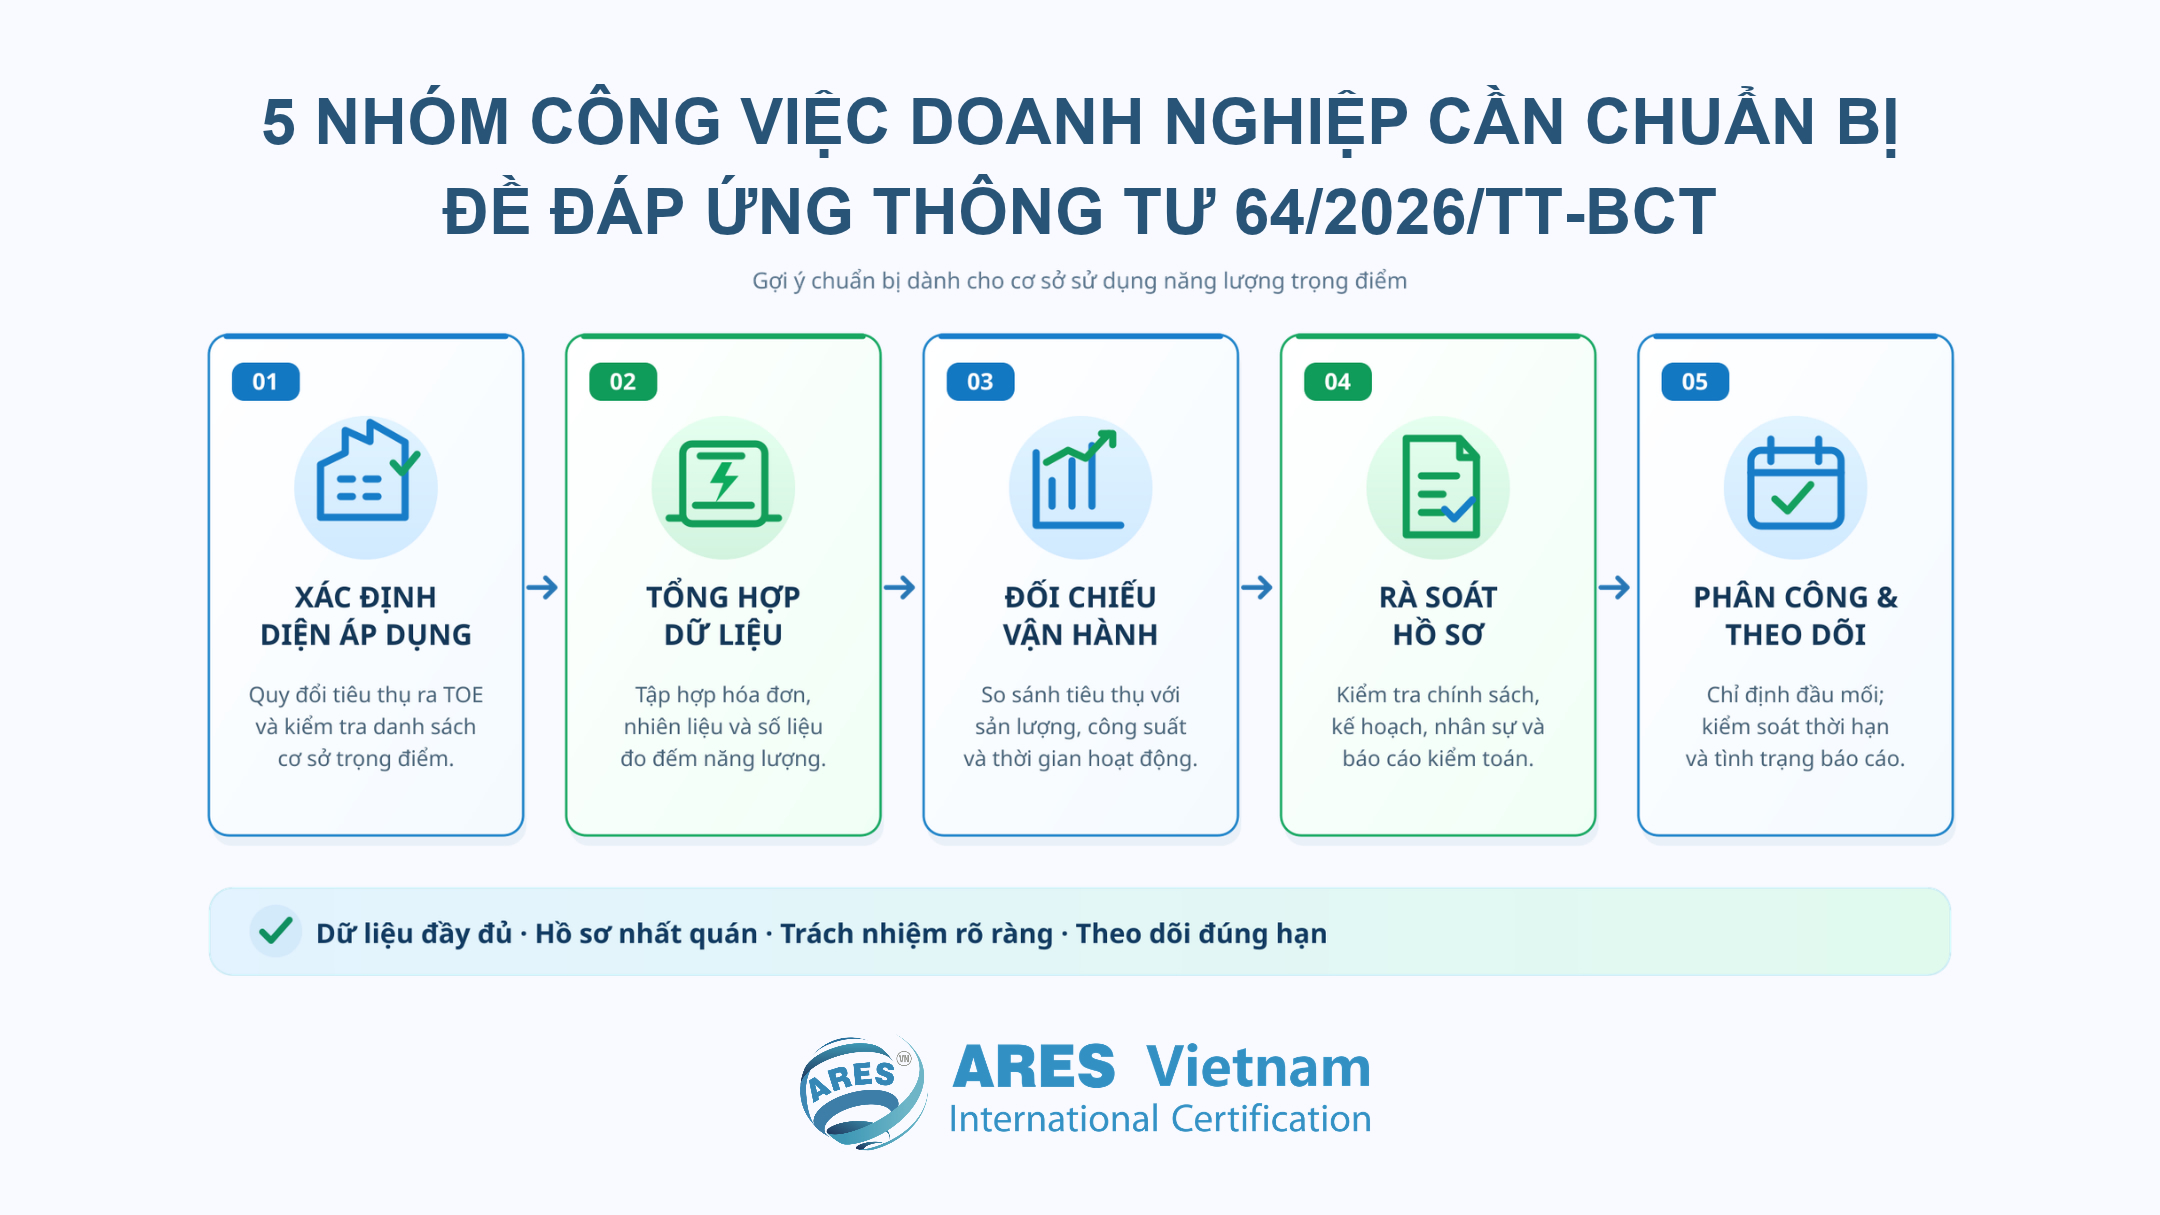
为主动落实第64/2026/TT-BCT号通知的相关要求,建议企业从以下5个方面进行检查:
☐ 1. 确认适用范围及名单状态
汇总能源消耗量并换算为TOE,与相应门槛进行对照;同时查询省级人民委员会公布的重点能源使用单位名单,确认哪些生产经营设施属于适用范围。
☐ 2. 汇总能源消耗数据
收集各期电费账单、燃料使用凭证及计量记录。在编制报告前,核实数据的完整性和一致性。
☐ 3. 核对生产和运行数据
检查产量、设备运行时间及产能变化,分析这些数据与能源消耗量是否相符,并识别需要进一步核实的异常数据
☐ 4. 检查能源管理文件
核查能源政策、目标、人员职责分工记录、能源使用计划及最近一次能源审计报告,确定需要更新或补充的文件。
☐ 5. 明确责任并跟踪申报期限
指定负责数据收集、核查和审批的人员,制定各项法定义务的执行时间表,并检查国家能源使用数据库系统账户的使用状态。
ISO 50001如何帮助企业开展能源管理?
ISO 50001:2018是规定能源管理体系要求的国际标准,可帮助企业将能源管理融入日常经营活动,并通过系统化方法持续改善能源绩效。
实施ISO 50001可为企业带来以下实际价值:
- 支持管理决策: 分析能源消耗数据、识别节能机会,并优先选择具有良好投资效益的改进方案。
- 加强运行控制: 将能源效率要求融入生产、设备维护及设备采购等活动。
- 评估改进成果: 跟踪能源使用效率的提升情况,为调整管理和运行措施提供依据。
需要强调的是,第64/2026/TT-BCT号通知并未强制要求重点能源使用单位取得ISO 50001认证。同时,实施ISO 50001或取得相关认证,也不能替代企业现行的法定义务。
常见问题(FAQ)
| 问题 | 回答 |
| 1. 2026年11月20日之前出具的能源审计报告是否仍然有效? | 有效。根据第12条第3款,在本通知生效前出具的能源审计报告,自出具之日起仍具有3年的有效期。 |
| 2. 生产活动发生变化时,企业是否可以调整能源使用计划? | 可以。根据第4条第4款d项,在生产方式、燃料或维修计划等发生符合规定的重大变化时,可以调整相关计划。 |
结论
主动检查并落实第64/2026/TT-BCT号通知的相关要求,有助于重点能源使用单位减少合规管理中的疏漏,并提高能源管理工作的规范性与一致性。
越南亚瑞仕提供依据ISO 50001:2018开展的能源管理体系评估与认证服务,帮助企业确认其管理体系符合相关标准要求。欢迎有需求的企业联系越南亚瑞仕,了解符合实际需求的认证方案
相关新闻