

CBAM Của EU Ảnh Hưởng Như Thế Nào Đến Doanh Nghiệp Sản Xuất Tại Việt Nam?
Từ ngày 01/01/2026, Cơ chế điều chỉnh biên giới carbon của EU (CBAM) bước vào giai đoạn chính thức, gắn nghĩa vụ carbon của một số hàng hóa nhập khẩu với lượng phát thải phát sinh trong quá trình sản xuất. Bên khai báo CBAM được cấp phép tại EU có trách nhiệm khai báo và nộp số chứng chỉ tương ứng theo quy định.
Trong vai trò nhà sản xuất ngoài EU, doanh nghiệp tại Việt Nam không trực tiếp thực hiện nghĩa vụ mua và nộp chứng chỉ CBAM. Tuy nhiên, khi cung cấp hàng hóa thuộc phạm vi liên quan, nhà máy có thể phải đáp ứng yêu cầu về thông tin phát thải, bố trí nguồn lực và phối hợp với khách hàng, nhà cung cấp. Bài viết làm rõ các tác động này và những nội dung doanh nghiệp cần chuẩn bị.
Doanh Nghiệp Sản Xuất Nào Tại Việt Nam Cần Quan Tâm Đến CBAM?
Mức độ liên quan đến CBAM phụ thuộc vào loại hàng hóa, mã CN và vị trí của doanh nghiệp trong chuỗi cung ứng.
1. Sáu Lĩnh Vực Có Hàng Hóa Thuộc Phạm Vi CBAM
CBAM hiện áp dụng với một số hàng hóa thuộc các lĩnh vực:
| Lĩnh vực | Nội dung cần kiểm tra |
| Xi măng | Loại hàng hóa và mã CN tương ứng |
| Sắt và thép | Sản phẩm sắt, thép và sản phẩm liên quan thuộc danh mục |
| Nhôm | Loại nhôm và sản phẩm nhôm thuộc phạm vi |
| Phân bón | Loại phân bón và hàng hóa liên quan |
| Điện | Trường hợp điện được nhập khẩu vào EU |
| Hydro | Hydro thuộc mã hàng hóa được quy định |
Doanh nghiệp hoạt động trong các lĩnh vực trên không có nghĩa mọi sản phẩm đều thuộc CBAM. Phạm vi cần được xác định theo từng loại hàng hóa và mã CN trong danh mục của EU.
2. Nhà Sản Xuất Hàng Hóa CBAM Tại Việt Nam
Nhóm cần quan tâm trực tiếp là các cơ sở tại Việt Nam sản xuất hàng hóa thuộc phạm vi CBAM được nhập khẩu vào EU, dù bán trực tiếp hay thông qua đơn vị trung gian. Dữ liệu phát thải được sử dụng cho CBAM gắn với cơ sở thực tế sản xuất hàng hóa, kể cả khi hàng đi qua công ty thương mại, công ty mẹ hoặc đơn vị trung gian.
3. Nhà Cung Cấp Tiền Chất Cũng Có Thể Liên Quan
Doanh nghiệp có thể được yêu cầu cung cấp thông tin nếu sản phẩm của mình được sử dụng làm tiền chất theo CBAM để sản xuất hàng hóa khác thuộc phạm vi CBAM. Trường hợp này có thể xảy ra dù doanh nghiệp không trực tiếp xuất khẩu thành phẩm sang EU.
Mức độ liên quan phụ thuộc vào loại tiền chất, hàng hóa ở công đoạn sau và phương pháp tính phát thải áp dụng.
CBAM Tác Động Đến Doanh Nghiệp Sản Xuất Việt Nam Như Thế Nào?
Với nhà máy sản xuất hàng hóa liên quan đến CBAM, tác động có thể xuất hiện ở bốn khía cạnh:
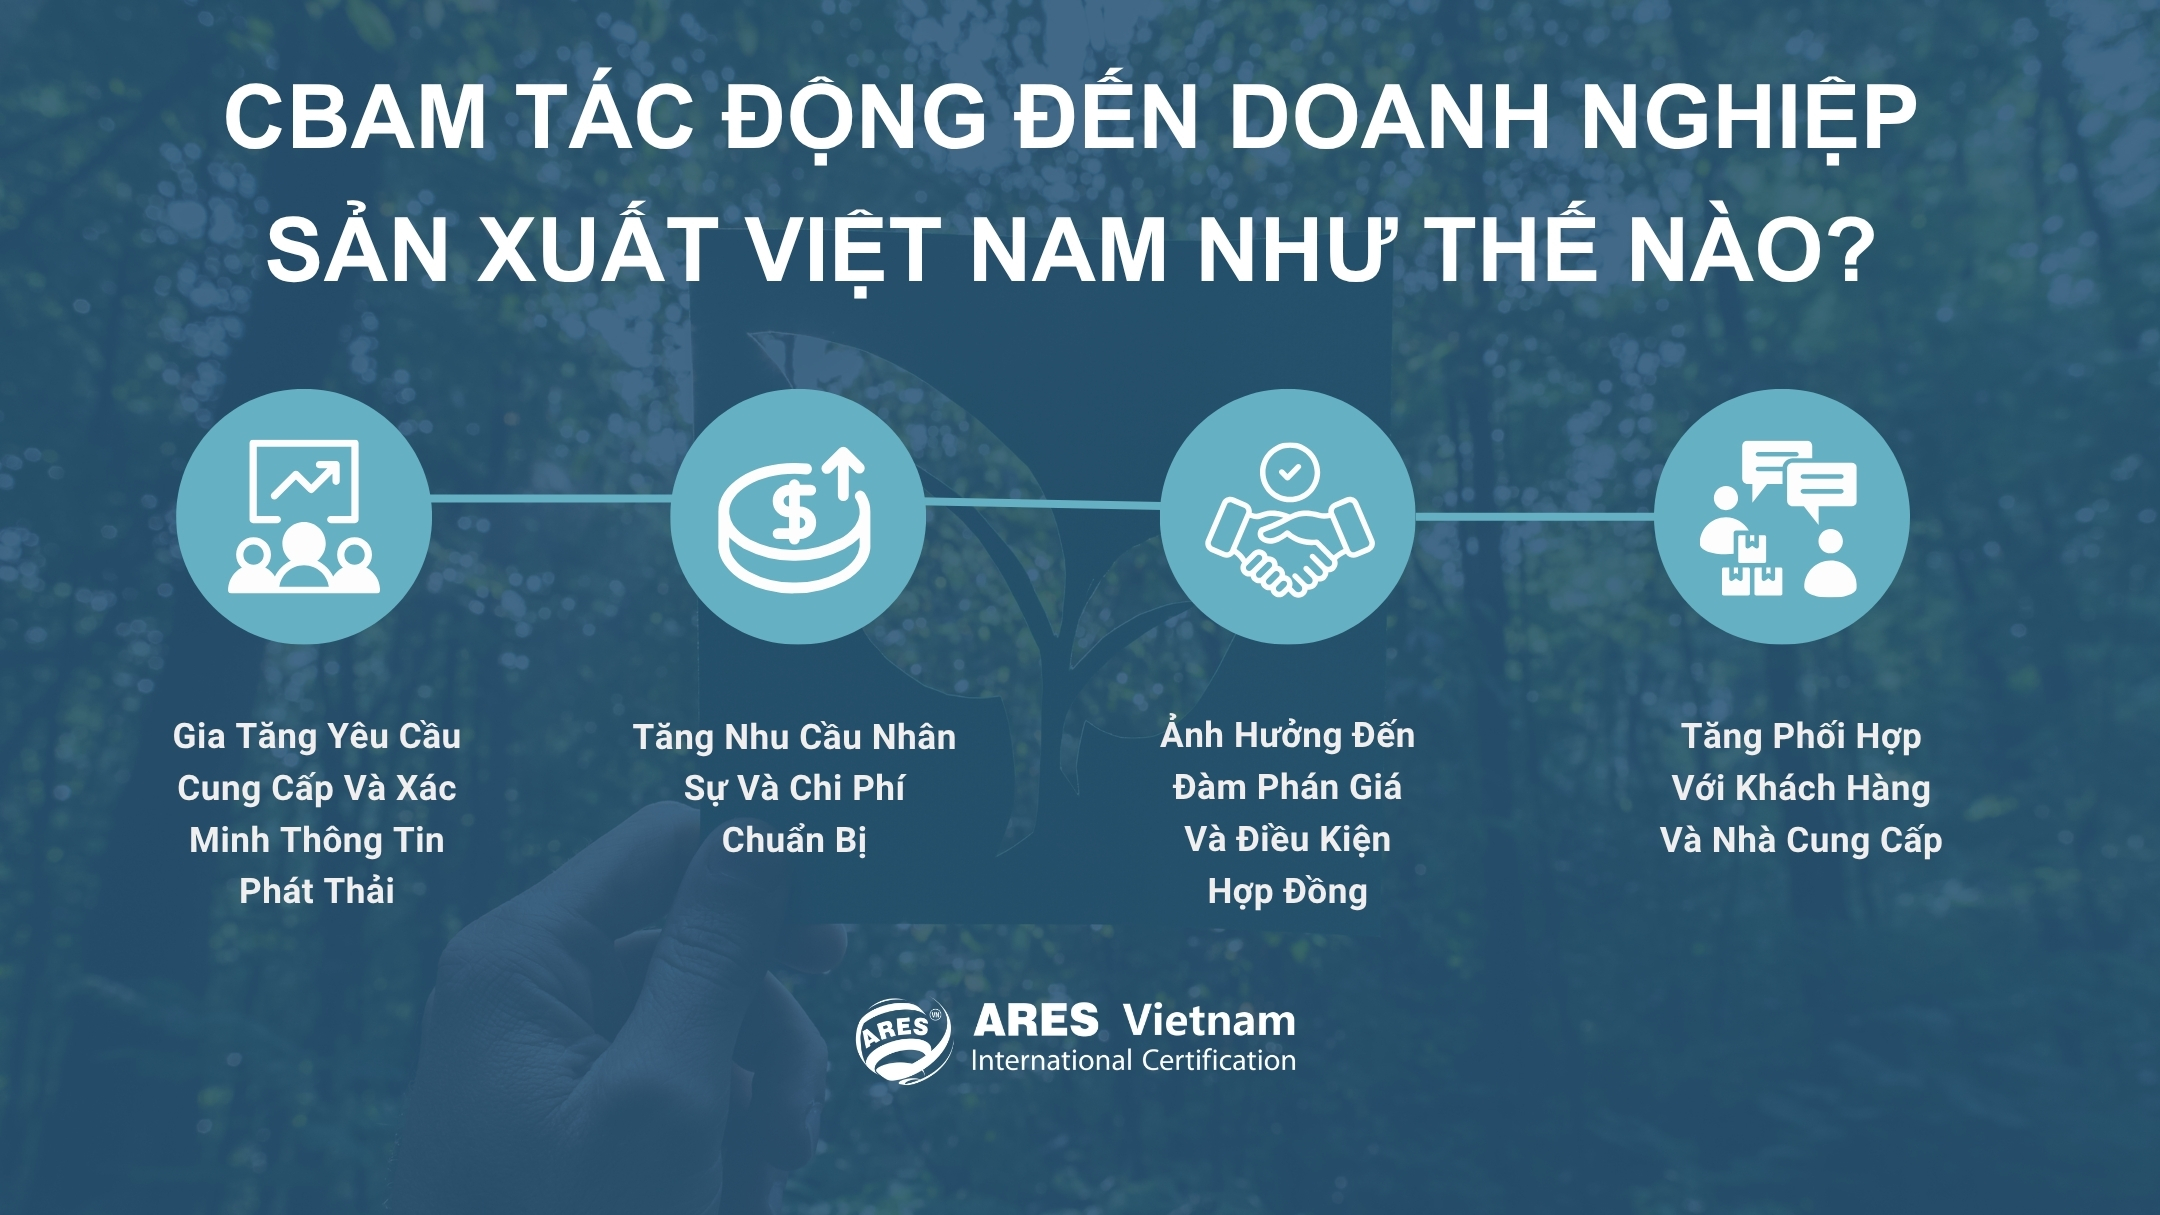
1. Gia Tăng Yêu Cầu Cung Cấp Và Xác Minh Thông Tin Phát Thải
Khách hàng EU có thể yêu cầu thông tin phát thải theo cơ sở, hàng hóa và quá trình sản xuất. Báo cáo kiểm kê khí nhà kính toàn doanh nghiệp chưa chắc đáp ứng đủ; nhà máy có thể cần bổ sung hoặc phân bổ số liệu theo phương pháp CBAM.
Khi sử dụng số liệu phát thải thực tế để khai báo CBAM, kết quả phải được xác minh bởi tổ chức được cơ quan công nhận quốc gia của một nước thành viên EU công nhận cho hoạt động xác minh CBAM, với phạm vi phù hợp. Số liệu tính toán cần truy xuất được về phương pháp, dữ liệu đầu vào và hồ sơ nguồn.
2. Tăng Nhu Cầu Nhân Sự Và Chi Phí Chuẩn Bị
Nhà máy có thể cần bố trí nhân sự để tổng hợp hồ sơ, kiểm tra số liệu, tính toán và phối hợp xác minh. Việc bổ sung thiết bị đo hoặc công cụ quản lý phụ thuộc vào yêu cầu áp dụng và khả năng đáp ứng của hệ thống hiện có.
Chi phí chuẩn bị tại nhà máy khác với chi phí mua chứng chỉ CBAM của bên khai báo tại EU. Doanh nghiệp nên rà soát những nội dung còn thiếu trước khi quyết định đầu tư.
3. Ảnh Hưởng Đến Đàm Phán Giá Và Điều Kiện Hợp Đồng
Chi phí CBAM phía nhập khẩu có thể được khách hàng cân nhắc khi đàm phán giá mua. Mức độ ảnh hưởng đến nhà sản xuất Việt Nam phụ thuộc vào hàng hóa, kết quả xác định phát thải và thỏa thuận thương mại.
Các bên cần làm rõ trách nhiệm cung cấp thông tin, thời hạn, cách xử lý sai lệch và phân bổ chi phí. Nhà sản xuất không mặc nhiên phải chịu toàn bộ chi phí CBAM.
4. Tăng Phối Hợp Với Khách Hàng Và Nhà Cung Cấp
Với nguyên liệu đầu vào được tính là tiền chất theo CBAM, nhà máy có thể cần thông tin phát thải từ cơ sở sản xuất chúng. Thông tin thiếu hoặc đến chậm có thể ảnh hưởng đến tiến độ và cách xác định phát thải của hàng hóa.
Khi bán qua công ty thương mại hoặc công ty mẹ, cần thống nhất đầu mối, nội dung và thời hạn trao đổi để chuyển đúng yêu cầu của khách hàng EU đến nhà máy, đồng thời bảo vệ thông tin sản xuất nhạy cảm.
Doanh Nghiệp Cần Chuẩn Bị Gì Để Đáp Ứng Yêu Cầu CBAM?
Sau khi xác định hàng hóa liên quan và phương án tính phát thải theo CBAM, doanh nghiệp nên rà soát dữ liệu cần sử dụng, nguồn cung cấp và thông tin còn thiếu theo các bước sau:
1. Xác Định Các Nhóm Dữ Liệu Cần Sử Dụng
Phạm vi dữ liệu phụ thuộc vào loại hàng hóa và phương pháp CBAM áp dụng. Tại nhà máy, có thể bắt đầu rà soát theo bốn nhóm:
| Nhóm dữ liệu | Nội dung cần xác định |
| Sản xuất | Sản phẩm, sản lượng, quá trình sản xuất và kỳ theo dõi |
| Năng lượng và phát thải | Nhiên liệu, nguyên liệu liên quan đến phát thải quá trình; điện, nhiệt và các thông số cần theo dõi theo phương pháp áp dụng |
| Tiền chất | Khối lượng tiền chất liên quan và thông tin phát thải cần sử dụng |
| Tính toán | Hệ số, phương pháp và cơ sở phân bổ |
Đây là khung rà soát, không phải danh mục cố định cho mọi nhà máy. Chỉ những dữ liệu nằm trong phạm vi tính toán của hàng hóa liên quan mới cần được đưa vào hệ thống CBAM.
2. Lựa Chọn Nguồn Dữ Liệu Phù Hợp
Một chỉ tiêu có thể xuất hiện trong ERP, báo cáo sản xuất, kho hoặc kế toán. Nguồn sử dụng cho CBAM cần được lựa chọn dựa trên độ chính xác, độ tin cậy và sự phù hợp với phương pháp giám sát.
Khi các nguồn có chênh lệch, cần đối chiếu hồ sơ, xác định nguyên nhân và ghi nhận cách xử lý trước khi đưa số liệu vào tính toán.
3. Phân Công Đầu Mối Theo Dữ Liệu Đang Quản Lý
Trách nhiệm nên gắn với bộ phận đang tạo hoặc quản lý từng nguồn dữ liệu. Sản lượng có thể do bộ phận sản xuất quản lý; số liệu điện, nhiên liệu thuộc kỹ thuật hoặc năng lượng; thông tin tiền chất có thể nằm ở mua hàng hoặc bộ phận phụ trách nhà cung cấp.
Doanh nghiệp có thể bố trí một đầu mối tổng hợp, kiểm tra thông tin trước khi cung cấp cho khách hàng hoặc bên liên quan. Khi sử dụng số liệu phát thải thực tế phục vụ CBAM, việc phân công này cần được thể hiện trong kế hoạch giám sát bằng văn bản, cùng với phạm vi cơ sở và quá trình sản xuất, phương pháp theo dõi, tính toán và kiểm soát dữ liệu liên quan.
4. Rà Soát Khoảng Trống Trước Khi Bổ Sung Hệ Thống
Sau khi xác định nguồn và người phụ trách, dữ liệu có thể được phân thành ba trạng thái:
| Tình trạng | Hướng xử lý |
| Đã có và có thể sử dụng | Duy trì nguồn và cách kiểm soát hiện tại |
| Đã có nhưng cần xử lý | Chuẩn hóa, phân bổ hoặc bổ sung căn cứ |
| Chưa có | Xác định phương án thu thập phù hợp |
Kết quả rà soát là cơ sở để doanh nghiệp quyết định có cần bổ sung đồng hồ đo, điều chỉnh biểu mẫu hoặc đầu tư công cụ quản lý, tránh mở rộng hệ thống khi chưa xác định rõ nhu cầu.
Doanh Nghiệp Có Thể Tận Dụng Dữ Liệu Và Hệ Thống ISO Hiện Có Như Thế Nào?
Một số dữ liệu và cơ chế quản lý từ các hệ thống ISO hiện có có thể được tận dụng khi doanh nghiệp chuẩn bị thông tin phục vụ CBAM.
| Tiêu chuẩn | Nội dung hiện có có thể tận dụng |
| ISO 14064-1:2018 | Nhận diện nguồn phát thải, dữ liệu hoạt động, lượng hóa và hồ sơ kiểm kê khí nhà kính cấp tổ chức |
| ISO 14067:2018 | Dữ liệu sản phẩm, sơ đồ quá trình sản xuất và hồ sơ lượng hóa dấu chân carbon |
| ISO 14001:2026 | Phân công trách nhiệm, kiểm soát vận hành, theo dõi – đo lường và quản lý thông tin môi trường |
| ISO 50001:2018 | Dữ liệu sử dụng và tiêu thụ năng lượng, chỉ số hiệu quả năng lượng EnPI và đường cơ sở năng lượng EnB |
Các nội dung trên cần được đối chiếu với yêu cầu CBAM trước khi sử dụng. ISO không thay thế phương pháp tính, phạm vi dữ liệu hoặc yêu cầu xác minh riêng của CBAM.
Câu Hỏi Thường Gặp (FAQ)
| Câu hỏi | Trả lời |
| Ngưỡng 50 tấn có áp dụng trực tiếp cho nhà sản xuất Việt Nam không? | Không. Ngưỡng này tính theo tổng khối lượng tịnh hàng nhập khẩu của từng nhà nhập khẩu trong một năm dương lịch, cộng gộp hàng thuộc phạm vi CBAM của bốn lĩnh vực: sắt thép, nhôm, xi măng và phân bón. Đây không phải ngưỡng riêng cho từng lĩnh vực hoặc nhà sản xuất; không áp dụng với điện và hydro. |
| Một cơ sở ngoài EU có thể chia sẻ thông tin với nhiều bên khai báo CBAM không? | Có. Sau khi đăng ký và được cấp quyền truy cập phù hợp, đơn vị vận hành cơ sở ngoài EU có thể sử dụng phân hệ O3CI của CBAM Registry để tải lên và chia sẻ thông tin với các bên khai báo được cho phép truy cập, giúp giảm việc gửi riêng cùng một bộ thông tin. |
| Giá carbon đã trả tại nước xuất xứ có được khấu trừ trong CBAM không? | Có thể được xem xét để giảm số chứng chỉ CBAM phải nộp, nếu đáp ứng điều kiện và có bằng chứng phù hợp. Giá carbon thực trả phải được xác định sau khi tính đến các khoản hoàn trả hoặc hình thức bù đắp liên quan. |
| Hạn khai báo CBAM cho hàng nhập khẩu năm 2026 là khi nào? | Bên khai báo CBAM được cấp phép phải nộp khai báo chậm nhất ngày 30/09/2027. Đây cũng là hạn nộp số chứng chỉ CBAM tương ứng cho năm nhập khẩu 2026. |
ARES Vietnam cung cấp dịch vụ đánh giá, chứng nhận và xác minh liên quan đến hệ thống quản lý môi trường, khí nhà kính và carbon. Doanh nghiệp có thể liên hệ ARES Vietnam để trao đổi về hệ thống hiện có và nhu cầu đánh giá, chứng nhận hoặc xác minh phù hợp.
- Hotline: 085.3858.553
- Email: service@aresvietnam.vn
Tin liên quan
Quy Trình Kiểm Kê Khí Nhà Kính Cho Doanh Nghiệp Theo ISO 14064-1
Đọc tiếp

Phân Loại Hàng Hóa Xuất Nhập Khẩu Theo Thông Tư 85/2026/TT-BTC: Doanh Nghiệp FDI Cần Kiểm Soát Gì?
Đọc tiếp
Kiểm Soát Thiết Bị Đo Trong Nhà Máy Sản Xuất: Doanh Nghiệp FDI Cần Lưu Ý Gì Theo ISO 9001?
Đọc tiếp
ARES VIETNAM TẠI ĐẠI HỘI HỘI VIÊN LẦN 2 KHÓA 19 & DẠ TIỆC TRUNG THU
Đọc tiếp
Sữa Dạng Lỏng Đã Kiểm Nghiệm Đạt: Doanh Nghiệp Cần Kiểm Soát Gì Thêm?
Đọc tiếp