

歐盟 CBAM 對越南製造企業有何影響?
自 2026 年 1 月 1 日起,歐盟碳邊境調整機制(Carbon Border Adjustment Mechanism,CBAM)進入正式實施階段,針對部分進口商品,將其碳義務與生產過程中產生的排放量連結。歐盟境內的授權 CBAM 申報人須依規定完成申報,並繳交相應數量的 CBAM 憑證。
對於歐盟以外的製造商而言,越南企業並非直接負責購買與繳交 CBAM 憑證。然而,當企業供應屬於 CBAM 適用範圍的商品時,工廠可能需要提供排放相關資訊、配置相應資源,並與客戶及供應商進行協調。本文將說明這些影響,以及企業應提前準備的重點。
越南哪些製造企業需要關注 CBAM?
企業與 CBAM 的關聯程度,取決於商品類型、CN 稅則號列,以及企業在供應鏈中的位置。
1.六大類別商品納入 CBAM 適用範圍
目前,CBAM 適用於部分屬於以下六大領域的商品:
| 領域 | 需要確認的內容 |
| 水泥 | 商品類型及其對應的 CN 稅則號列 |
| 鋼鐵 | 是否屬於清單中的鋼鐵及相關產品 |
| 鋁 | 鋁材及鋁製品是否列入適用範圍 |
| 肥料 | 肥料類型及相關商品 |
| 電力 | 電力輸入歐盟的相關情況 |
| 氫 | 是否屬於規定稅則號列下的氫產品 |
企業從事上述產業,並不代表所有產品都自動納入 CBAM。實際適用範圍仍須依個別商品及歐盟清單中的 CN 稅則號列進行確認。
2. 在越南生產 CBAM 商品的製造商
需要直接關注 CBAM 的企業,主要包括在越南生產 CBAM 適用商品,且相關商品最終輸入歐盟的製造場所,不論是直接出口,或透過貿易商及其他中間單位銷售。CBAM 所使用的排放資料與實際生產該商品的製造場所相關。即使商品是透過貿易公司、母公司或其他中間商進入歐盟,相關排放資訊仍可能需要追溯至實際製造工廠。
3. 前驅材料供應商也可能受到影響
若企業的產品被作為 CBAM 計算中的前驅材料,並用於生產其他 CBAM 適用商品,企業也可能被要求提供相關資訊。
即使企業並未直接將最終產品出口至歐盟,也可能發生上述情況。
實際關聯程度取決於前驅材料的種類、後續製程所生產的商品,以及所採用的排放計算方法。
CBAM 對越南製造企業有哪些影響?
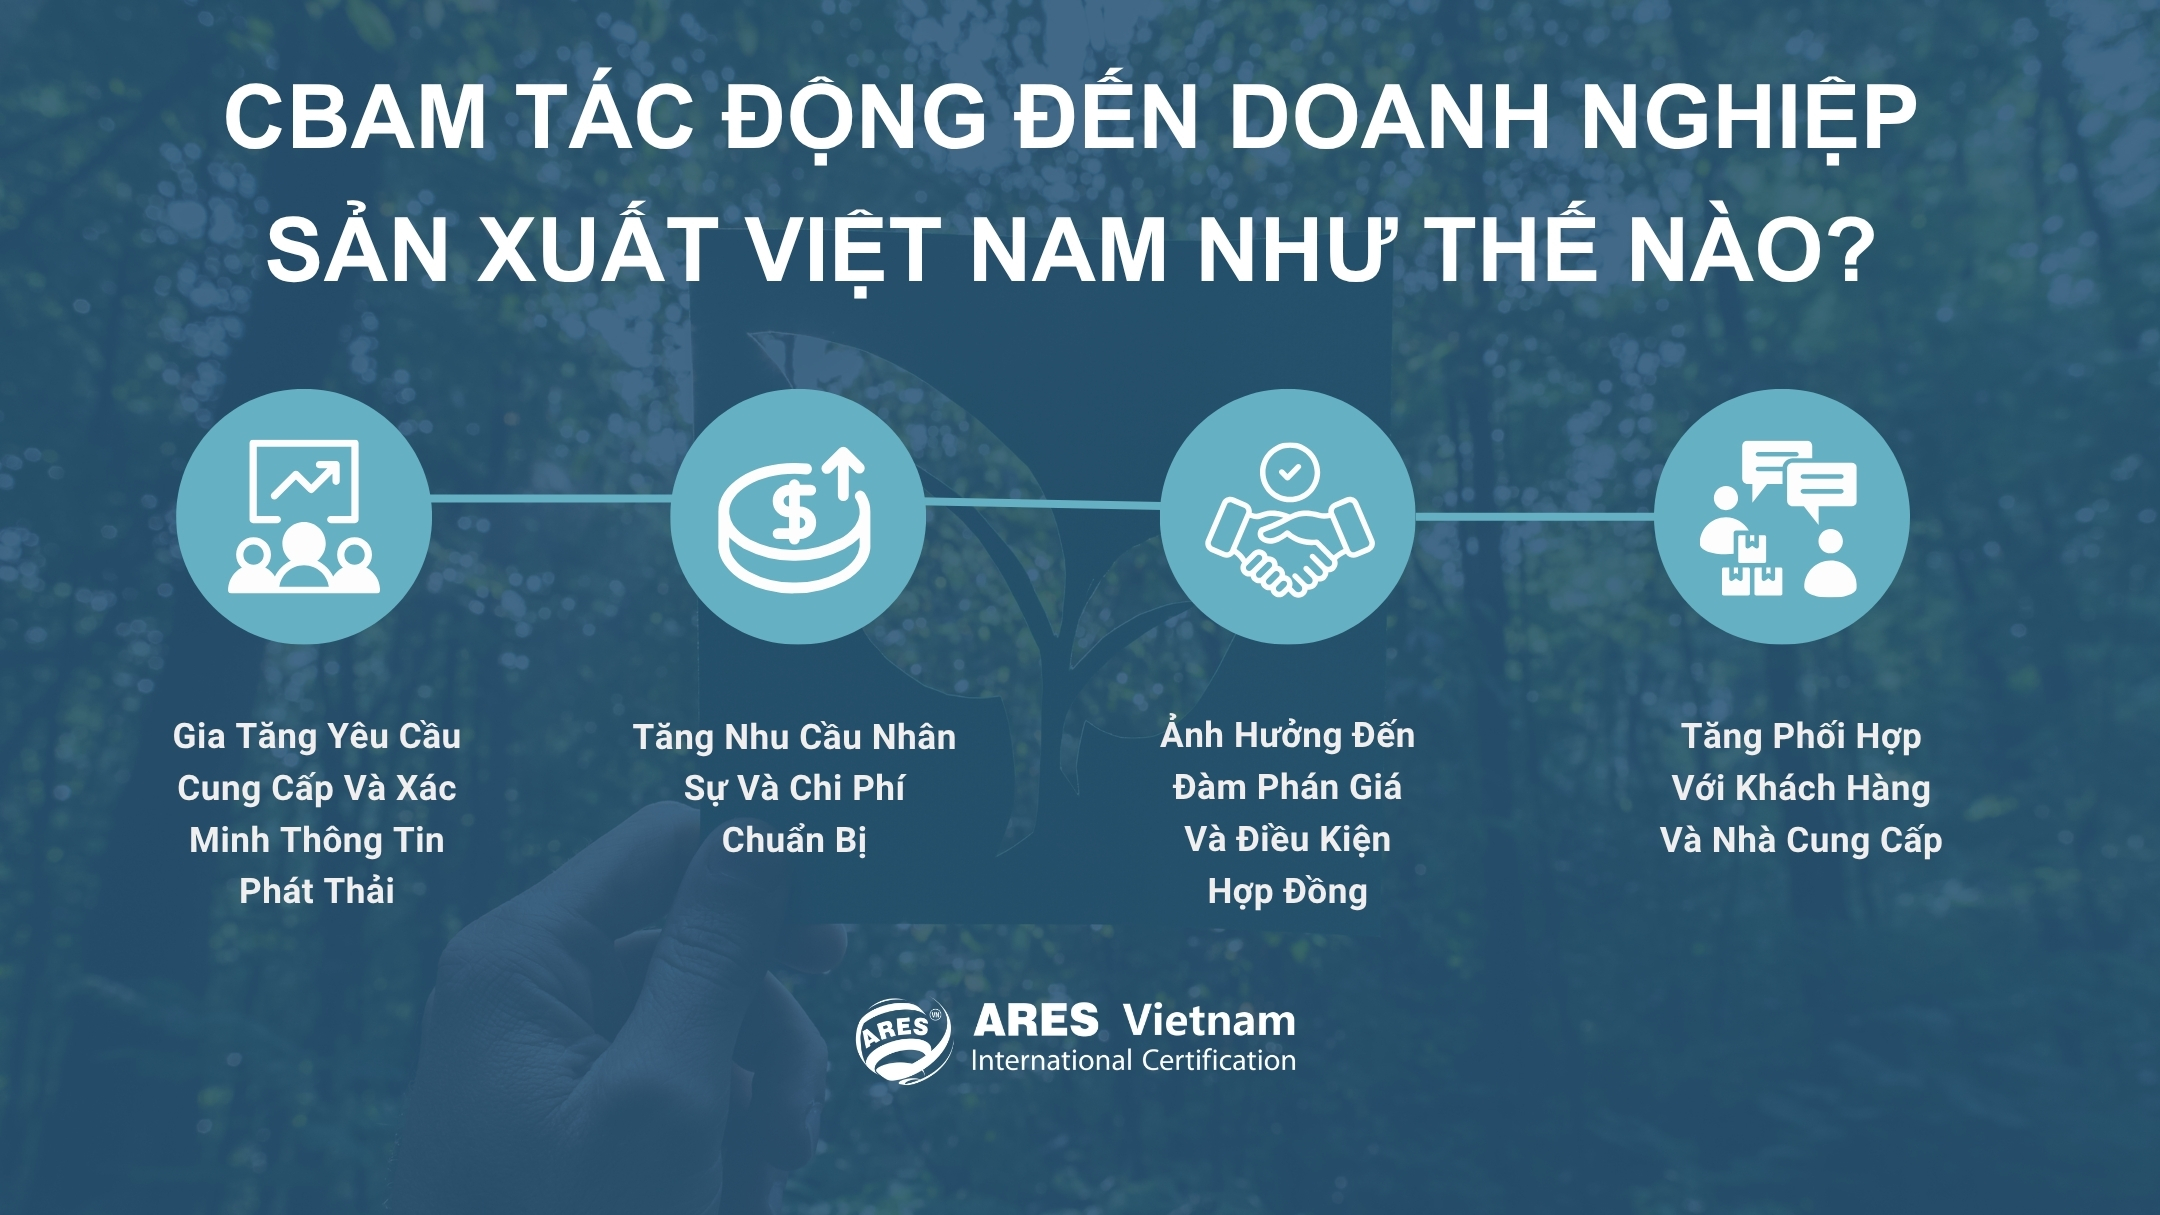
對於生產 CBAM 相關商品的工廠而言,主要影響可從以下四個面向觀察:
1. 排放資訊提供與查證要求增加
歐盟客戶可能要求企業依照製造場所、商品及生產流程提供相關排放資訊。企業層級的溫室氣體盤查報告未必能完整符合 CBAM 的資料需求。工廠可能需要依照 CBAM 方法進一步補充資料,或將既有資料分配至特定商品及製程。
當 CBAM 申報採用實際排放數據時,相關結果須由符合要求的查證機構進行查證。該機構應取得歐盟成員國國家認證機構對 CBAM 查證活動的認證,且認證範圍須與查證內容相符。
同時,排放計算結果應能追溯至所採用的方法、原始輸入數據及相關來源文件。
2. 人力配置與準備成本增加
工廠可能需要安排人員負責文件彙整、數據確認、排放計算,以及與查證機構進行協調。是否需要增設量測設備或導入新的管理工具,則取決於實際適用要求,以及現有管理系統是否足以支援相關數據需求。
工廠端的準備成本,與歐盟申報人購買 CBAM 憑證的成本屬於不同性質。企業應先盤點目前缺少的資料與管理環節,再決定是否需要進一步投資。
3. 影響價格談判與合約條件
進口端所承擔的 CBAM 成本,可能成為客戶在採購價格談判時考量的因素之一。
實際對越南製造商造成多大影響,取決於商品類型、排放量計算結果,以及雙方的商業協議。
交易雙方應明確約定資訊提供責任、資料提交期限、數據差異的處理方式,以及相關成本如何分攤。
越南製造商並非當然需要承擔全部 CBAM 成本。
4. 與客戶及供應商的協作需求增加
若部分投入原料被 CBAM 視為計算中的前驅材料,工廠可能需要取得其實際生產場所的排放資訊。
若相關資料缺漏或提供時間延遲,可能進一步影響商品排放量的計算方式及資料提交進度。
若產品是透過貿易公司或母公司銷售,企業也應事先確認資訊窗口、資料內容及提交期限,確保歐盟客戶的要求能正確傳遞至實際生產工廠,同時兼顧敏感生產資訊的保護。
企業應如何準備以符合 CBAM 要求?
在確認相關商品以及 CBAM 排放計算方式後,企業可依下列步驟盤點所需數據、資料來源及目前仍存在的缺口。
1. 確認需要使用的資料類別
資料範圍會依商品類型及所採用的 CBAM 方法而有所不同。工廠可先從以下四大類資料進行盤點:
| 資料類別 | 需要確認的內容 |
| 生產 | 產品、生產量、生產流程及監測期間 |
| 能源與排放 | 燃料、與製程排放相關的原料、電力、熱能,以及依適用方法需監測的其他參數 |
| 前驅材料 | 相關前驅材料使用量及需要採用的排放資訊 |
| 計算 | 排放係數、計算方法及分配依據 |
上述內容屬於企業進行資料盤點時可採用的基本架構,並非所有工廠都必須套用相同的固定清單。只有實際納入相關商品排放計算範圍的資料,才需要納入 CBAM 資料管理系統。
2. 選擇合適的資料來源
同一項數據可能同時存在於 ERP 系統、生產報表、倉儲系統或會計紀錄中。 用於 CBAM 的資料來源,應依據準確性、可靠性,以及與監測方法的一致性進行選擇。
若不同資料來源之間存在差異,企業應進一步比對相關文件、確認差異原因,並記錄最終採用的處理方式,再將數據納入排放計算。
3.依現有資料管理職責指定負責窗口
資料責任可與目前實際建立或管理該項資料的部門相互對應。例如,生產量可由生產部門管理;用電量及燃料數據可由工程或能源管理單位負責;前驅材料相關資訊則可能由採購部門或供應商管理單位掌握。企業可另外指定一個統籌窗口,在資訊提供給客戶或其他相關方之前,負責彙整與確認資料。
若企業使用實際排放數據進行 CBAM 相關申報,這些責任分工亦應納入書面監測計畫,並與製造場所及生產流程範圍、監測方法、計算方式及相關數據控制措施一併明確規範。
4. 先盤點缺口,再決定是否擴充系統
在確認資料來源及負責人員後,可將目前資料狀況區分為以下三類:
| 資料狀況 | 建議處理方式 |
| 已有且可直接使用 | 維持目前資料來源及控制方式 |
| 已有但仍需處理 | 進行標準化、分配或補充相關依據 |
| 尚未建立 | 確認適合的資料收集方式 |
盤點結果可作為企業判斷是否需要增設計量設備、調整表單,或導入額外管理工具的依據,避免在需求尚未明確前便大幅擴充管理系統。
企業如何運用既有資料與 ISO 管理系統?
企業在準備 CBAM 所需資訊時,可評估運用既有 ISO 管理系統中的部分數據與管理機制。
| 標準 | 可運用的既有內容 |
| ISO 14064-1:2018 | 排放源鑑別、活動數據、溫室氣體量化,以及組織層級溫室氣體盤查紀錄 |
| ISO 14067:2018 | 產品資料、生產流程圖,以及產品碳足跡量化相關紀錄 |
| ISO 14001:2026 | 職責分工、營運控制、監測與量測,以及環境資訊管理 |
| ISO 50001:2018 | 能源使用與能源消耗數據、能源績效指標(EnPI)及能源基線(EnB) |
上述資料在實際使用前,仍須與 CBAM 的具體要求進行比對。ISO 管理系統並不能取代 CBAM 本身規定的排放計算方法、資料範圍及查證要求。
常見問題(FAQ)
| 問題 | 回答 |
| 50 噸門檻是否直接適用於越南製造商? | 不直接適用。該門檻是依各進口商在一個曆年內進口的 CBAM 商品淨重總量計算,並合併計算鋼鐵、鋁、水泥及肥料四大類別的相關商品。這並非針對單一產業或個別製造商設定的門檻,且不適用於電力及氫。 |
| 一個歐盟以外的製造場所,是否可以與多個 CBAM 申報人分享資訊? | 可以。完成註冊並取得適當存取權限後,歐盟以外製造場所的營運者可透過 CBAM Registry 的 O3CI 子系統上傳相關資訊,並與獲授權存取的 CBAM 申報人共享,有助於減少重複向不同客戶提交相同資料的情況。 |
| 已在出口國支付的碳價,可以在 CBAM 中扣除嗎? | 在符合相關條件並具備適當證明文件的情況下,可納入考量,以減少需要繳交的 CBAM 憑證數量。實際已支付的碳價,須在計入相關退款或其他補償機制後進行確認。 |
| 2026 年進口商品的 CBAM 申報期限為何? | 授權 CBAM 申報人最晚須於 2027 年 9 月 30 日完成申報。該日期亦為繳交與 2026 年進口商品相對應 CBAM 憑證的期限。 |
越南亞瑞仕提供與環境管理系統、溫室氣體及碳管理相關的稽核、驗證、認證與查證服務。企業可聯繫越南亞瑞仕,進一步討論目前管理系統的運作狀況,以及適合的稽核、認證或查證需求。
- 服務專線: 085.3858.553
- Email:service@aresvietnam.vn