

國家單一窗口與東協單一窗口機制:進出口企業應準備哪些申報文件?
自2026年10月15日起,越南第336/2026/NĐ-CP號政府議定正式生效,規範出口、進口、過境貨物及運輸工具透過國家單一窗口機制與東協單一窗口機制辦理行政程序之相關事項。
對進出口企業而言,所需提交的文件取決於貨物種類、業務類型及適用的行政程序。本文整理企業應準備的相關資訊與單證,並說明提交申報文件前應確認的重點事項。
國家單一窗口與東協單一窗口機制有何不同?
國家單一窗口機制(National Single Window,NSW)與東協單一窗口機制(ASEAN Single Window,ASW)均涉及資料交換,但兩者的實施範圍有所不同。
| 比較項目 | 國家單一窗口機制(NSW) | 東協單一窗口機制(ASW) |
|---|---|---|
| 實施範圍 | 申報人與越南相關主管機關之間辦理及協調處理行政程序。 | 串接東協各成員國的國家單一窗口系統。 |
| 主要功能 | 受理、轉送資訊與單證,並回覆行政程序的處理結果。 | 在已實施的範圍內,進行各國之間的資訊及電子單證交換。 |
| 企業應關注事項 | 適用的行政程序、主管機關及應提交的文件。 | 適用的單證類型、資料內容及與合作國之間的單證交換狀態。 |
注意: 根據第336/2026/NĐ-CP號政府議定第10條第1款a點及第49條第2款,透過國家單一窗口機制辦理的行政程序清單及實施時程,依越南財政部部長公布的內容為準。
進出口企業應準備哪些文件與資訊?
為依據各項專業法規準備符合適用行政程序要求的申報文件,企業應依照以下四個步驟進行。
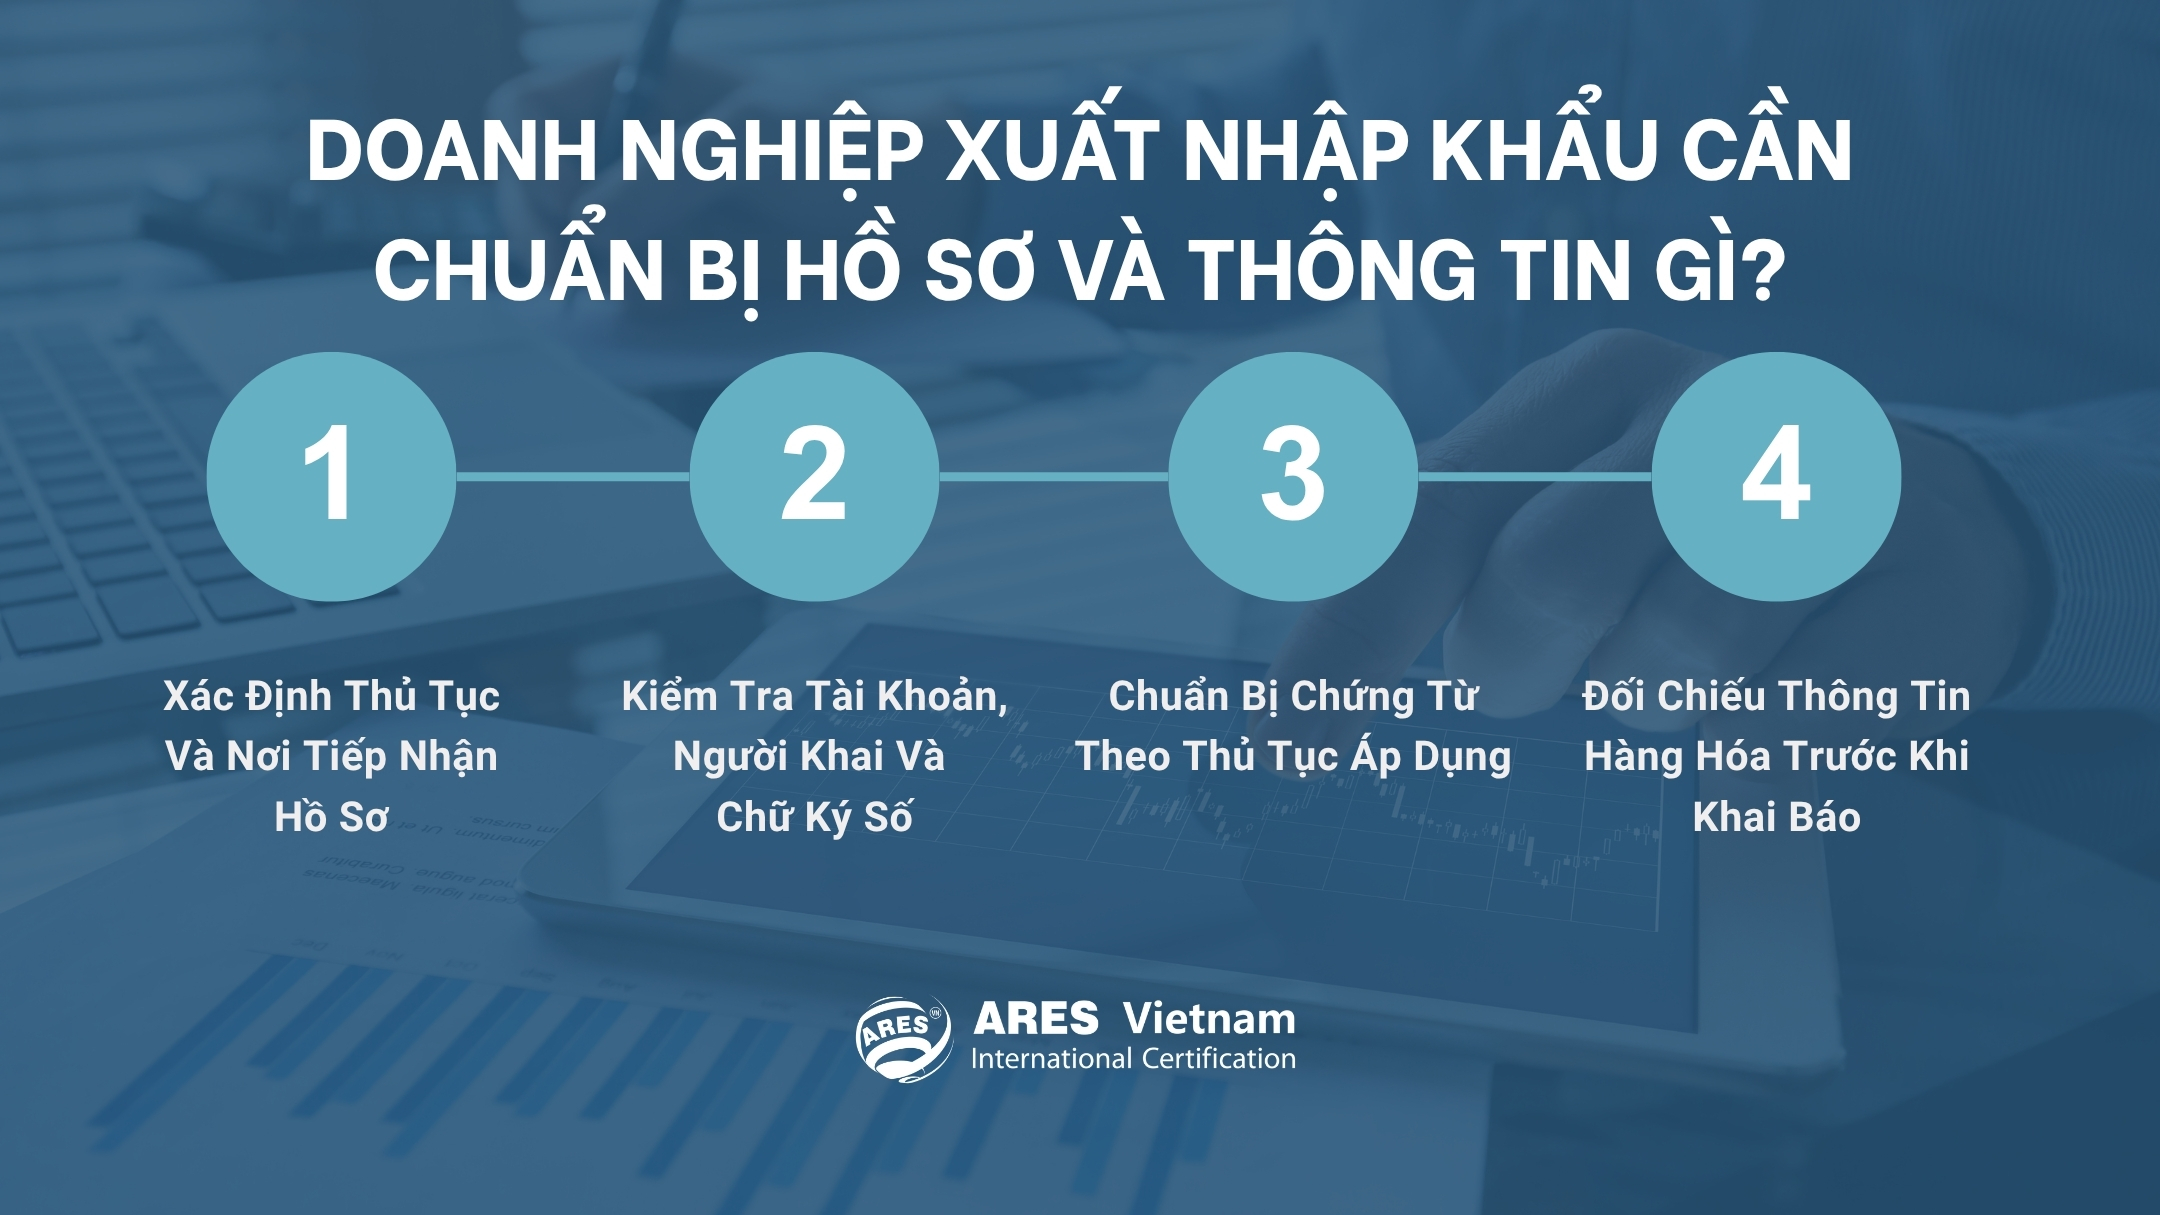
1. 確認適用的行政程序與文件受理管道
在準備申報文件前,企業應先確認貨物所屬的管理類別及必須辦理的行政程序,並依據以下資訊進行判斷:
- 貨物資訊: 品名、成分、技術特性、用途及預定使用的HS稅則號列。
- 業務類型: 出口、進口、過境或與運輸工具相關的業務。
- 專業管理程序: 依貨物種類確認是否涉及許可證核發、品質檢驗、檢疫、食品安全或其他程序。
- 主管機關與受理系統: 確認有權受理的機關、相關程序在國家單一窗口入口網站的實施情形,以及現行適用指引。
完成檢視後,企業應明確掌握行政程序名稱、辦理機關、受理管道及所需文件。HS稅則號列是重要的判斷依據,但仍須結合貨物特性、用途及相關專業法規進行確認。
2. 檢查帳號、申報人及數位簽章
依據第336/2026/NĐ-CP號政府議定第11條及第12條,企業在提交申報文件前,應檢查以下事項:
- 註冊資訊: 企業名稱、稅籍編號、法定代表人及聯絡資料。
- 申報人帳號: 帳號使用狀態、存取權限及負責辦理行政程序的人員。
- 數位簽章: 數位憑證的有效性及憑證持有人資訊。
- 資訊異動: 如符合第12條第3款規定的情形,應重新辦理註冊。
依據第11條第1款,企業可透過VNeID電子身分識別帳號辦理註冊及登入系統。然而,對於要求使用數位簽章的行政程序,仍須符合相關簽署規定。
3. 依適用的行政程序準備相關單證
確認應辦理的行政程序後,企業須彙整規定要求提交、出示或作為申報依據的相關文件。具體文件項目取決於各項行政程序及貨物適用的專業法規。
| 文件類別 | 應準備的文件範例 | 在申報文件中的用途 |
|---|---|---|
| 行政程序表單 | 申請書、申報單及相關申請表格 | 依各項程序規定的文件項目及表單格式辦理。 |
| 商業及運輸單證 | 商業發票、裝箱單、提單,以及適用時的相關合約 | 提供交易、運輸及貨物批次的相關資訊。 |
| 貨物相關資料 | 產品型錄、技術規格、成分及用途說明文件 | 作為辨識貨物及判定適用管理要求的依據。 |
| 專業管理文件 | 許可證、檢疫文件、品質檢驗文件、食品安全文件或其他專業管理資料 | 當貨物屬於專業管理或檢驗範圍時,依規定準備。 |
| 原產地相關文件 | 原產地證明及相關佐證資料 | 當適用程序或原產地政策要求時準備。 |
上述內容為企業通常需要檢視的文件類別,並非適用於所有貨物批次的統一申報文件清單。企業應依據個別行政程序,確認實際必須準備的文件。
4. 申報前核對貨物資訊
完成單證彙整後,企業應將原始文件中的資料與預計申報的資訊進行核對,再透過系統提交。
依據第336/2026/NĐ-CP號政府議定第18條及附件三,應注意的資訊包括:
- 貨物識別資訊: HS稅則號列、品名、貨物描述及產品特性。
- 數量與金額資訊: 數量、計量單位、重量或質量,以及貨物價值。
- 其他相關資訊: 原產地、製造商、生產國、用途及發票資訊。
並非所有行政程序都要求申報上述全部項目。企業應依個別程序確認適用的資料欄位,並與原始單證核對,以確保申報資訊的正確性及一致性。
延伸閱讀: 依據第85/2026/TT-BTC號通函進行進出口貨物分類。
電子申報文件須符合哪些條件?何時需要紙本文件?
依據第336/2026/NĐ-CP號政府議定第14條及第15條,企業應區分電子單證與紙本單證的適用要求,並注意將紙本文件轉換為電子單證以供提交或出示時所須符合的條件。
| 電子申報文件及電子單證 | 紙本單證 |
|---|---|
| 符合適用的資料欄位、表單格式及檔案格式要求。 | 當專業法規要求時,應提交或出示紙本文件。 |
| 符合行政程序及電子交易相關法律的要求。 | 當國家單一窗口入口網站或專業管理系統發生故障時,可依主管機關指引使用紙本文件。 |
| 必要時須具備有權簽署人員的數位簽章。 | 依適用要求準備正確的文件形式及內容。 |
對於由紙本文件轉換而成的電子單證,第15條第2款要求確保文件內容的完整性,且轉換後的電子單證須具備申報人已向國家單一窗口入口網站註冊的數位簽章。
因此,文件掃描檔或照片並不當然具備取代合法電子單證的效力。企業在使用前,應確認各項行政程序對文件轉換及提交形式的具體要求。
透過東協單一窗口機制交換單證時,企業應注意哪些事項?
對於透過東協單一窗口機制交換的單證,企業可使用電子原產地證明書e-Form D作為範例,檢查適用範圍、單證資料及傳輸接收狀態。
1. 確認單證是否屬於交換範圍
在辦理相關業務前,企業應確認該類單證是否可透過ASW交換,以及與合作國之間的單證交換機制是否已正式實施。
例如,使用e-Form D時,企業須確認該筆交易是否符合電子Form D原產地證明書的適用範圍。透過ASW交換單證,並不代表所有進出口文件均可透過此機制傳輸及接收。
2. 核對e-Form D上的資料
在使用e-Form D辦理後續程序前,企業應核對e-COO編號、核發國家、貨物批次資訊及原產地相關內容,確認其與其他相關文件一致。
如發現資料不符,應先向核發機關或負責核發單證的窗口確認,再使用該單證。
3. 追蹤單證交換狀態
企業應區分e-Form D的核發狀態與不同系統之間的單證傳輸接收狀態。單證已完成傳送,並不代表進口國系統已成功接收。
企業可透過國家單一窗口入口網站,輸入e-COO編號並選擇對應的單證類型,查詢e-Form D的處理狀態。
如查無出口e-COO資料,企業應聯繫越南工商部,申請重新傳送;若為進口e-COO,則應依入口網站指引,請出口國方面重新傳送。
查詢連結: 透過國家單一窗口入口網站追蹤e-Form D狀態。
企業應如何控管文件提交前後的作業?
除了依規定準備完整的申報文件外,企業也應依不同作業階段追蹤文件處理進度,以便及時回應補件、修改要求,並保存相關處理結果。
此為企業內部管理措施,並非第336/2026/NĐ-CP號政府議定額外規定的強制性行政程序。
| 作業階段 | 應控管事項 | 應保存的紀錄 |
|---|---|---|
| 提交前 | 檢查申報文件是否齊全,並核對申報資料。 | 已完成檢查的申報文件。 |
| 提交後 | 追蹤受理狀態及主管機關回覆。 | 案件編號、處理通知。 |
| 需要補件或修改時 | 確認相關要求、更新資料並重新提交。 | 回覆內容及更新後的申報文件。 |
| 程序完成時 | 依個別行政程序或貨物批次完成文件結案管理。 | 處理結果及最終申報文件。 |
若企業委託貨運承攬業者或代理機構辦理相關行政程序,仍應持續追蹤文件處理狀態、補件要求及最終結果,以確保相關資訊獲得完整更新。
ISO 9001與ISO/IEC 27001如何協助企業管理申報文件?
企業可運用ISO 9001:2026及ISO/IEC 27001:2022,建立標準化的責任分工、文件管制及資訊保護機制。
| 管理項目 | 相關標準 | 可提供的管理效益 |
|---|---|---|
| 申報文件處理流程 | ISO 9001:2026 | 明確界定作業順序、職責及權限。 |
| 文件及版本管理 | ISO 9001:2026 | 管制現行有效文件及其變更內容。 |
| 資訊存取權限 | ISO/IEC 27001:2022 | 依人員職責管理資料存取權限。 |
| 電子資料保護 | ISO/IEC 27001:2022 | 協助確保資訊的機密性、完整性及可用性。 |
導入上述標準有助於強化企業內部管理,但無法取代第336/2026/NĐ-CP號政府議定及相關專業法規對申報文件與行政程序的要求。
常見問題(FAQ)
| 問題 | 解答 |
|---|---|
| 1. 已透過電子方式提交的單證,是否仍須保存? | 是。依據第14條第5款,申報人須依法律規定保存電子單證及紙本單證。具體保存期限取決於各類單證所適用的法規。 |
| 2. 當紙本單證與電子單證的資訊不一致時,由誰負責? | 依據第13條第2款c點,申報人須對已申報內容、已提交或出示單證的正確性與真實性,以及紙本單證與電子單證之間的一致性負責。 |
| 3. 透過入口網站提交申報文件,是否可免除稅金、規費及其他費用的繳納義務? | 否。依據第13條第2款b點,申報人仍須依法律規定履行稅金、規費、手續費及其他應繳款項的義務。 |
越南亞瑞仕為製造業、貿易業及服務業企業提供ISO 9001及ISO/IEC 27001管理系統稽核與驗證服務。如貴公司有相關驗證需求,歡迎聯繫越南亞瑞仕,進一步瞭解適合的驗證範圍及稽核規劃。
- 服務專線: 085.3858.553
- 電子郵件: service@aresvietnam.vn