

排放數據與 CBAM:來自工廠實務的 5 個常見問題
工廠雖然掌握生產及能源消耗數據,但在計算排放量時,仍可能未正確界定計算範圍、生產製程、排放係數及數據記錄期間。
本文透過五個實務情境,協助企業確認需要查核的重點,避免計算錯誤,並準備相關佐證資料以供核對。歐盟碳邊境調整機制(CBAM)的相關內容依據 2026 年起正式實施階段的要求進行說明;冷媒部分則單獨探討直接排放減量的評估方式。
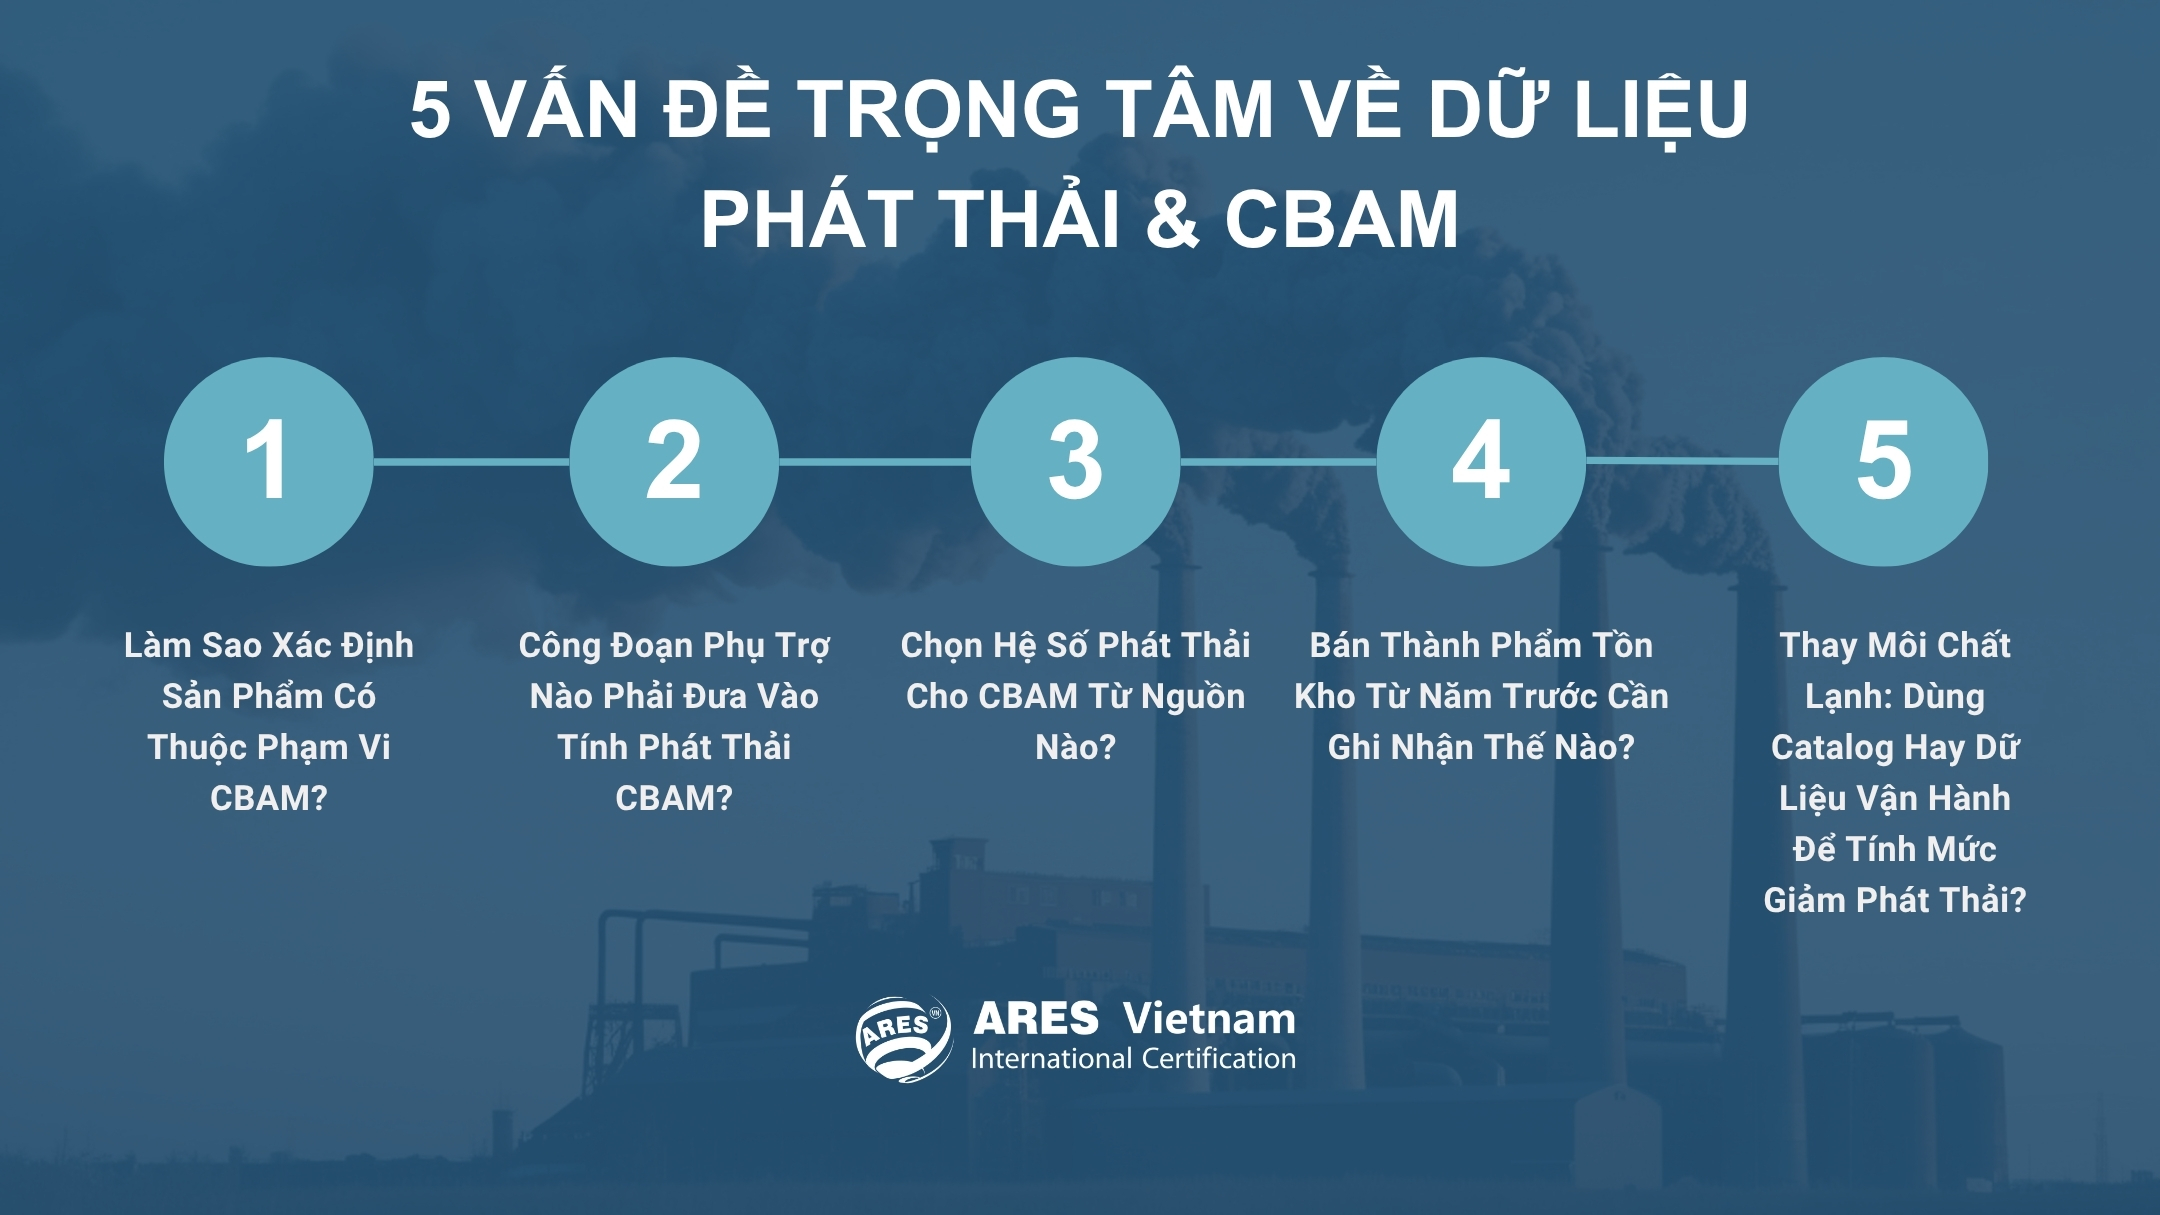
如何判斷產品是否屬於 CBAM 適用範圍?
企業應根據具體貨品及其對應的歐盟綜合命名法(CN)編碼進行判斷,而非僅依據所屬產業名稱。判斷程序包括以下三個步驟:
- 確認貨品及 CN 編碼: 準備產品描述、成分、技術規格及加工程度等資料,並與進口商合作,確認貨品進口歐盟時使用的 CN 編碼。
- 核對 CBAM 貨品清單: 依據《歐盟規則(EU)2023/956》附件 I,以及進口時適用的相關修訂規定,核對 CN 編碼與貨品描述。
- 確認適用條件及豁免情形: 對於列入清單的貨品,應進一步審查適用條件及豁免情形,再確定具體義務。
例如,對於金紅石(Rutile)、鈦鐵礦(Ilmenite)及鈦礦加工產品,應分別確認各項貨品的適用情況,不能對整個產品類別作出一致的判斷。
工廠負責提供生產及排放相關資訊;CBAM 的申報、憑證購買及繳交義務則由歐盟境內負有相關責任的主體承擔。雙方應及早確認貨品清單及數據要求。
哪些輔助製程必須納入 CBAM 排放計算?
並不存在一份適用於所有貨品的統一輔助製程清單。 冷卻、壓縮空氣、廢水處理或包裝等活動是否需要納入計算,應根據各類貨品所規定的系統邊界、製程路徑及排放類型判定。
依據《歐盟執行規則(EU)2025/2547》附件 I 第 3.1 節,基礎設施及設備的採購與維護不納入系統邊界。企業應將上述活動與服務於生產過程的設備運行活動加以區分。
工廠可依照下表進行檢查:
| 檢查項目 | 需要釐清的問題 |
| 貨品類別與製程路徑 | 適用規定如何界定該生產過程的系統邊界? |
| 製程的作用 | 該輔助活動服務於生產過程中的哪個環節? |
| 共用能源及公用系統 | 是否具備測量數據或合理依據,可將電力、熱能及壓縮空氣分配至各個生產過程? |
| 排放類型 | 該活動產生的排放是否屬於相關貨品類別必須計算的排放類型? |
| 判定依據 | 依據哪些法規條款及紀錄,決定將排放源納入或排除? |
製程的作用是審查時的重要資訊,但最終判定仍須對照相關貨品類別的系統邊界及排放規定,不能僅以該活動對工廠運作的重要性作為判斷依據。
審查結果應呈現在標示系統邊界的製程流程圖中,並附上各排放源納入或排除的依據。對於共用系統,應清楚記錄分配方法,以避免遺漏或重複計算。
CBAM 排放係數應從哪些來源選取?
排放係數必須符合 CBAM 的計算方法及數據來源選用條件。 不能僅因某項係數由具公信力的機構公布,就直接套用至計算表中。
首先,應區分與活動數據結合、用於計算溫室氣體排放量的排放係數,以及 CBAM 用於確定貨品內含排放量的貨品預設排放值。兩者用途不同,不得任意替代。
對於採用標準值的 CO₂ 計算係數,《歐盟執行規則(EU)2025/2547》附件 II 第 B.5.2 節區分以下兩個類別:
- 第二類(Type II): 包括最近一次提交聯合國氣候變化綱要公約(UNFCCC)的國家溫室氣體清冊報告所採用的係數,以及符合規定條件的其他來源。
- 第一類(Type I): 包括政府間氣候變化專門委員會(IPCC)最新版指南中的係數;僅當相同參數及材料或燃料不存在第二類數值時,才可使用第一類數值。
上述選用規則並非適用於所有排放係數。電力排放係數應另外依照 CBAM 的相關專門規定進行確認。
使用前,企業應檢查以下項目:
- 來源及版本: 是否具備原始文件,並可明確識別發布年份或更新版本。
- 適用對象: 是否符合實際使用的燃料、材料及其特性。
- 計量單位: 是否與活動數據一致,並具備單位換算依據。
- 適用範圍: 是否符合相關排放源及計算方法。
- 選用條件: 是否符合規定要求,包括適用時第一類或第二類數值的使用條件。
企業應建立排放係數管理清單,包含係數名稱、數值、單位、來源、版本及適用對象,並註明相關使用條件。
前一年度庫存的半成品應如何記錄?
企業必須區分報告期間的生產量、實際投入使用量及庫存量,同時確認允許採用的排放數據期間。
活動水平(Activity Level)是指在報告期間內,於特定生產過程邊界內生產的貨品數量,並以適用的功能單位表示。因此,不能直接以銷售量或出口量取代生產量。
對於具有多道製程的工廠,應依照計算邊界內已界定的各個生產過程記錄數據:
| 數據類別 | 需要記錄的資訊 | 核對文件 |
| 報告期間內的生產量 | 貨品類型、生產數量、所屬生產過程及記錄期間 | 生產報告、入庫紀錄、測量或秤重紀錄 |
| 實際使用的原材料及半成品 | 投入生產的數量、批次編號、投入時間及接收製程 | 領料單、出庫單、製程轉移紀錄 |
| 期初及期末庫存 | 各類原材料、半成品及成品的數量 | 庫存帳冊、盤點紀錄 |
| 前一年度庫存且須計算內含排放量的半成品 | 生產年份、生產設施、使用數量、數據期間及適用排放值 | 批次文件;使用實際數據時的相應查證報告;使用預設值時的來源及選用依據 |
舉例說明: A 與 B 是在 CBAM 計算邊界內分別界定的兩個生產過程。2026 年在 A 製程生產的半成品經入庫保存,於 2027 年投入 B 製程時,應記錄為 B 製程的投入物,不得再次計入 A 製程 2027 年的生產量。B 製程的生產量則應獨立計算。
那麼,應採用哪一年度的排放數據? 對於必須計算內含排放量的前驅物半成品,依據《歐盟執行規則(EU)2025/2547》第 13 條,原則上以複合貨品的生產年份作為預設報告期間。在上述例子中,預設報告期間為 2027 年。若要採用 2026 年的數據,必須向查證機構提供充分的生產時間證據,且排放數據須符合相關要求。不得使用 2026 年以前的報告期間。
對於外購前驅物: 若採用實際排放值,必須具備適用期間內經查證的數據;若使用預設值,則必須依照 CBAM 規定進行選用。供應商提供的資訊並不必然代表該數據已符合使用條件。
更換冷媒:應使用產品型錄還是運行數據計算排放減量?
本節僅討論冷媒逸散所造成的直接排放,與 CBAM 內含排放量的計算範圍分開處理。 若要評估整個冷凍空調系統的排放減量,企業還必須計入能源消耗變化所產生的影響。
實際排放減量應依據運行數據計算,包括冷媒補充量、回收量及庫存變化,並採用適當的量化方法。產品型錄(Catalog)可作為估算依據,但無法證明實際排放量。當數據不足時,應將計算結果明確標示為預估減量,並列明相關計算假設。
更換前後的比較應同時考慮冷媒實際排放量及相應的全球暖化潛勢(GWP),並確保比較範圍、期間及 GWP 選用依據一致。
若運行條件發生重大變化,必須先釐清其影響,才能判斷排放差異是否來自冷媒更換。僅有較低的 GWP,尚不足以證明實際排放量已減少。
需要檢查的文件包括:
- 冷媒種類及設備: 更換前後的冷媒類型、設計滿充填量及適用的 GWP 來源。
- 冷媒充填量: 充填重量、時間及原因,並區分初次充填與後續補充。
- 冷媒回收量: 設備維護、更換或停用時回收的冷媒重量。
- 庫存及流向: 期初庫存、入庫、出庫、期末庫存,以及移交外部處理的數量。
- 運行及維護紀錄: 洩漏事故、維修、設備變更及冷媒轉換時間。
不得將全部冷媒採購量或充填量直接視為排放量。 仍存放於庫存、保留在設備內或已回收的冷媒,必須依照所選用的量化方法進行處理。
結論
不同的報告目的,對計算範圍、方法及數據有各自的要求。企業在選擇查證服務前,應先確認所適用的具體要求。
對於依據 ISO 14064-1:2018 編製的組織層級溫室氣體盤查報告,企業可聯繫 越南亞瑞仕,洽詢依據 ISO 14064-3:2019 執行查證的範圍及計畫。此類查證結果並不會自動取代 CBAM 對貨品內含排放量的查證要求。