

Quy Trình Kiểm Kê Khí Nhà Kính Cho Doanh Nghiệp Theo ISO 14064-1
Kiểm kê khí nhà kính theo ISO 14064-1 đòi hỏi doanh nghiệp xác định ranh giới, nhận diện nguồn, thu thập dữ liệu, tính toán và lập báo cáo. Dữ liệu phân tán giữa nhiều bộ phận dễ dẫn đến bỏ sót nguồn phát thải hoặc khó đối chiếu số liệu.
Bài viết hướng dẫn 7 bước thực hiện, kèm dữ liệu, hồ sơ cần chuẩn bị và những sai sót cần tránh.
ISO 14064-1 Quy Định Gì Về Kiểm Kê Khí Nhà Kính?
ISO 14064-1:2018 quy định các nguyên tắc và yêu cầu về định lượng, báo cáo phát thải và loại bỏ khí nhà kính ở cấp tổ chức. Việc kiểm kê cần bảo đảm năm nguyên tắc: thích hợp, đầy đủ, nhất quán, chính xác và minh bạch.
Nếu báo cáo phục vụ yêu cầu pháp luật, khách hàng, tập đoàn hoặc chương trình khí nhà kính cụ thể, doanh nghiệp cần đáp ứng thêm các yêu cầu tương ứng; áp dụng ISO 14064-1 không mặc nhiên đáp ứng tất cả yêu cầu báo cáo.
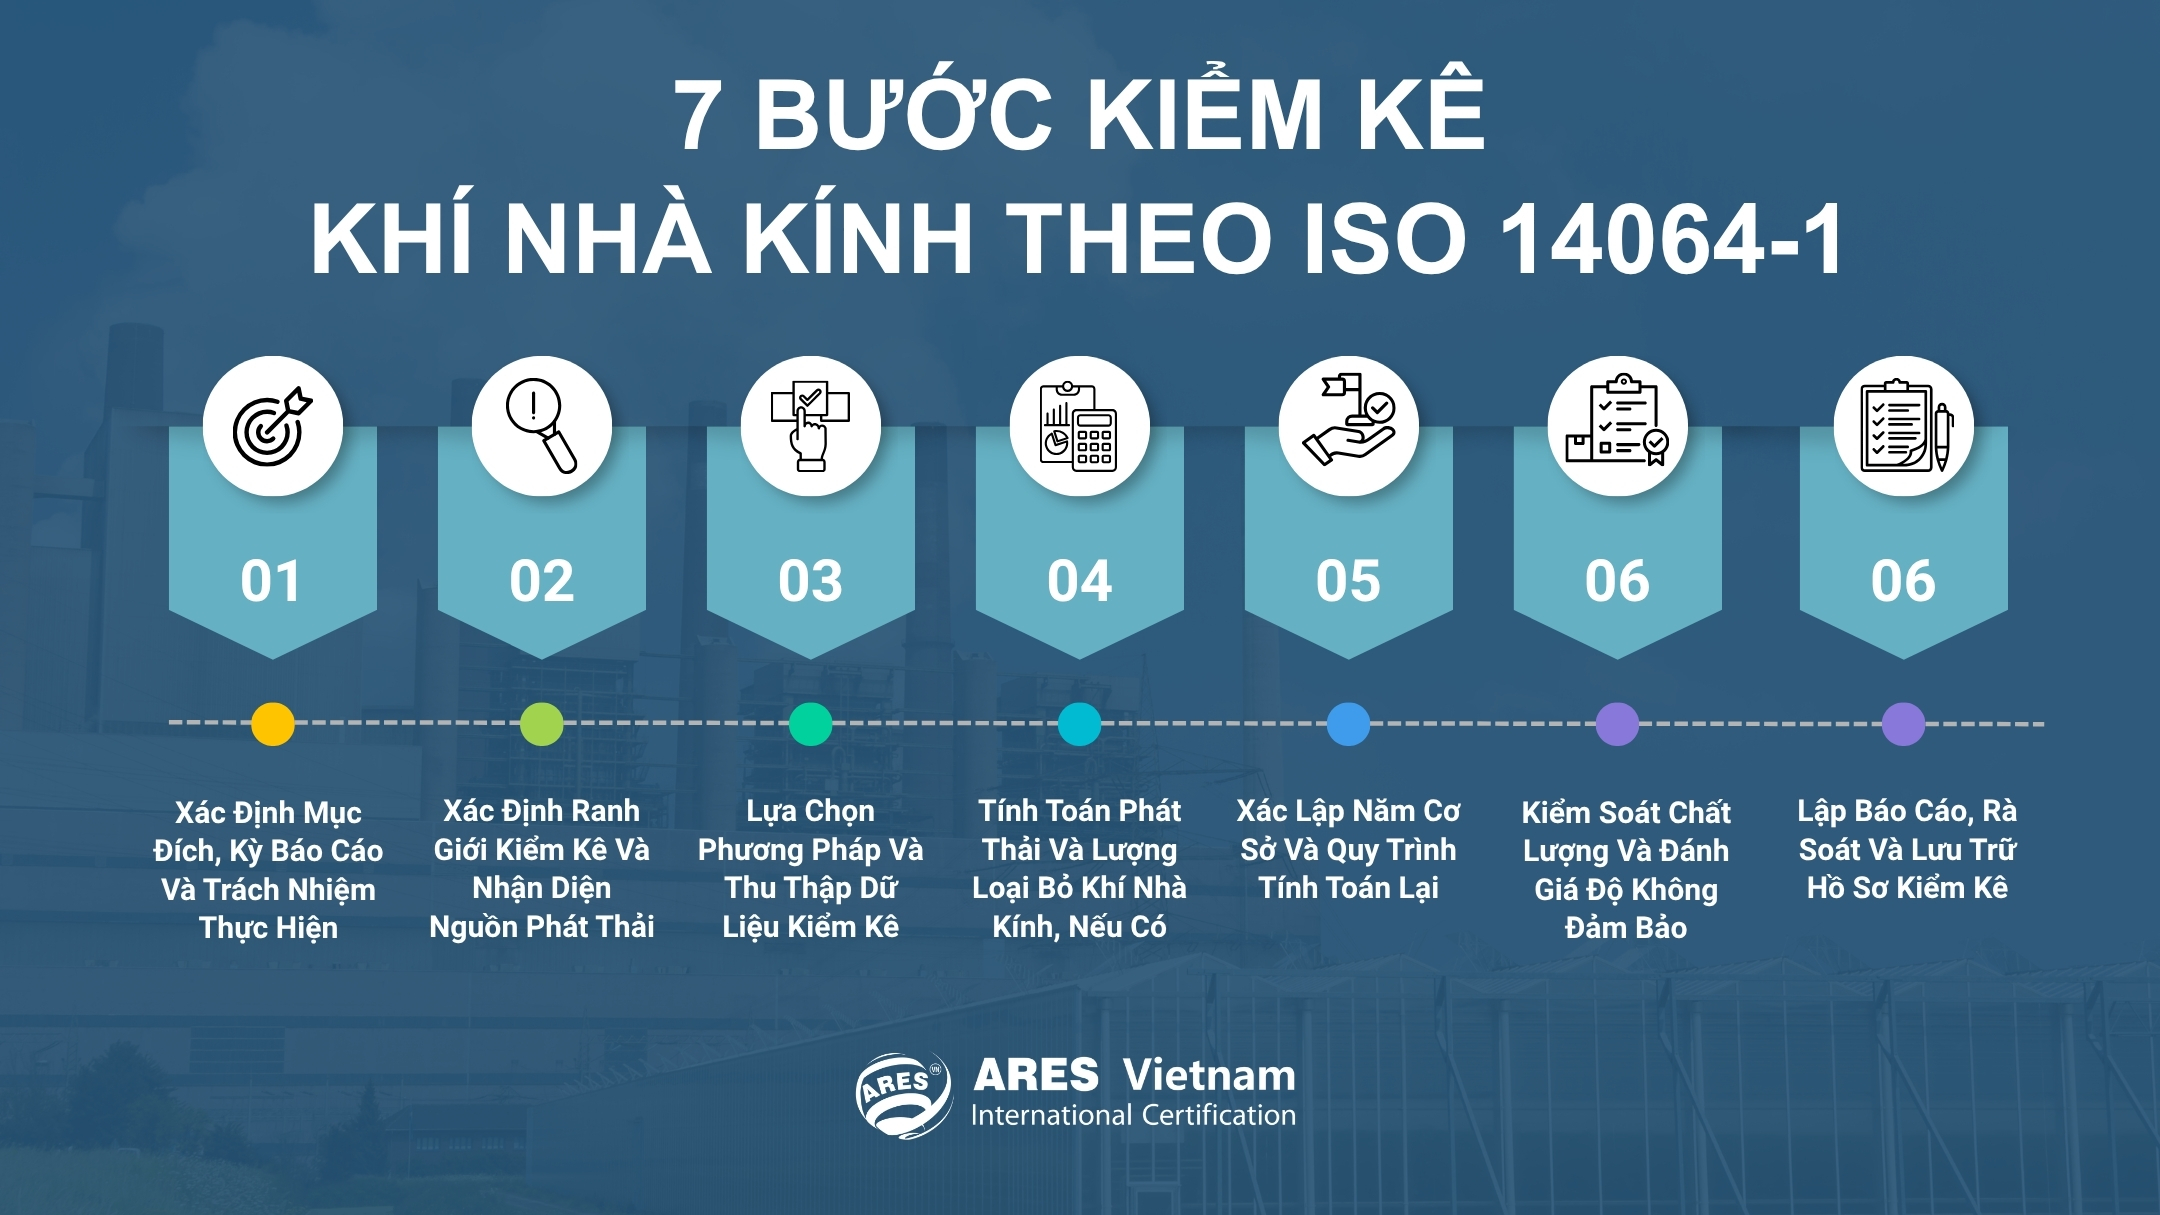
Quy Trình Kiểm Kê Khí Nhà Kính Theo ISO 14064-1: 7 Bước Thực Hiện
Dưới đây là cách hệ thống hóa công việc thành 7 bước. Việc lựa chọn năm cơ sở và kiểm soát chất lượng cần được xem xét từ đầu, xuyên suốt quá trình.
Bước 1: Xác Định Mục Đích, Kỳ Báo Cáo Và Trách Nhiệm Thực Hiện
Doanh nghiệp cần xác định kiểm kê để làm gì, báo cáo phục vụ ai và kỳ dữ liệu nào được sử dụng. Từ đó, làm rõ yêu cầu của pháp luật, khách hàng, tập đoàn hoặc chương trình liên quan. Phân công người cung cấp, tổng hợp và kiểm tra số liệu; thống nhất thời hạn hoàn thành giữa các bộ phận.
Đầu ra: Mục đích kiểm kê, kỳ báo cáo, yêu cầu áp dụng và bảng phân công trách nhiệm.
Bước 2: Xác Định Ranh Giới Kiểm Kê Và Nhận Diện Nguồn Phát Thải
Xác định các cơ sở được đưa vào kiểm kê theo cách tiếp cận kiểm soát hoặc tỷ lệ sở hữu. Thiết lập ranh giới báo cáo, nhận diện nguồn phát thải trực tiếp và hoạt động loại bỏ khí nhà kính, nếu có. Đánh giá phát thải gián tiếp theo tiêu chí có ý nghĩa đã xác lập; giải thích căn cứ loại trừ.
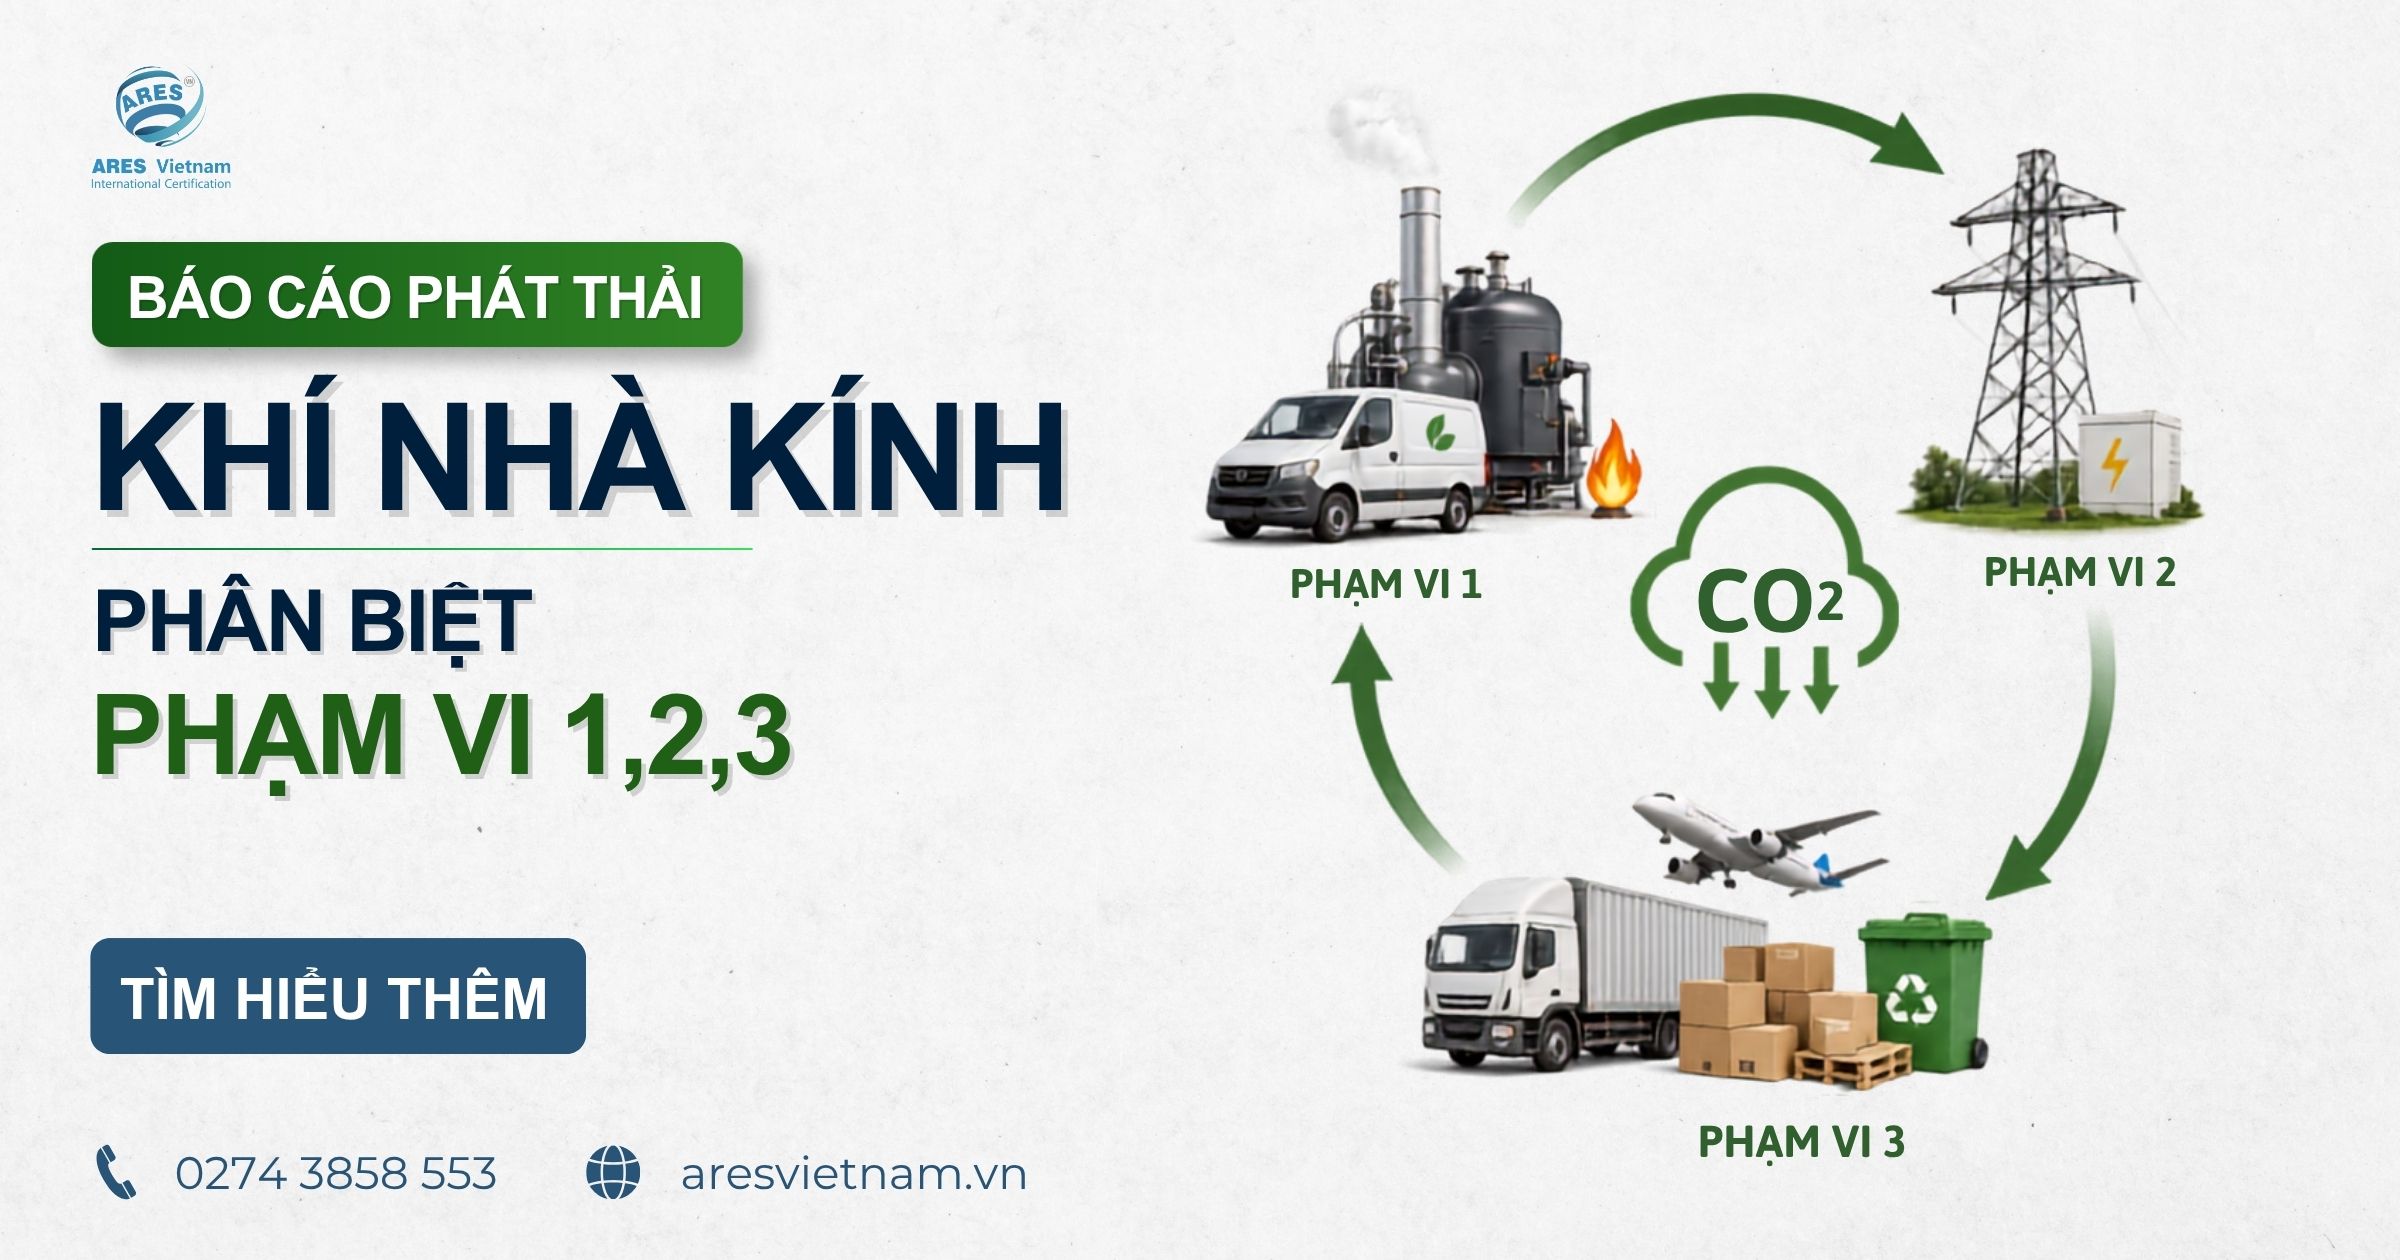
Theo ISO 14064-1:2018, kết quả kiểm kê được phân thành sáu nhóm:
- Phát thải và loại bỏ khí nhà kính trực tiếp.
- Phát thải gián tiếp từ năng lượng nhập khẩu.
- Phát thải gián tiếp từ vận chuyển.
- Phát thải gián tiếp từ sản phẩm được tổ chức sử dụng.
- Phát thải gián tiếp liên quan đến việc sử dụng sản phẩm của tổ chức.
- Phát thải gián tiếp từ các nguồn khác.
“Năng lượng nhập khẩu” là năng lượng đưa vào từ bên ngoài ranh giới tổ chức, không chỉ từ nước ngoài.
Đầu ra: Ranh giới tổ chức, ranh giới báo cáo và danh mục nguồn kèm căn cứ lựa chọn hoặc loại trừ.
Bước 3: Lựa Chọn Phương Pháp Và Thu Thập Dữ Liệu Kiểm Kê
Lựa chọn phương pháp định lượng cho từng nguồn để xác định dữ liệu cần thu thập. Kiểm tra kỳ ghi nhận, đơn vị, tính đầy đủ và chứng từ; đối chiếu số liệu giữa các bộ phận để tránh trùng lặp. Khi phải ước tính, ghi rõ cơ sở, giả định và hạn chế.
Đầu ra: Phương pháp từng nguồn, bộ dữ liệu đã kiểm tra và cách xử lý dữ liệu thiếu.
Bước 4: Tính Toán Phát Thải Và Lượng Loại Bỏ Khí Nhà Kính, Nếu Có
Tính toán theo phương pháp đã chọn; với một số nguồn, có thể dùng dữ liệu hoạt động nhân hệ số phát thải. Kiểm tra đơn vị và phạm vi áp dụng của hệ số. Quy đổi từng loại khí về CO₂ tương đương bằng GWP phù hợp; không nhân GWP lần nữa nếu hệ số đã thể hiện theo CO₂e.
Đầu ra: Bảng tính từng nguồn, kèm hệ số, GWP, nguồn tham chiếu và giả định sử dụng.
Bước 5: Xác Lập Năm Cơ Sở Và Quy Trình Tính Toán Lại
Chọn năm cơ sở có dữ liệu kiểm tra được để so sánh hoặc đáp ứng mục đích kiểm kê. Nếu thiếu dữ liệu lịch sử, có thể chọn kỳ kiểm kê đầu tiên. Thiết lập quy trình tính lại khi thay đổi cơ cấu, phương pháp, hệ số hoặc sai sót gây ảnh hưởng đáng kể; không tính lại chỉ do biến động sản lượng.
Đầu ra: Năm cơ sở, kết quả kiểm kê năm cơ sở, căn cứ lựa chọn và quy trình tính lại.
Bước 6: Kiểm Soát Chất Lượng Và Đánh Giá Độ Không Đảm Bảo
Rà soát nguồn bị bỏ sót, dữ liệu trùng, sai đơn vị, hệ số và biến động bất thường; xử lý sai lệch. Đánh giá độ không đảm bảo của dữ liệu, phương pháp ở cấp từng nhóm kiểm kê. Nếu không thể định lượng hoặc không hiệu quả về chi phí, giải thích lý do và đánh giá định tính.
Đầu ra: Kết quả kiểm tra, bằng chứng xử lý sai lệch, đánh giá độ không đảm bảo và hạn chế còn lại.
Bước 7: Lập Báo Cáo, Rà Soát Và Lưu Trữ Hồ Sơ Kiểm Kê
Lập báo cáo theo điều 9.3: thông tin tổ chức, kỳ báo cáo, ranh giới, tiêu chí phát thải gián tiếp có ý nghĩa, loại trừ, phương pháp, kết quả, năm cơ sở, độ không đảm bảo và tình trạng thẩm tra. Đối chiếu với bảng tính trước khi phát hành; lưu hồ sơ để truy xuất từ kết quả về chứng từ gốc.
Đầu ra: Báo cáo, bảng tính đã kiểm soát, tài liệu nguồn và bằng chứng rà soát.
Doanh Nghiệp Cần Chuẩn Bị Dữ Liệu Và Hồ Sơ Gì?
Tùy ranh giới báo cáo và phương pháp định lượng, doanh nghiệp có thể tham khảo các nhóm dữ liệu, hồ sơ dưới đây:
| Nhóm nguồn | Dữ liệu cần thu thập | Hồ sơ đối chiếu | Bộ phận phụ trách |
| Nhiên liệu | Loại, lượng tiêu thụ và tồn kho trong kỳ | Phiếu nhập–xuất, hóa đơn, nhật ký vận hành | Kho, kế toán, sản xuất |
| Năng lượng mua vào | Lượng điện, hơi, nhiệt hoặc năng lượng làm mát | Hóa đơn, chỉ số đo, hợp đồng | Kỹ thuật, kế toán |
| Môi chất lạnh | Loại môi chất; lượng nạp, bổ sung, thu hồi | Nhật ký bảo trì, phiếu dịch vụ | Bảo trì |
| Quá trình sản xuất | Nguyên liệu, sản lượng, thông số liên quan đến phát thải | Hồ sơ sản xuất, kết quả phân tích | Sản xuất, kỹ thuật |
| Vận tải thuê ngoài | Khối lượng hàng, quãng đường, phương thức vận chuyển | Vận đơn, nhật ký giao nhận, dữ liệu đơn vị vận tải | Logistics |
| Chất thải xử lý bên ngoài | Loại, khối lượng và phương thức xử lý | Chứng từ bàn giao, hồ sơ đơn vị xử lý | Môi trường |
| Hàng hóa, dịch vụ mua vào | Loại, lượng mua hoặc dữ liệu theo phương pháp tính | Hồ sơ mua hàng, dữ liệu nhà cung cấp | Mua hàng, kế toán |
Những Sai Sót Thường Gặp Khi Kiểm Kê Khí Nhà Kính
| Sai sót | Ảnh hưởng | Cách kiểm soát |
| Dùng lượng nhiên liệu mua vào thay lượng tiêu thụ | Sai dữ liệu sử dụng trong kỳ | Đối chiếu nhập, xuất dùng và tồn kho |
| Bỏ sót môi chất lạnh hoặc phát thải từ sản xuất | Kết quả kiểm kê chưa đầy đủ | Rà soát nguồn theo thiết bị, khu vực và công đoạn |
| Loại phát thải gián tiếp chỉ vì thiếu dữ liệu | Có thể bỏ sót phát thải có ý nghĩa | Đánh giá theo tiêu chí đã xác lập; lưu căn cứ lựa chọn, loại trừ |
| Dùng hệ số không phù hợp | Sai kết quả tính toán | Kiểm tra nguồn, phạm vi áp dụng, kỳ dữ liệu và đơn vị |
| Chỉ lưu số tổng hợp | Khó kiểm tra, giải trình kết quả | Liên kết báo cáo với bảng tính và chứng từ gốc |
Câu Hỏi Thường Gặp (FAQ)
| Câu hỏi | Trả lời |
| Doanh nghiệp có thể tự thực hiện kiểm kê khí nhà kính không? | Có, nếu có nhân sự đủ năng lực và khả năng kiểm soát dữ liệu theo yêu cầu áp dụng. Kết quả cần có căn cứ, nhất quán và có thể kiểm tra. |
| Khi nào doanh nghiệp cần thẩm tra báo cáo khí nhà kính? | Khi yêu cầu áp dụng hoặc bên tiếp nhận báo cáo đòi hỏi thẩm tra, hoặc doanh nghiệp chủ động thực hiện để tăng độ tin cậy của thông tin. Lập kiểm kê theo ISO 14064-1 và thẩm tra là hai hoạt động khác nhau; ISO 14064-3 quy định nguyên tắc và yêu cầu đối với thẩm tra, thẩm định tuyên bố khí nhà kính. |
Xác minh báo cáo kiểm kê khí nhà kính giúp doanh nghiệp đánh giá độ tin cậy của số liệu và sự phù hợp với yêu cầu áp dụng.
Liên hệ ARES Vietnam để trao đổi về nhu cầu xác minh báo cáo kiểm kê khí nhà kính theo ISO 14064-1.
- Hotline: 085.3858.553
- Email: service@aresvietnam.vn
Tin liên quan
Phân Loại Hàng Hóa Xuất Nhập Khẩu Theo Thông Tư 85/2026/TT-BTC: Doanh Nghiệp FDI Cần Kiểm Soát Gì?
Đọc tiếp

Kiểm Soát Thiết Bị Đo Trong Nhà Máy Sản Xuất: Doanh Nghiệp FDI Cần Lưu Ý Gì Theo ISO 9001?
Đọc tiếp
ARES VIETNAM TẠI ĐẠI HỘI HỘI VIÊN LẦN 2 KHÓA 19 & DẠ TIỆC TRUNG THU
Đọc tiếp
Sữa Dạng Lỏng Đã Kiểm Nghiệm Đạt: Doanh Nghiệp Cần Kiểm Soát Gì Thêm?
Đọc tiếp
ARES Vietnam Thực Hiện Đánh Giá Giám Sát ISO 50001:2018 Tại CÔNG TY TNHH GEMTEK VIỆT NAM
Đọc tiếp