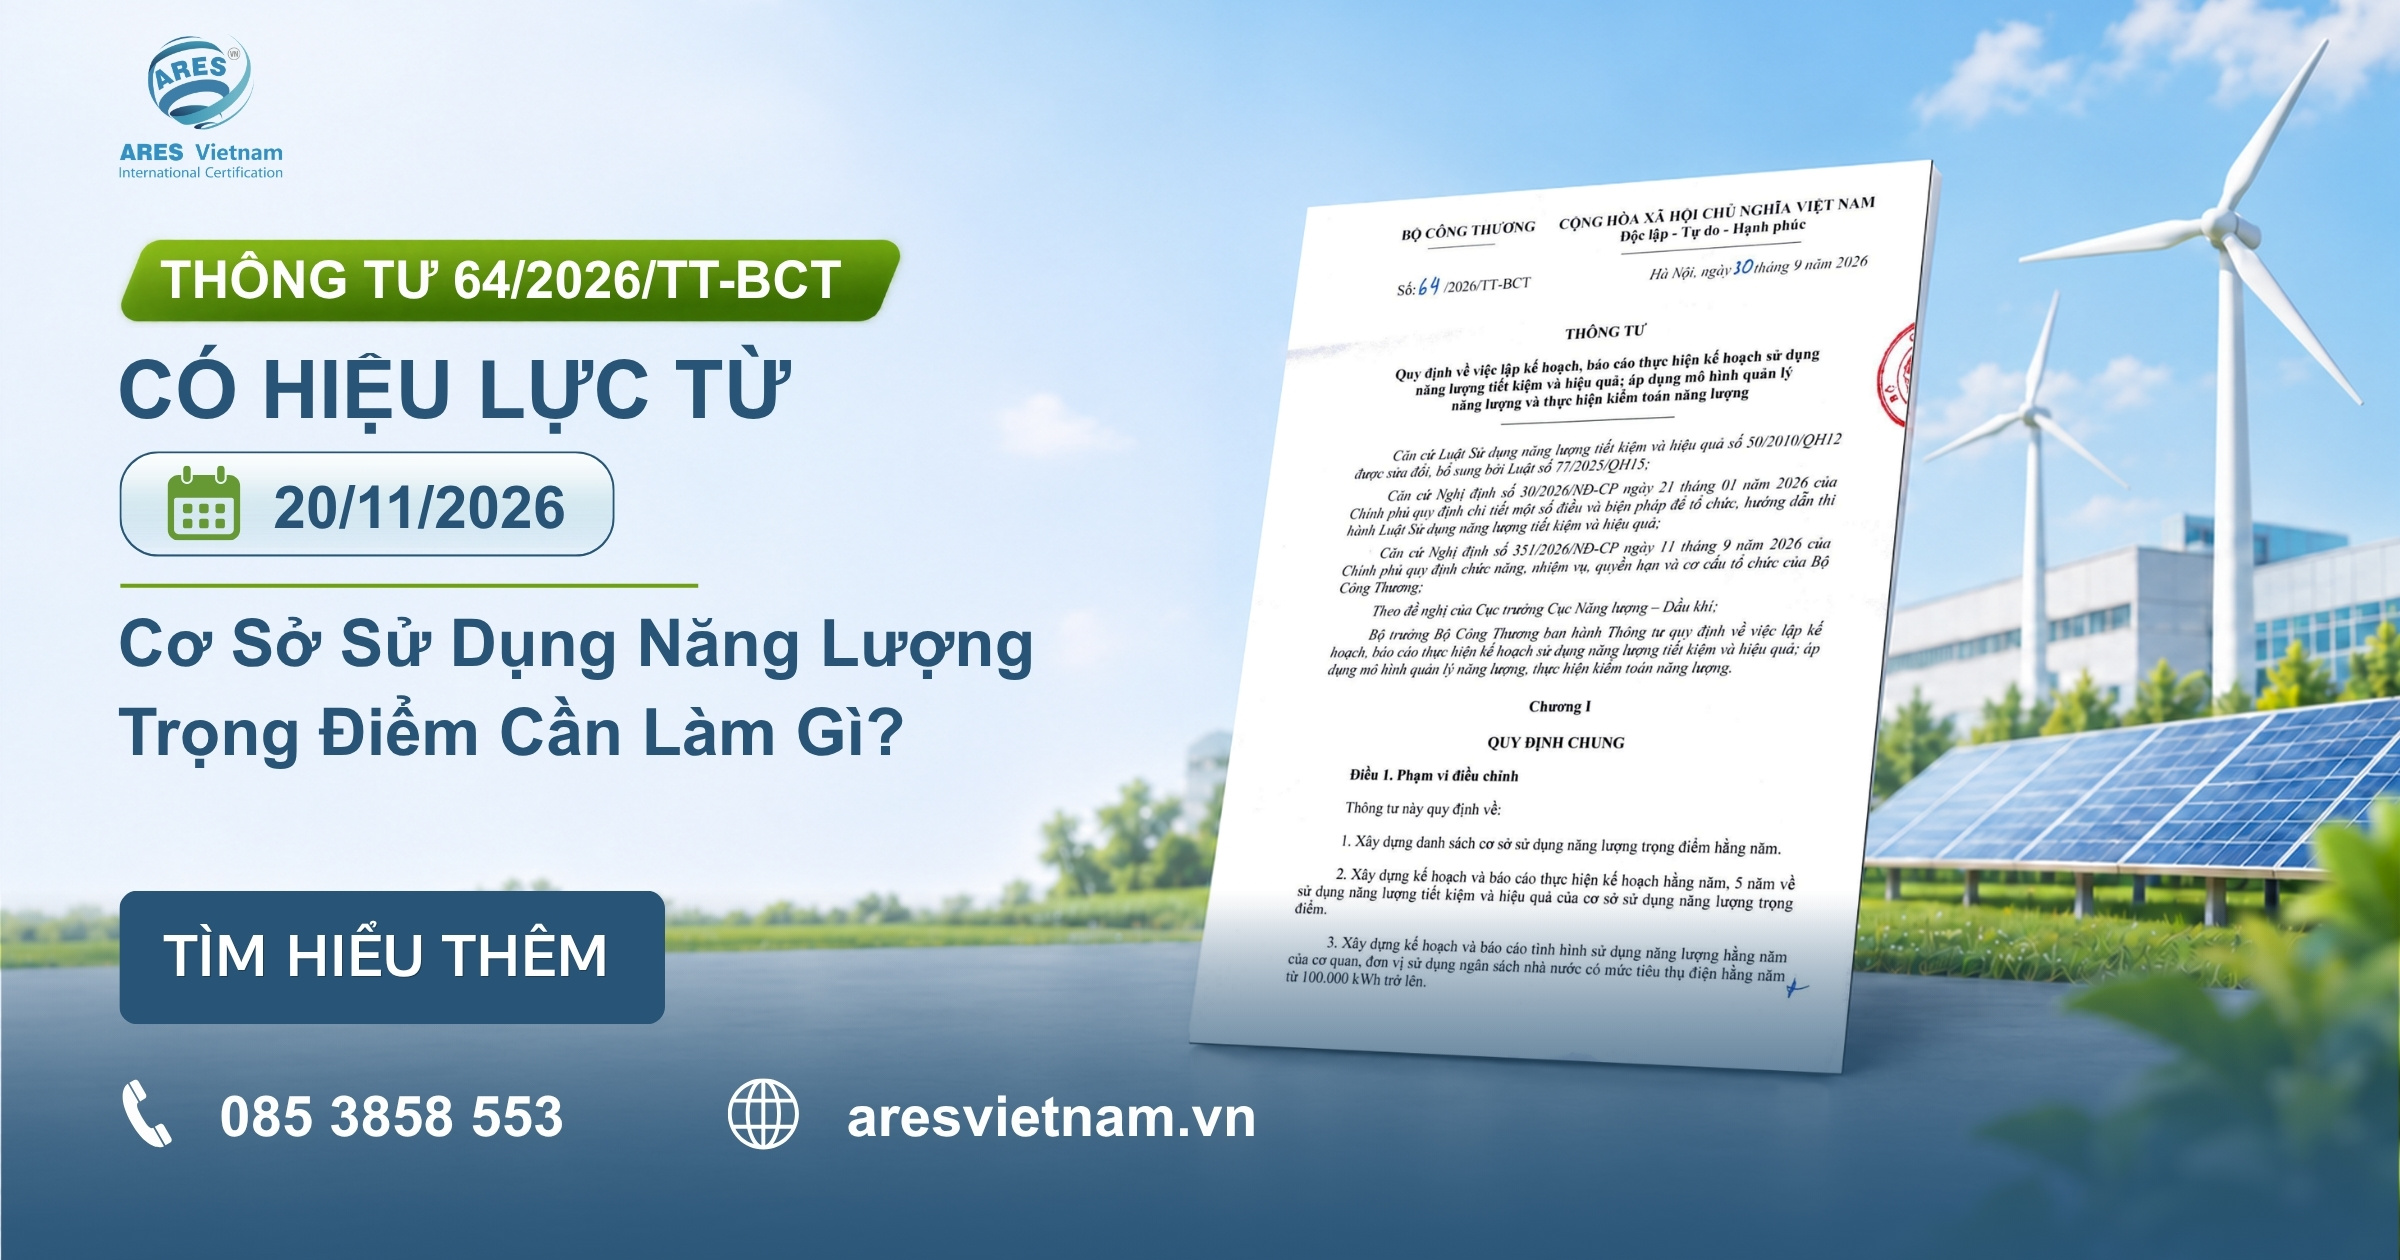


第64/2026/TT-BCT號通知生效:重點能源使用單位應辦理哪些事項?
自2026年11月20日起,越南工貿部發布的第64/2026/TT-BCT號通知正式生效,並取代第25/2020/TT-BCT號通知。新規定涵蓋節約及有效使用能源計畫的擬訂與執行情形報告、能源管理模式的導入,以及能源稽核的執行。
對重點能源使用單位而言,確認適用義務、申報期限及對應表單,是落實法規遵循的重要基礎。本文整理第64/2026/TT-BCT號通知的主要要求,並說明企業應如何準備文件、能源數據及內部職責分工。
哪些單位適用第64/2026/TT-BCT號通知?
依據第64/2026/TT-BCT號通知第2條,適用對象包括重點能源使用單位、使用全部或部分國家預算的機關與單位、能源稽核機構,以及其他相關組織與個人。
重點能源使用單位的認定門檻,依第30/2026/NĐ-CP號政令第3條規定如下:
| 單位類別 | 年度能源消耗門檻 |
| 工業、農業生產設施及運輸單位 | 1,000 TOE以上 |
| 辦公大樓、教育及醫療機構、飯店、超市、餐廳等法規所列建築物 | 500 TOE以上 |
TOE(公噸油當量)是將不同能源形式換算為共同計量基準的單位。
對生產型企業而言,應彙整廠區使用的電力、煤炭、油品及氣體燃料等能源消耗量,換算為TOE後,再與適用門檻進行比對。
重點能源使用單位名冊由省級人民委員會每年核定並公布。
重點能源使用單位何時須擬訂計畫及提交能源報告?
依第64/2026/TT-BCT號通知第4條,重點能源使用單位須依年度及5年週期,擬訂節約及有效使用能源計畫,並提交計畫執行情形報告。
兩類計畫的規劃範圍有所不同:
- 年度計畫: 訂定當年度預計推動的節能指標與措施,同時評估前一年度的執行成果。
- 5年計畫: 規劃整個5年期間的節能目標與執行措施,包括適當的設備投資、設備改善及技術升級。
申報期限與適用表單
依第4條第4款規定,主要申報期限及對應表單如下:
| 申報內容 | 期限 | 適用對象 | 表單 |
| N-1年度能源消耗情形報告 | N年1月15日前 | 列入N-2年度核定名冊的重點能源使用單位;年度用電量達100,000 kWh的國家預算使用機關、單位 | 附錄I,表單1.1 |
| N年度計畫及N-1年度計畫執行情形報告 | 每年4月30日前 | 重點能源使用單位 | 附錄I,表單1.2至1.7 |
| N年度計畫及N-1年度計畫執行情形報告 | 每年4月30日前 | 符合適用條件的國家預算使用機關、單位 | 附錄I,表單1.8 |
| 5年計畫及上一週期計畫執行情形報告 | 5年週期首年4月30日前 | 重點能源使用單位 | 附錄II,表單2.1至2.6 |
N代表申報年度,以曆年計算。
工業生產及農產品加工、代工企業,年度計畫使用表單1.2,5年計畫則使用表單2.1。
申報方式: 相關單位應透過國家能源使用資料庫系統(dataenergy.vn)編製並提交計畫與報告,並由省級人民委員會依規定受理。
能源管理模式須符合哪些要求?
依第64/2026/TT-BCT號通知第6條,重點能源使用單位須導入能源管理模式,以持續監測、管控並提升能源使用效率。
能源管理模式應涵蓋下列主要要求:
- 能源政策與權責分工: 公布節約及有效使用能源的政策與目標,並明確分配各部門及相關人員的職責,確保既定節能措施得以執行。
- 能源管理人員: 配置符合《節約及有效使用能源法》第35條第1款規定資格的能源管理人員。
- 量測與追蹤: 維持符合標準的計量系統,確保數據正確性,並按月統計各類能源消耗量。同時,計算單位能源消耗量(SEC)、建立能源基線、計算能源績效指標,以及編製能源平衡表。
- 改善與教育訓練: 選擇並執行適當的管理及技術改善措施,提高能源使用效率,並定期為員工安排教育訓練。
特別注意:依第6條第2款規定, 首次被列入重點能源使用單位名冊的設施,須自省級人民委員會發布核定決定之日起1年內,建立並導入能源管理模式。
能源管理模式的執行情形,須透過國家能源使用資料庫系統,在年度能源使用計畫執行情形報告中申報。
能源稽核應如何執行?
依第64/2026/TT-BCT號通知第8條,重點能源使用單位有責任每3年執行1次定期能源稽核。
能源稽核旨在掌握現行能源使用狀況、辨識節能潛力,並提出改善運作效率的具體建議。
能源稽核週期與申報期限
| 適用情況 | 週期/期限 |
| 定期能源稽核 | 每3年1次 |
| 首次列入重點能源使用單位名冊 | 自省級人民委員會發布核定決定之日起1年內完成能源稽核,並提交報告 |
| 能源稽核報告出具後 | 自報告出具日起30日內提交 |
能源稽核報告的內容與要求
依第8條第2款及附錄III,能源稽核報告應涵蓋以下主要內容:
- 現場調查與數據蒐集: 檢查能源使用系統,蒐集設施的運轉數據及量測結果。
- 能源使用效率分析: 計算能源密集度或單位能源消耗量(SEC),繪製能源平衡圖,並評估能源使用效率。
- 節能潛力與改善建議: 分析節能機會、提出改善方案,並評估投資效益,供企業研議及執行。
能源稽核報告可採紙本或電子文件形式,透過dataenergy.vn提交省級人民委員會。
若報告品質未符合規定,省級人民委員會將依附錄III指導單位補充資料。相關單位須完成修正並重新提交能源稽核報告。
企業應如何準備,以符合第64/2026/TT-BCT號通知?
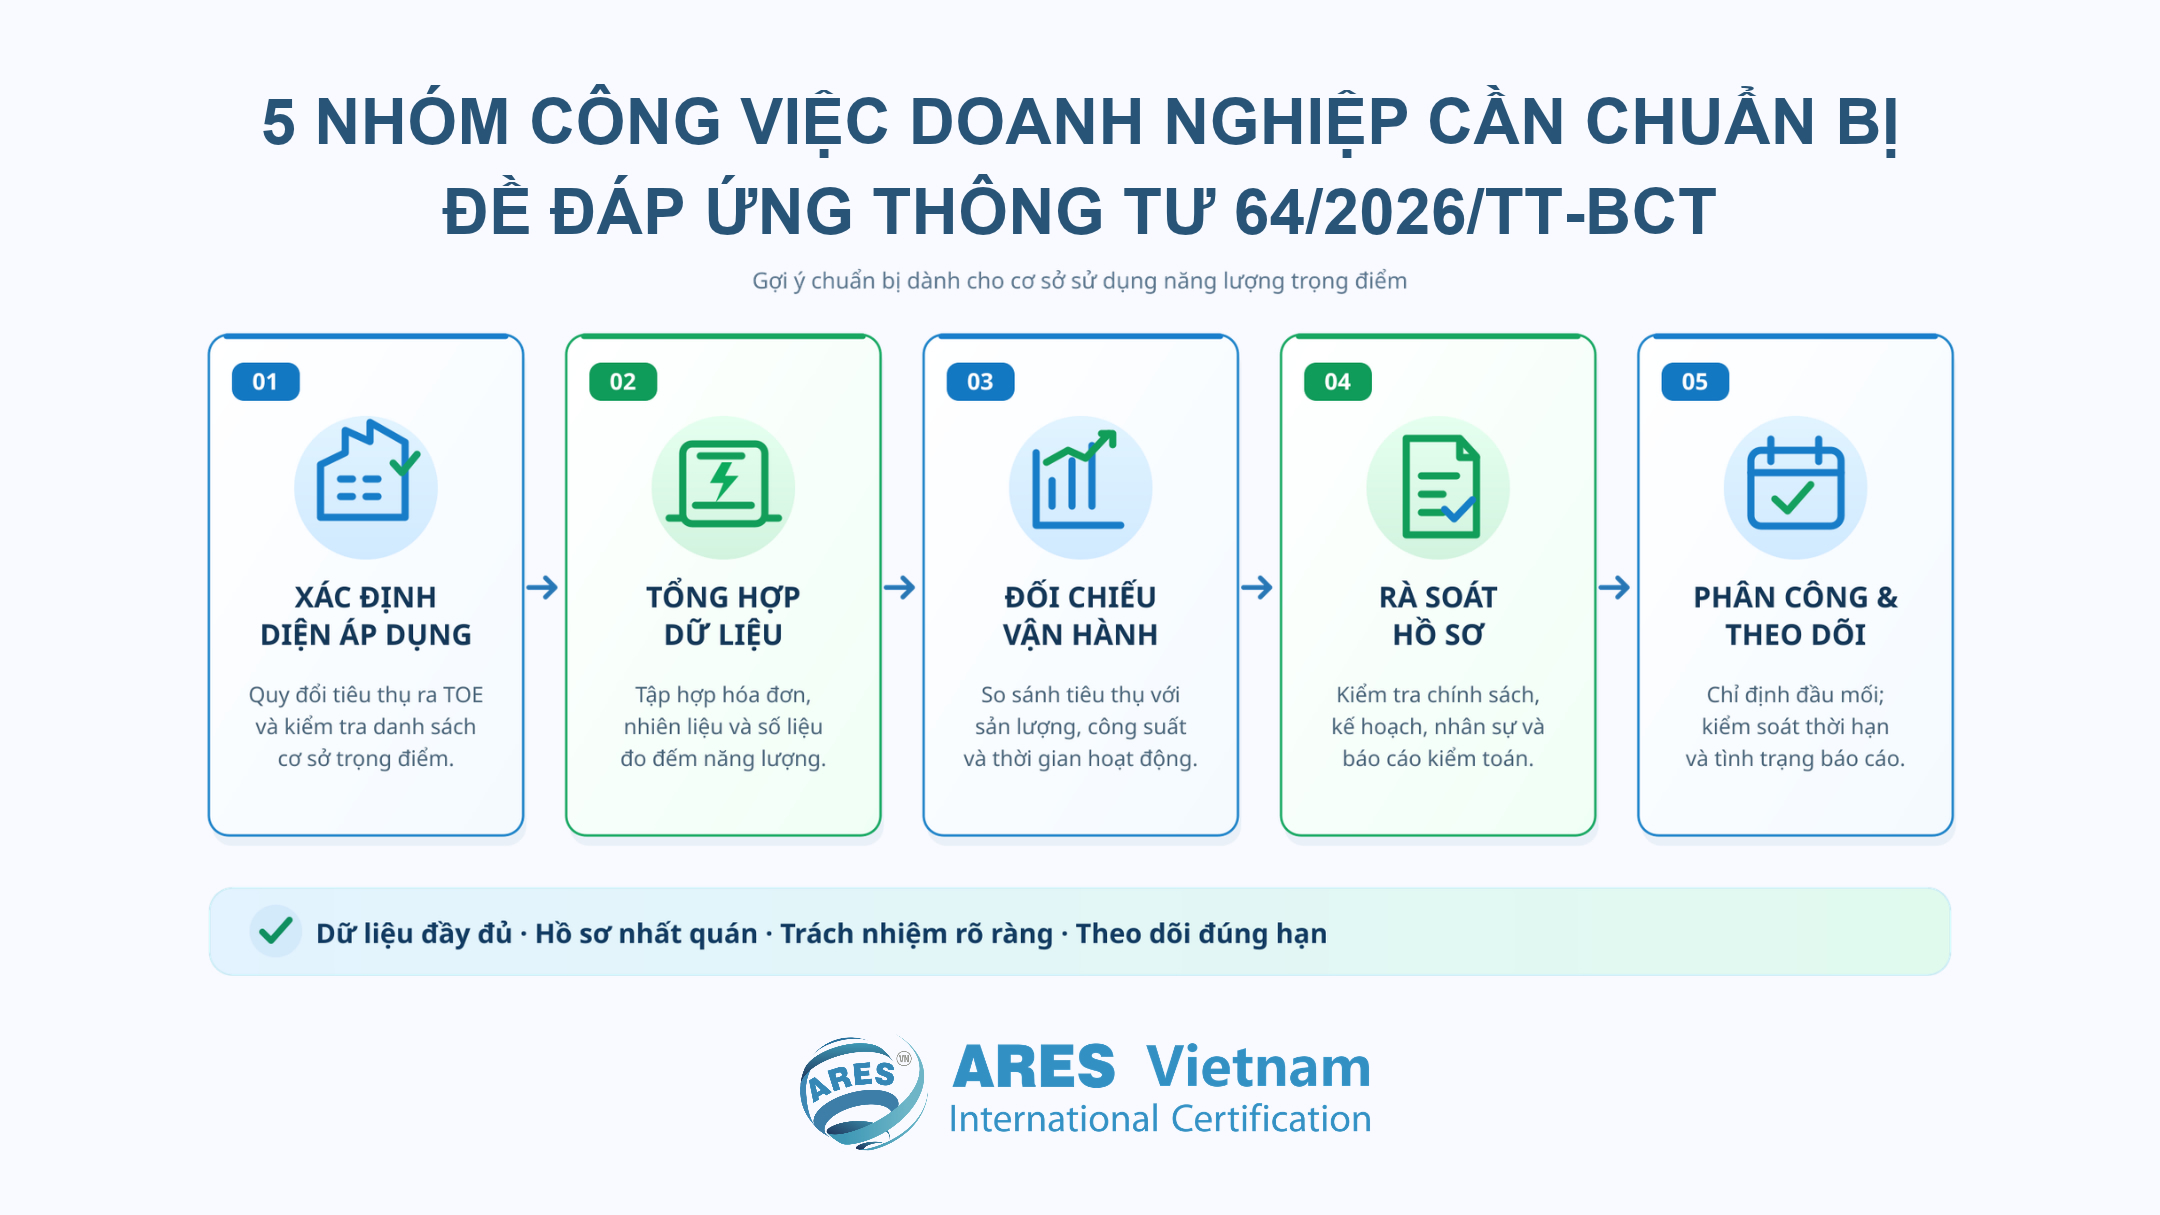
為落實第64/2026/TT-BCT號通知的相關要求,建議企業從以下5個面向進行盤點:
☐ 1. 確認適用範圍與列管情形
彙整能源消耗量並換算為TOE,與適用門檻進行比對;同時查核省級人民委員會公布的重點能源使用單位名冊,確認企業旗下哪些設施屬於管理範圍。
☐ 2. 彙整能源消耗數據
收集各期電費帳單、燃料使用憑證及計量紀錄;在製作報告前,確認資料是否完整且一致。
☐ 3. 比對生產與運轉數據
檢查產量、設備運轉時間及產能變化,評估其與能源消耗量是否相符,並辨識需要進一步查證的異常數據。
☐ 4. 盤點能源管理文件
檢查能源政策、目標、人員職責分工紀錄、能源使用計畫及最近一次能源稽核報告,確認哪些文件需要更新或補充。
☐ 5. 明確分工並追蹤申報期限
指定負責資料蒐集、查核及核准的人員,建立各項法定義務的執行時程,並確認國家能源使用資料庫系統帳號的使用狀態。
ISO 50001如何協助企業管理能源?
ISO 50001:2018是能源管理系統的國際標準,訂定能源管理系統應符合的要求,協助企業將能源管理納入日常營運,並透過系統化方法持續改善能源績效。
導入ISO 50001可帶來以下實際效益:
- 強化決策依據: 分析能源消耗數據、辨識節能機會,並優先推動具投資效益的改善方案。
- 提升運轉管控能力: 將能源效率要求納入生產、設備維護及設備採購等日常作業。
- 檢視改善成效: 持續追蹤能源使用效率的改善幅度,作為調整管理及運轉措施的依據。
須特別說明,第64/2026/TT-BCT號通知並未強制要求重點能源使用單位取得ISO 50001驗證。同時,導入ISO 50001或取得相關驗證,也不能取代企業依法應履行的義務。
常見問題(FAQ)
| 問題 | 答覆 |
| 1. 2026年11月20日前出具的能源稽核報告,是否仍然有效? | 是。依第12條第3款,在本通知生效前出具的報告,自出具日起仍具有3年的效力。 |
| 2. 生產活動發生變更時,企業可以調整能源使用計畫嗎? | 可以。依第4條第4款d項,當生產方式、燃料或維修計畫等發生符合規定的重大變更時,得調整相關計畫。 |
結論
主動盤點並落實第64/2026/TT-BCT號通知的相關要求,有助於重點能源使用單位降低法規遵循上的疏漏,並提升能源管理作業的一致性。
越南亞瑞仕提供依據ISO 50001:2018標準進行的能源管理系統評估與驗證服務,協助企業確認其管理系統符合相關標準要求。歡迎有需求的企業與越南亞瑞仕聯繫,進一步了解符合實際需求的驗證方案。
相關新聞
什麼是綠色專案?第 46/2026/QĐ-TTg 號決定之認定標準解析
閱讀更多

越南亞瑞仕於 ELECO VIET NAM COMPANY LIMITED 執行 ISO 9001、ISO 14001 及 ISO 45001 監督稽核
閱讀更多
越南亞瑞仕向 ELECO VIET NAM COMPANY LIMITED 頒發 ISO 9001、ISO 14001 及 ISO 45001 認證證書
閱讀更多
根據第 372/2026/NĐ-CP 號法令進行產品與商品溯源:企業應做好哪些準備?
閱讀更多
依據 ISO 9001 與 ISO 22000 的產品召回流程:企業應做好哪些準備?
閱讀更多